Un rejet de prélèvement ne suffit pas à vous faire considérer automatiquement comme un mauvais payeur en assurance. En revanche, une cotisation non réglée peut rapidement entraîner une mise en demeure, la suspension des garanties, puis la résiliation du contrat. Pour conserver ou retrouver une assurance auto, réagissez dès le premier impayé, vérifiez les délais et présentez un dossier transparent au nouvel assureur.
Être considéré comme mauvais payeur : ce que cela signifie réellement
Dans le langage courant, un mauvais payeur en assurance est un assuré dont la cotisation n’a pas été réglée à la date prévue. L’incident peut résulter d’un découvert, de coordonnées bancaires obsolètes, d’une erreur de banque, d’une baisse temporaire de revenus ou d’un désaccord sur le montant de la prime.
Un rejet isolé, corrigé rapidement, n’a pas les mêmes conséquences qu’un impayé qui dure. L’assureur doit respecter une procédure avant de résilier le contrat. Il ne peut donc pas supprimer les garanties immédiatement après un simple rejet de prélèvement. En revanche, ignorer les courriers, ne pas répondre à une mise en demeure ou laisser la dette s’accumuler aggrave la situation.
Retard, suspension et résiliation : trois situations distinctes
Le retard de paiement correspond à une cotisation arrivée à échéance mais non réglée. La suspension des garanties intervient après la mise en demeure et prive alors l’assuré de protection. Un accident survenu pendant cette période peut ne pas être couvert. La résiliation pour non-paiement met fin au contrat, mais la dette envers l’ancien assureur reste due, même si le véhicule est ensuite assuré ailleurs.
La chronologie à connaître après un impayé de cotisation
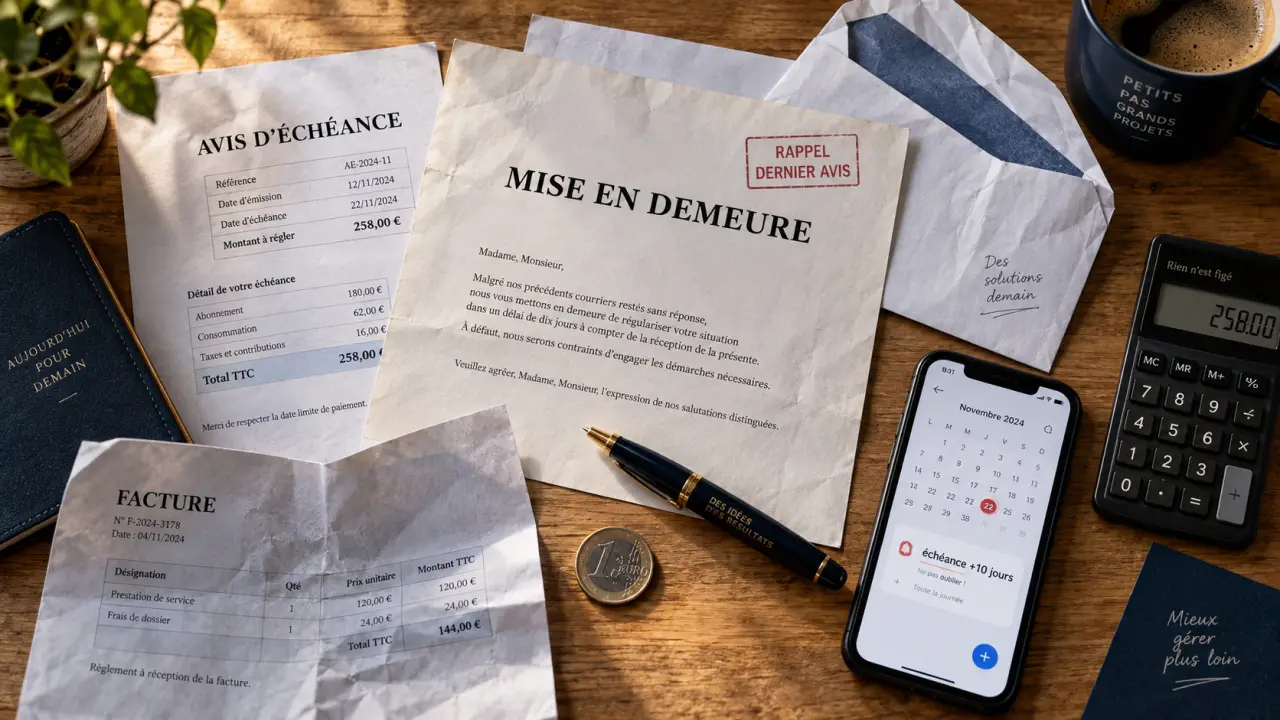
La procédure prévue par l’article L.113-3 du Code des assurances suit plusieurs étapes. Les dates sont importantes : conservez les courriers reçus et vérifiez notamment la date d’envoi de la mise en demeure.
| Étape | Délai | Conséquence pratique |
|---|---|---|
| Échéance impayée | Jour de l’échéance | Le prélèvement est rejeté ou la prime n’est pas réglée. |
| Envoi possible d’une mise en demeure | Après 10 jours | L’assureur réclame le paiement, généralement par lettre recommandée. |
| Suspension des garanties | 30 jours après la mise en demeure | Vous ne devez plus utiliser le véhicule sans avoir vérifié votre couverture. |
| Résiliation possible | 10 jours supplémentaires | Le contrat peut être rompu, soit jusqu’à 50 jours après l’échéance impayée. |
La meilleure action : régulariser avant la suspension
Dès que le rejet est constaté, contactez l’assureur au lieu d’attendre. Demandez le montant exact à régler, le moyen de paiement accepté et la possibilité d’un échéancier si la difficulté reste ponctuelle. Si l’incident vient d’un changement de compte bancaire ou d’une erreur, transmettez rapidement le justificatif correspondant. Une régularisation avant la suspension aide à préserver la continuité de l’assurance auto et limite le risque d’une résiliation inscrite dans votre historique.
Vérifiez également le mandat de prélèvement, l’adresse postale et la date habituelle de passage de la cotisation. Ces contrôles peuvent éviter un nouvel incident lié à des informations obsolètes. Lorsque le budget varie d’un mois à l’autre, demandez un ajustement ou un autre mode de paiement avant l’échéance plutôt que d’attendre une interruption des garanties.
Après une résiliation : AGIRA, dette et risque de défaut d’assurance
Une résiliation pour non-paiement peut être inscrite au fichier AGIRA, consulté par les assureurs lors de l’étude d’une nouvelle demande. Le relevé d’informations mentionne aussi les éléments utiles à l’évaluation du risque, notamment l’historique du contrat et le bonus-malus. Cette inscription n’interdit pas de souscrire, mais elle peut provoquer des refus ou entraîner une prime plus élevée.
Le règlement de l’arriéré permet de solder la relation avec l’ancien assureur et d’obtenir un justificatif de paiement. La radiation liée à une résiliation pour non-paiement est généralement évoquée après 2 ans. Demandez toutefois à l’assureur quelles règles s’appliquent à votre dossier et vérifiez les informations détenues à votre sujet. Si la somme réclamée est contestée, adressez une réclamation écrite en joignant les preuves utiles : relevé bancaire, échange relatif à un changement de compte ou copie de l’avis d’échéance.
Ne roulez jamais pendant une période sans couverture
Un véhicule en circulation doit être assuré au minimum en responsabilité civile. Conduire sans assurance expose notamment à une amende pouvant atteindre 3 750 euros, ainsi qu’à des sanctions complémentaires. En cas d’accident responsable, le Fonds de Garantie des Assurances Obligatoires de dommages peut indemniser les victimes, puis se retourner contre le conducteur non assuré pour récupérer les sommes versées. Si les garanties sont suspendues ou si le contrat est résilié, cessez d’utiliser le véhicule jusqu’à la prise d’effet d’un nouveau contrat.
Retrouver une assurance auto après un non-paiement
La transparence facilite la recherche d’une nouvelle couverture. Déclarez la résiliation lors de la demande de devis : une omission peut conduire à l’annulation du contrat ou à un refus ultérieur. Les assureurs spécialisés dans les conducteurs résiliés, les courtiers et les comparateurs peuvent proposer des offres adaptées à un profil à risque.
- Préparez vos documents : permis de conduire, carte grise, relevé d’informations, justificatif de domicile, relevé d’identité bancaire et preuve de régularisation si elle est disponible.
- Comparez à garanties égales : prix annuel, franchise, assistance, garantie du conducteur, exclusions et modalités de paiement doivent être examinés ensemble.
- Choisissez un paiement réaliste : mensualisation, paiement trimestriel, semestriel ou annuel, selon votre capacité financière et les conditions proposées.
- Vérifiez la date d’effet : une souscription en ligne peut être rapide, mais la couverture ne commence qu’à la date indiquée dans les documents contractuels.
Le Bureau Central de Tarification en cas de refus
Si aucun assureur n’accepte de vous couvrir, le Bureau Central de Tarification, ou BCT, peut être saisi pour l’assurance obligatoire. Après le refus d’un assureur choisi, il peut fixer les conditions permettant d’obtenir au minimum une assurance au tiers auprès de cet assureur. Cette procédure ne donne pas accès à une formule complète : elle vise d’abord à respecter l’obligation d’assurance. Conservez les preuves de refus et réunissez les pièces nécessaires avant la saisine.
Choisir une formule sans payer pour des garanties inutiles
Après une résiliation, le contrat le moins cher n’est pas toujours le plus adapté. Le choix doit correspondre à la valeur du véhicule, à son usage et au budget disponible chaque mois.
| Formule | Protection principale | Adaptée si… |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Votre véhicule est ancien ou de faible valeur et votre budget est serré. |
| Tiers plus | Tiers avec garanties ciblées, comme le vol, l’incendie ou le bris de glace selon le contrat | Vous recherchez un compromis entre coût et protection. |
| Tous risques | Couverture plus étendue, sous réserve des franchises et des exclusions | Votre véhicule est récent, financé ou difficile à remplacer. |
Demandez plusieurs devis d’assurance auto pour conducteur résilié en indiquant les mêmes informations : véhicule, kilométrage, lieu de stationnement, usage privé ou professionnel, CRM et antécédents des 3 dernières années. Comparez le montant total, et pas seulement la mensualité affichée. Une offre plus chère peut inclure une assistance 0 kilomètre ou une meilleure garantie du conducteur. À l’inverse, une formule au tiers peut suffire si elle correspond réellement à votre véhicule et à votre situation.