Publié par : Jean-Élie Pommier — Rédacteur spécialisé en législation
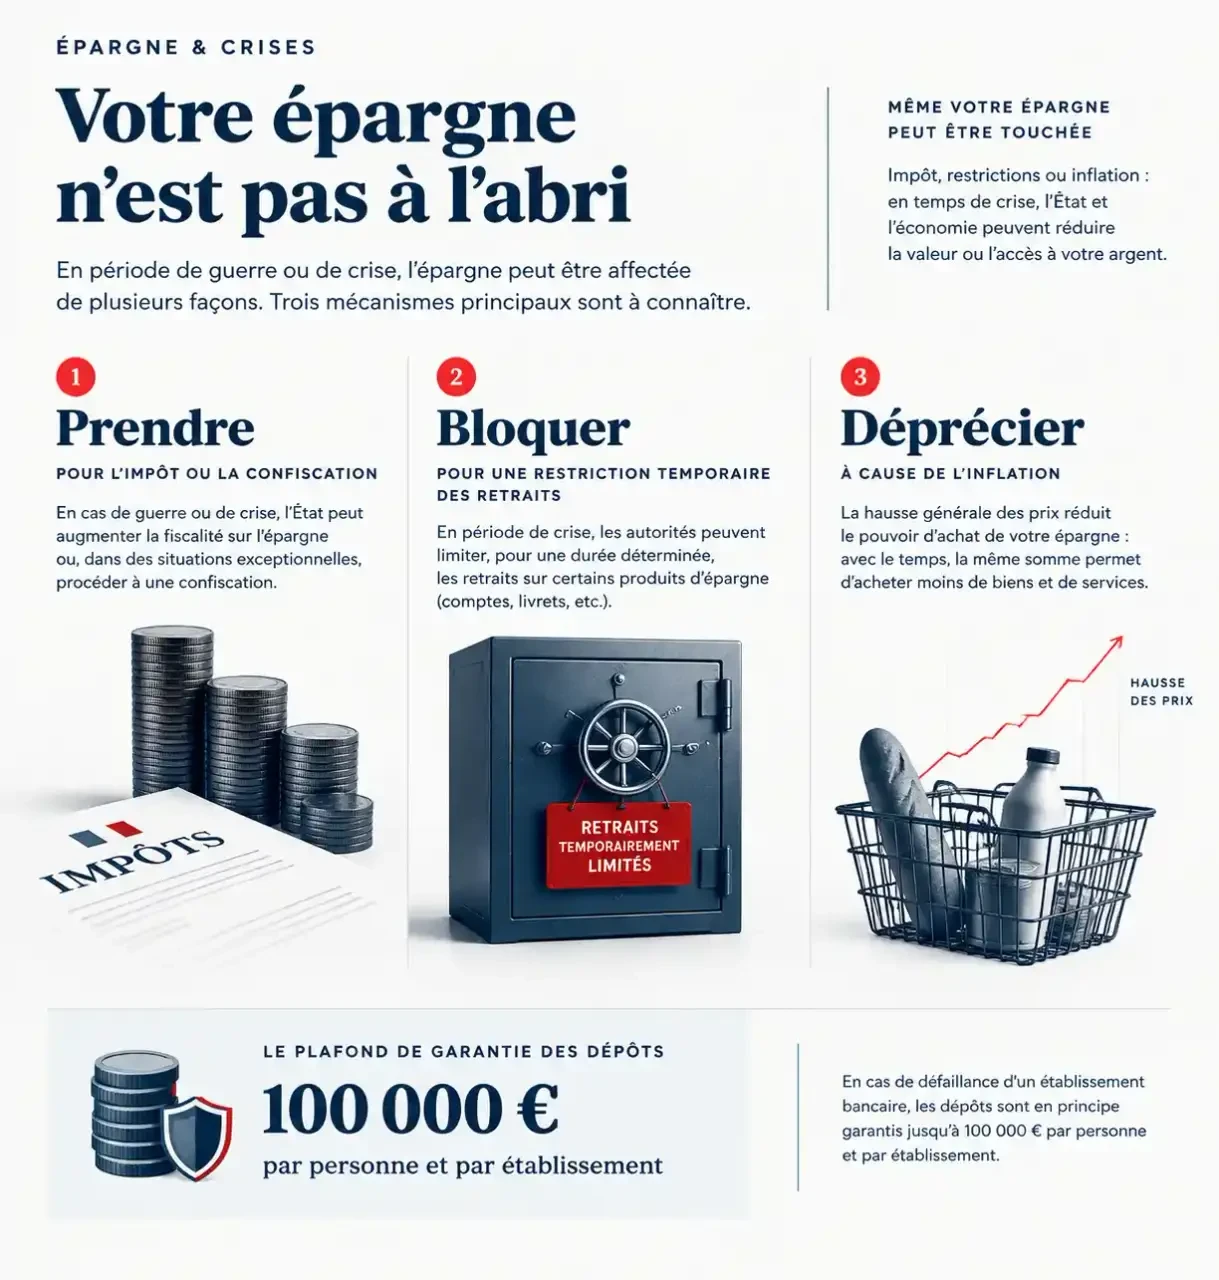
Une guerre ne donne pas automatiquement à l’État français le droit de vider les comptes bancaires. Il peut toutefois mobiliser des ressources par l’impôt, l’emprunt ou des mesures exceptionnelles prévues par le droit. Pour apprécier le risque réel, il faut distinguer trois situations : perdre une somme, ne plus pouvoir y accéder temporairement et voir son pouvoir d’achat diminuer.
Prendre, taxer ou bloquer l’argent : trois mécanismes différents
L’expression « prendre notre argent » mélange des opérations dont les conséquences sont très différentes. Une hausse d’impôt réduit définitivement le patrimoine disponible. Un blocage des retraits limite son utilisation sans transférer nécessairement sa propriété. L’inflation, elle, permet de conserver le même solde bancaire tout en achetant moins avec celui-ci.
Testez vos connaissances sur l’épargne en temps de guerre
Répondez aux six questions. Après chaque validation, vous découvrirez si votre réponse est juste et pourquoi.
Résultat final
La propriété privée reste protégée
En France, le droit de propriété bénéficie d’une protection constitutionnelle, notamment par la Déclaration des droits de l’homme et du citoyen. Une privation de propriété ne peut pas être décidée arbitrairement : elle doit répondre à des conditions juridiques strictes. L’entrée en guerre ne constitue donc pas une autorisation générale de confiscation. Les pouvoirs exceptionnels et les réquisitions restent soumis à un cadre légal ; ils ne signifient pas que toute épargne devient librement saisissable.
La fiscalité relève d’une logique différente. Un prélèvement exceptionnel devrait être institué par un texte approprié et respecter les exigences constitutionnelles, notamment l’égalité devant les charges publiques. La protection de la propriété ne rend donc pas l’épargne intouchable face à tout nouvel impôt.
Le financement public passe aussi par l’emprunt
L’État peut émettre des obligations et encourager les citoyens à financer l’effort national. Souscrire volontairement un emprunt patriotique consiste à prêter de l’argent, pas à subir une confiscation. Un emprunt obligatoire serait d’une autre nature et nécessiterait une base légale spécifique. Une annonce invitant à investir dans la défense ne signifie donc pas que les comptes seront automatiquement prélevés.
Les mesures de crise peuvent surtout restreindre l’accès aux fonds
Lors d’une crise majeure, la priorité des autorités peut être d’éviter des retraits massifs ou des sorties de capitaux déstabilisant le système financier. Selon le cadre juridique applicable, des restrictions sur les transferts ou les retraits peuvent être envisagées. Ce sont des possibilités encadrées, pas des conséquences automatiques d’un conflit.
L’assurance-vie et la loi Sapin 2
La loi Sapin 2, adoptée en 2016, permet au Haut Conseil de stabilité financière de prendre certaines mesures temporaires concernant l’assurance-vie lorsqu’une menace grave pèse sur la stabilité financière. Cela peut notamment inclure une limitation des rachats, c’est-à-dire des demandes de retrait. Le dispositif vise à prévenir une déstabilisation du secteur, non à transférer les contrats au budget de l’État.
Pour l’épargnant, la conséquence pratique reste importante : une somme destinée à une dépense imminente pourrait devenir temporairement indisponible. Il est donc prudent de ne pas faire reposer toute sa trésorerie de précaution sur un placement susceptible de restrictions.
Une saisie individuelle n’est pas une ponction générale
Une saisie sur compte peut déjà intervenir pour recouvrer certaines dettes, notamment fiscales, selon des procédures déterminées. Elle concerne une personne et une créance identifiées. Elle ne doit pas être confondue avec une mesure générale de financement de la guerre. Devant une information alarmante, vérifiez toujours qui décide, sur quel texte, pour quels titulaires et pendant quelle durée.
Les garanties protègent contre des risques précis, pas contre tout
Le Fonds de Garantie des Dépôts et de Résolution, ou FGDR, couvre les dépôts éligibles à hauteur de 100 000 € par personne et par établissement en cas de défaillance bancaire. Ce plafond ne s’applique pas séparément à chaque compte : plusieurs comptes détenus dans le même établissement sont en principe additionnés.
Comprendre la garantie des dépôts jusqu’à 100 000 € — Découvrez la protection des dépôts bancaires en cas de faillite et les règles d’indemnisation applicables aux particuliers.
Deux enseignes commerciales peuvent relever du même établissement bancaire. Avant de répartir une épargne importante, consultez les informations sur la garantie des dépôts remises par chaque banque. La garantie répond à une défaillance bancaire ; elle ne rembourse ni un impôt légalement instauré ni une perte de pouvoir d’achat.
| Support | Protection ou particularité | Limite à retenir |
|---|---|---|
| Compte courant, livret bancaire, compte à terme | Garantie des dépôts pour les sommes éligibles | Plafond global de 100 000 € par personne et par établissement |
| Livret A, LDDS, LEP | Garantie de l’État selon leur régime propre | Ne protège pas contre l’inflation ou une évolution législative |
| Assurance-vie | Régime distinct des dépôts bancaires | Restrictions temporaires possibles et risques variables selon les supports |
| Actions et fonds | Titres normalement distincts du patrimoine du teneur de compte | Aucune garantie générale contre la baisse des marchés |
Un fonds en euros et une unité de compte ne présentent pas les mêmes risques. De même, posséder des titres n’équivaut pas à détenir des dépôts bancaires. Le mot « garanti » doit toujours être accompagné de deux questions : par qui et contre quoi ?
Les précédents historiques ne décrivent pas un scénario automatique
À Chypre, en 2013, la restructuration de banques a entraîné des pertes sur des dépôts supérieurs à 100 000 €, ainsi que des restrictions sur les mouvements de capitaux. Cet épisode relevait d’une crise bancaire, pas d’une confiscation générale destinée à financer une guerre. Il montre néanmoins que la disponibilité des fonds et la préservation du capital sont deux sujets distincts.
En France, les emprunts de guerre ont mobilisé l’épargne des ménages. Après la Seconde Guerre mondiale, l’impôt de solidarité nationale de 1945 a constitué un prélèvement exceptionnel sur le patrimoine et l’enrichissement intervenu pendant la guerre. Ces exemples illustrent des instruments différents : appel à l’épargne et contribution fiscale.
Leur enseignement n’est pas qu’une ponction serait imminente. Il est que les modalités comptent davantage que les slogans : un emprunt, un impôt et une restructuration bancaire n’ont ni les mêmes fondements ni les mêmes effets. Une comparaison historique n’est pertinente qu’en précisant le pays, la situation et les personnes concernées.
Protéger son épargne sans prendre de décisions de panique
Aucun placement ne protège simultanément contre une faillite bancaire, une restriction des retraits, l’inflation et une baisse des marchés. L’objectif raisonnable consiste à réduire les concentrations de risques tout en conservant de quoi régler ses dépenses courantes.
Pensez votre patrimoine comme une palette plutôt que comme une collection de produits : chaque composante doit remplir une fonction distincte. L’une sert aux paiements immédiats, une autre aux imprévus, une autre aux projets lointains. Trois placements aux noms différents mais dépendant du même établissement ou du même marché peuvent donner une impression trompeuse de diversité. La bonne répartition se juge par les risques réellement couverts, pas par le nombre de lignes sur un relevé.
- Identifiez vos établissements réels : vérifiez l’entité juridique derrière chaque marque et additionnez vos dépôts éligibles.
- Préservez une réserve accessible : adaptez-la à vos charges et aux besoins de votre foyer.
- Prévoyez un moyen de paiement de secours : un second compte peut limiter les difficultés liées à un incident localisé.
- Conservez vos justificatifs : relevés, contrats et coordonnées des établissements doivent rester faciles à retrouver.
- Évitez les transferts précipités : or, espèces, cryptomonnaies et comptes étrangers présentent chacun des risques et des obligations propres.
Retirer toute son épargne en liquide remplace notamment un risque bancaire par des risques de vol, de perte et de destruction. Pour une décision importante, faites examiner votre situation par un professionnel qualifié. Le bon réflexe n’est pas de chercher un refuge prétendument invulnérable, mais de savoir où se trouve votre argent, quand il est disponible et quelle protection s’applique réellement.