La part mutuelle est un élément déterminant de votre budget santé. Lors d’une consultation médicale ou d’un examen, le remboursement se divise en deux étapes : une intervention de l’Assurance Maladie, suivie d’un complément versé par votre organisme de protection sociale complémentaire. Ce mécanisme, bien que standardisé, génère une confusion fréquente chez les assurés qui peinent à anticiper le montant réel de leur reste à charge.
La mécanique de la part mutuelle
Le système de santé français repose sur une convention médicale où chaque acte possède une valeur de référence, appelée Base de Remboursement de la Sécurité Sociale (BRSS). La Sécurité Sociale prend en charge une fraction de cette base, fixée à 70 % pour une consultation classique. La part mutuelle intervient pour couvrir tout ou partie de la somme restante, incluant le ticket modérateur et, selon le contrat souscrit, les dépassements d’honoraires.
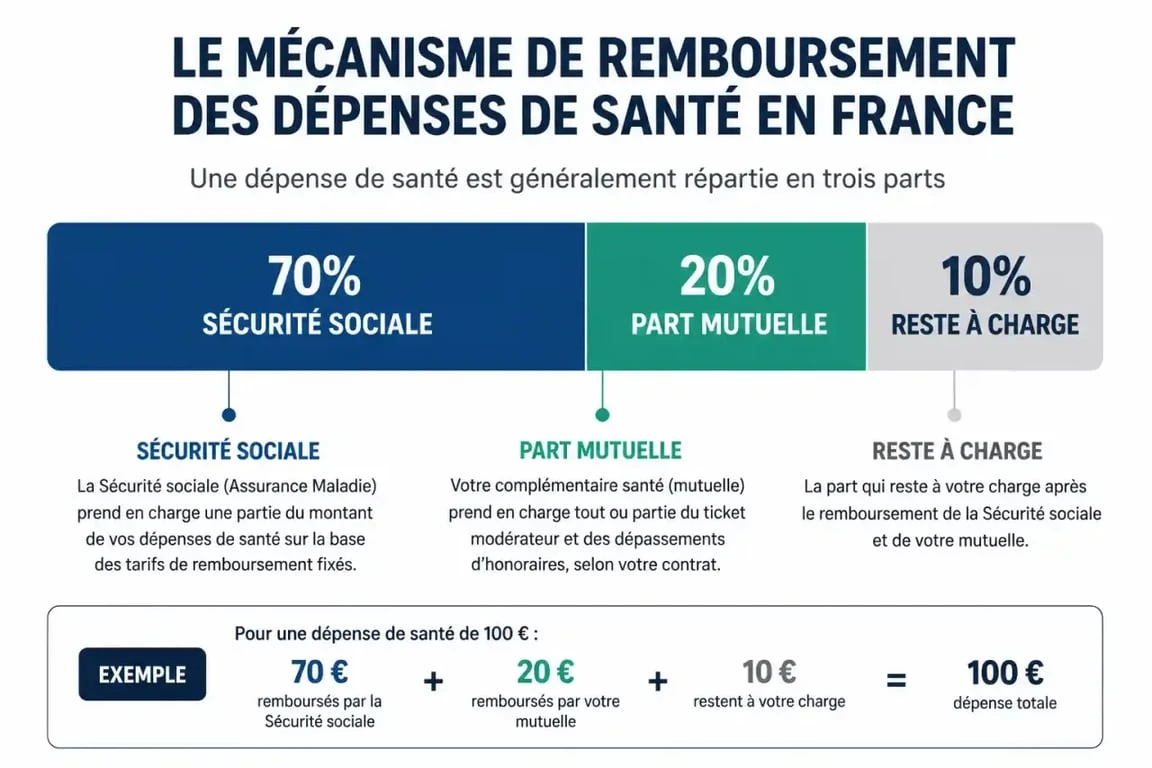
Il est nécessaire de distinguer le ticket modérateur du reste à charge réel. Le ticket modérateur correspond à la différence entre la base de remboursement et le montant versé par la Sécurité Sociale. Une mutuelle de base couvre ce ticket modérateur, mais elle ne garantit pas une prise en charge totale si le praticien applique des tarifs libres supérieurs à la base conventionnée.
Le rôle de la BRSS dans vos remboursements
Pour évaluer votre niveau de couverture, il faut comprendre le calcul des remboursements. La BRSS sert de socle unique. Si votre contrat affiche une prise en charge à 100 %, cela signifie que l’assureur complète le remboursement de l’Assurance Maladie pour atteindre 100 % de la base. Cela ne signifie pas que l’intégralité de la facture est prise en charge, surtout si le professionnel de santé pratique un dépassement d’honoraires.
La distinction entre secteur 1 et secteur 2
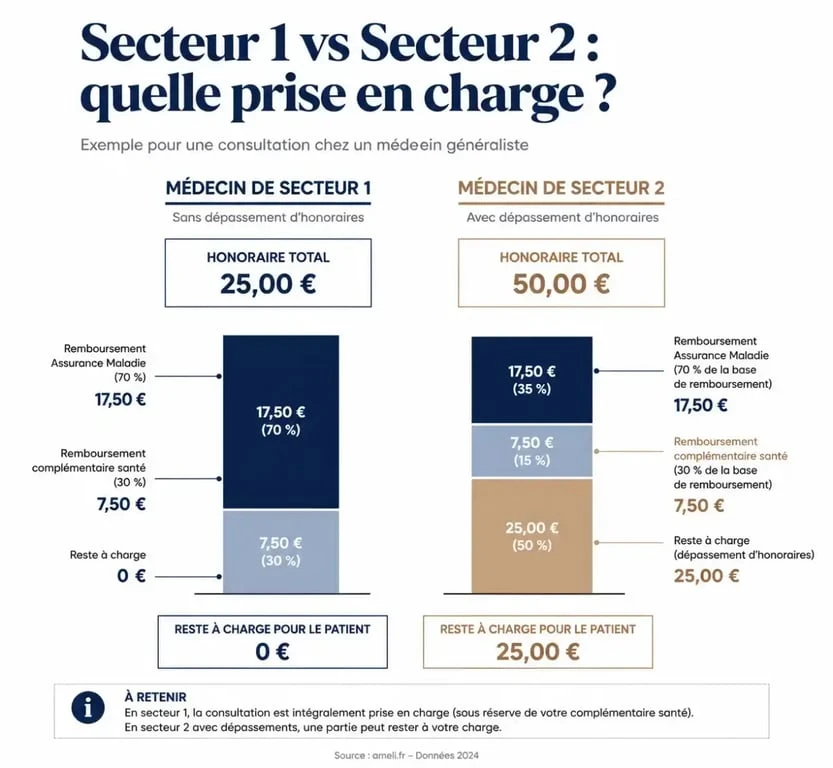
Les médecins conventionnés en secteur 1 appliquent les tarifs fixés par la Sécurité Sociale. Dans ce cas, la part mutuelle suffit généralement à annuler le reste à charge. À l’inverse, les médecins de secteur 2 disposent d’une liberté tarifaire. Ici, la mutuelle ne rembourse que si le contrat prévoit un forfait ou un pourcentage supérieur à 100 %, par exemple 150 % ou 200 % de la BRSS. Cette précision est le levier principal pour éviter une dépense imprévue lors d’une consultation spécialisée.
Pourquoi le reste à charge persiste-t-il ?
Même avec une couverture solide, certains frais restent à votre charge. Il s’agit notamment de la participation forfaitaire de 2 euros sur les consultations médicales, ou des franchises médicales sur les médicaments et les actes paramédicaux. Ces sommes sont légalement exclues du champ de remboursement des mutuelles.
Par ailleurs, certains actes de prévention ou de confort ne sont pas reconnus par la Sécurité Sociale. En l’absence de base de remboursement, la mutuelle n’intervient que si elle propose des forfaits spécifiques, comme pour l’ostéopathie ou certains soins dentaires non conventionnés. Sans ces options, la facture est intégralement à la charge de l’assuré, indépendamment de la qualité de son contrat.
Décrypter son contrat pour éviter les mauvaises surprises
La lecture d’un tableau de garanties exige une attention particulière aux termes techniques. Il est fréquent de se heurter à des clauses limitatives qui restreignent la portée de votre protection. Ces mécanismes, souvent situés dans les conditions spécifiques, agissent comme des barrières empêchant le déclenchement des garanties pour des actes pourtant nécessaires. Identifier ces points de blocage est indispensable pour ne pas être pris au dépourvu. Il s’agit souvent de protocoles de soins spécifiques ou de plafonds annuels cumulés qui, une fois atteints, suspendent toute prise en charge supplémentaire, même si le plafond par acte n’est pas encore consommé.
Pour éviter ces surprises, vérifiez systématiquement le niveau de remboursement exprimé en pourcentage de la BRSS pour les actes techniques. Portez également attention aux plafonds de remboursement annuels par spécialité, comme l’optique, le dentaire ou l’hospitalisation. Vérifiez l’existence de délais de carence, cette période durant laquelle certaines garanties ne sont pas encore actives. Enfin, examinez le mode de calcul des dépassements d’honoraires, souvent limités à un certain pourcentage de la base conventionnelle.
Choisir une mutuelle adaptée à ses besoins réels
Il est inutile de surpayer une garantie hospitalisation à 400 % si vous n’avez aucun projet d’intervention chirurgicale dans des établissements privés coûteux. L’optimisation de la part mutuelle passe par une personnalisation du contrat. L’objectif est d’aligner vos cotisations sur vos habitudes de consommation de soins.
Si vous consultez régulièrement des spécialistes de secteur 2, privilégiez un contrat avec un taux de remboursement élevé, comme 150 % ou 200 %. Si vos besoins se concentrent sur l’optique ou le dentaire, recherchez des mutuelles proposant des forfaits en euros plutôt que des pourcentages, car les tarifs réels des équipements sont souvent supérieurs aux bases de remboursement de la Sécurité Sociale.
La possibilité de bénéficier du tiers-payant est un avantage majeur qui simplifie la gestion quotidienne en évitant l’avance de frais. Une bonne mutuelle doit non seulement couvrir correctement la part mutuelle, mais aussi vous garantir une fluidité dans le parcours de soins grâce à un réseau étendu de professionnels partenaires.