Publié par : Jean-Élie Pommier — Rédacteur spécialisé en assurance
Relu, corrigé et validé par : Lucie Vallet — Rédactrice en chef
Un crédit immobilier senior reste accessible après 60 ans, 70 ans et, dans certains cas, à un âge plus avancé. Il n’existe pas de limite d’âge légale absolue pour emprunter. En pratique, la banque examine surtout la capacité de remboursement, l’âge de fin de prêt, l’état de santé au regard de l’assurance et les garanties présentées. Le principal point de vigilance n’est donc pas l’âge seul, mais le coût global du financement.
L’âge ne ferme pas automatiquement l’accès au crédit immobilier
Pour un crédit immobilier senior, l’établissement prêteur cherche à vérifier que les mensualités resteront supportables pendant toute la durée du prêt. Les revenus de retraite sont généralement considérés comme réguliers, ce qui peut favoriser la lisibilité du dossier par rapport à des revenus professionnels variables. Une pension stable, un reste à vivre confortable et un patrimoine cohérent renforcent la demande.
Après 60 ans : un projet encore souvent finançable
À partir de 60 ans, acheter une résidence principale, un logement plus adapté, une résidence secondaire ou réaliser un investissement patrimonial reste envisageable. La banque examine toutefois le passage à la retraite lorsqu’il n’a pas encore eu lieu. Le dossier doit donc présenter les revenus attendus une fois l’activité professionnelle terminée, et pas seulement s’appuyer sur le salaire actuel.
Cette projection permet de vérifier que la mensualité restera compatible avec les ressources futures. Elle doit aussi tenir compte des crédits en cours, des charges fixes et de l’épargne conservée après l’achat. Le projet est plus facile à évaluer lorsque les revenus prévus à la retraite sont clairement documentés.
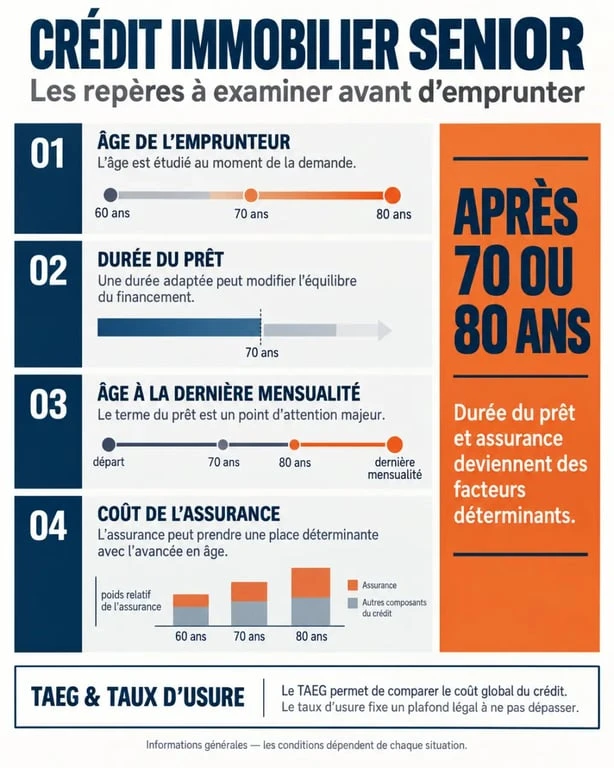
Après 70 ou 80 ans : l’âge de fin de prêt devient déterminant
Après 70 ans, la faisabilité dépend davantage des règles de l’assureur et de la durée demandée. Certains contrats imposent, dans les exemples observés, une fin de remboursement avant 75 ans. Certaines délégations d’assurance peuvent toutefois repousser cette limite jusqu’à 90 ans.
Après 80 ans, un prêt n’est pas interdit en théorie, mais il suppose le plus souvent une durée courte, un apport important ou une garantie patrimoniale solide. La banque regarde alors de près la date de la dernière mensualité, le montant restant dû et la protection prévue en cas de décès ou d’invalidité.
La durée du crédit et l’assurance doivent être étudiées ensemble. Un emprunteur peut avoir les moyens de payer une échéance élevée, mais voir son projet refusé parce que l’assurance ne couvre pas suffisamment longtemps. À l’inverse, raccourcir le crédit peut rassurer l’assureur tout en augmentant l’effort mensuel. Le montant emprunté ne suffit donc pas à juger la faisabilité du dossier.
Les conditions qui font accepter ou refuser un dossier senior
La décision bancaire repose sur plusieurs éléments. Un âge avancé n’entraîne pas mécaniquement un refus, mais il rend la cohérence du montage plus importante. La banque doit s’assurer que le remboursement restera sécurisé, y compris en cas de décès ou d’invalidité selon les garanties souscrites.
- Les revenus disponibles : pensions de retraite, revenus fonciers, revenus financiers et autres ressources régulières servent à évaluer la capacité d’endettement.
- Le patrimoine : épargne, assurance vie, biens immobiliers déjà détenus et apport personnel peuvent renforcer le dossier.
- La durée : une durée réduite limite l’âge de fin de prêt, mais augmente généralement l’effort mensuel.
- L’assurance emprunteur : elle est fréquemment demandée pour couvrir le décès et l’invalidité. Son tarif et ses limites d’âge peuvent devenir le principal frein.
- La garantie du prêt : une solution adaptée peut sécuriser la banque lorsque l’assurance est coûteuse ou incomplète.
Une capacité financière appréciée au-delà des revenus
La retraite peut être perçue favorablement parce qu’elle apporte une visibilité sur les ressources mensuelles. Mais un bon niveau de pension ne suffit pas toujours. La banque observe aussi les crédits en cours, les charges fixes, le projet financé et l’épargne conservée après l’achat.
Mobiliser tout son capital pour augmenter l’apport peut sembler rassurant, mais conserver une réserve de liquidité reste utile pour absorber les dépenses imprévues. Le dossier doit donc présenter un équilibre entre apport personnel, mensualité et épargne disponible. Un patrimoine important ne compense pas automatiquement une capacité de remboursement insuffisante ou une assurance trop coûteuse.
Les situations juridiques à anticiper
Une mesure de tutelle ou de curatelle complique fortement, voire bloque, un projet d’emprunt. Ces situations doivent être signalées dès le départ pour éviter de monter un dossier qui ne pourrait pas aboutir. Plus largement, tout changement prévisible dans la gestion du patrimoine ou dans les revenus mérite d’être intégré avant la demande de financement.
Pourquoi l’assurance emprunteur pèse autant sur le coût du prêt
L’assurance emprunteur est souvent le poste qui transforme un projet solvable en dossier difficile. Son prix augmente avec l’âge, car le risque assuré est jugé plus élevé. Dans l’exemple d’une banque nationale cité par PAP, son coût passe de 0,26 % pour un trentenaire à 0,53 % pour un sexagénaire. Cette différence peut modifier sensiblement le coût total du crédit.
Taux d’usure applicables aux crédits immobiliers – 3e trimestre 2026 — Consultez les plafonds légaux des taux d’intérêt applicables aux crédits immobiliers au troisième trimestre 2026, publiés par la Banque de France.
| Élément examiné | Effet possible pour un senior | Point à contrôler |
|---|---|---|
| Durée du crédit | Souvent plus courte ; 15 ans est une durée moyenne observée | Âge atteint à la dernière mensualité |
| Assurance emprunteur | Tarif plus élevé et garanties parfois limitées dans le temps | Âge maximal de couverture et exclusions |
| TAEG | Peut augmenter fortement avec l’assurance | Respect du taux d’usure |
| Quotité d’assurance | Répartition à ajuster dans un couple | Niveau de couverture demandé sur chaque tête |
TAEG et taux d’usure : le blocage parfois invisible
Le TAEG, ou taux annuel effectif global, additionne le taux du crédit et les coûts obligatoires liés à son obtention, dont l’assurance lorsqu’elle est exigée. Si ce taux dépasse le taux d’usure applicable, l’offre ne peut pas être accordée.
Un taux nominal attractif ne garantit donc pas que le prêt passera. Une assurance trop chère peut suffire à faire échouer le montage. Ce risque est particulièrement important lorsque l’âge augmente le tarif de la couverture ou lorsque la durée du prêt prolonge la période assurée. Le TAEG doit être comparé entre les offres, car il donne une vision plus complète du financement que le seul taux d’intérêt.
La quotité d’assurance dans un achat à deux
Pour deux co-emprunteurs, la quotité correspond à la part du capital assurée sur chaque personne. Une couverture de 50 % est le plus souvent exigée sur chaque emprunteur. Lorsque les âges, les revenus ou les états de santé diffèrent, la répartition mérite une analyse précise.
Elle doit protéger le foyer sans alourdir inutilement le coût de l’assurance. Une quotité plus élevée sur l’un des co-emprunteurs peut modifier la protection du ménage et le prix de la couverture. Le choix ne doit donc pas se faire uniquement sur la mensualité, mais aussi sur la protection réelle en cas de sinistre.
Les leviers pour rendre le prêt immobilier plus viable
Un refus ou une proposition trop coûteuse ne signifie pas que le projet est définitivement impossible. Plusieurs pistes peuvent améliorer les conditions d’un crédit immobilier senior, à condition de comparer les offres dans leur ensemble et pas seulement le taux affiché.
Comparer l’assurance grâce à la délégation
La délégation d’assurance consiste à souscrire une assurance emprunteur auprès d’un autre assureur que celui proposé par la banque prêteuse. Elle peut permettre de trouver des garanties dont la limite d’âge est mieux adaptée ou un coût plus maîtrisé.
La comparaison doit porter sur le tarif, mais aussi sur la couverture décès et invalidité, les exclusions éventuelles, le niveau de quotité et la durée pendant laquelle les garanties restent actives. Une offre moins chère n’est pas nécessairement plus adaptée si elle réduit la protection ou prévoit des limites incompatibles avec l’âge de fin de prêt.
Apporter une garantie alternative
Lorsque l’assurance ne répond pas complètement aux attentes de la banque, le patrimoine peut aider à sécuriser le financement. Le nantissement d’un contrat d’assurance vie ou une garantie sur un autre bien détenu par l’emprunteur font partie des solutions envisageables.
Ces garanties ne remplacent pas systématiquement l’assurance, mais elles peuvent contribuer à rendre le dossier plus acceptable. Leur pertinence dépend de la composition du patrimoine et de l’objectif poursuivi. La banque examine notamment la valeur du bien ou du contrat donné en garantie et son lien avec le montant emprunté.
Préparer une demande de prêt sans subir les conditions
Avant de signer un compromis ou de choisir un bien, une simulation de prêt immobilier permet d’identifier rapidement la mensualité supportable, la durée possible et l’incidence de l’assurance. Pour un senior, il est préférable de demander plusieurs scénarios : avec une durée plus courte, un apport différent, une assurance de groupe et une délégation d’assurance.
- Rassembler les justificatifs de pensions, d’épargne, de patrimoine et de crédits en cours.
- Calculer les revenus réellement disponibles après toutes les charges récurrentes.
- Comparer l’âge de fin de prêt proposé par chaque banque et chaque assureur.
- Vérifier le TAEG, pas seulement le taux nominal ou la mensualité annoncée.
- Étudier les garanties alternatives si l’assurance limite le financement.
Le meilleur crédit immobilier senior n’est pas nécessairement celui qui offre la mensualité la plus basse. C’est celui dont la durée, l’assurance, les garanties et le coût global restent compatibles avec le projet de vie, les revenus à la retraite et la protection du conjoint ou des héritiers. Un dossier préparé sur ces bases donne à la banque une vision plus complète et facilite une négociation réaliste.