Publié par : Jean-Élie Pommier — Rédacteur spécialisé en législation
Donner la nue-propriété d’un logement après 70 ans reste possible et peut alléger le coût de sa transmission. Vous conservez l’usufruit, donc le droit d’y habiter ou d’en percevoir les loyers. Vos bénéficiaires reçoivent un droit de propriété dont la valeur fiscale est inférieure à celle du bien entier. En revanche, vous ne pourrez plus vendre seul : l’intérêt fiscal doit être mis en balance avec vos besoins futurs et votre situation familiale.
Ce que vous gardez, ce que vous transmettez réellement
La pleine propriété réunit deux droits : l’usufruit, qui permet d’utiliser le bien et d’en percevoir les revenus, et la nue-propriété. Une donation avec réserve d’usufruit sépare ces droits : le donateur conserve le premier et transmet le second au donataire, c’est-à-dire au bénéficiaire.
Calcul de la valeur fiscale de la nue-propriété
Estimation pédagogique selon le barème de l’article 669 du Code général des impôts.
Résultat indicatif
Ce calcul ne constitue pas une détermination des droits à payer. Les droits définitifs, les donations antérieures, les frais d’acte et les situations particulières doivent être vérifiés par un notaire.
Pour une résidence principale, vous pouvez continuer à y vivre. Pour un logement loué, vous conservez les loyers. Le nu-propriétaire ne peut pas vous imposer de quitter les lieux simplement parce qu’il a reçu la nue-propriété.
| Point de comparaison | Donation en nue-propriété avec réserve d’usufruit | Donation en pleine propriété |
|---|---|---|
| Occupation et loyers | Conservés par le donateur usufruitier | Transmis au bénéficiaire |
| Base des droits de donation | Valeur fiscale de la nue-propriété | Valeur totale du bien |
| Vente de la pleine propriété | Accord des titulaires des droits nécessaire | Décision du nouveau propriétaire |
| Au décès de l’usufruitier | Réunion des droits, en principe sans taxation supplémentaire | Bien déjà entièrement transmis |
La nue-propriété n’est donc pas une aide immédiatement disponible en argent. Elle convient surtout pour préparer une transmission. Si votre enfant doit financer un achat prochainement, une donation d’argent peut mieux répondre à son besoin, à condition de préserver votre propre sécurité financière.
Après 70 ans, l’âge modifie la valeur taxable, pas l’abattement parent-enfant
Il n’existe pas d’interdiction de donner après 70 ans, ni de suppression générale des abattements à cet âge. Pour un usufruit viager, la valeur fiscale des droits dépend de l’âge de l’usufruitier au jour de la donation, selon le barème de l’article 669 du Code général des impôts.
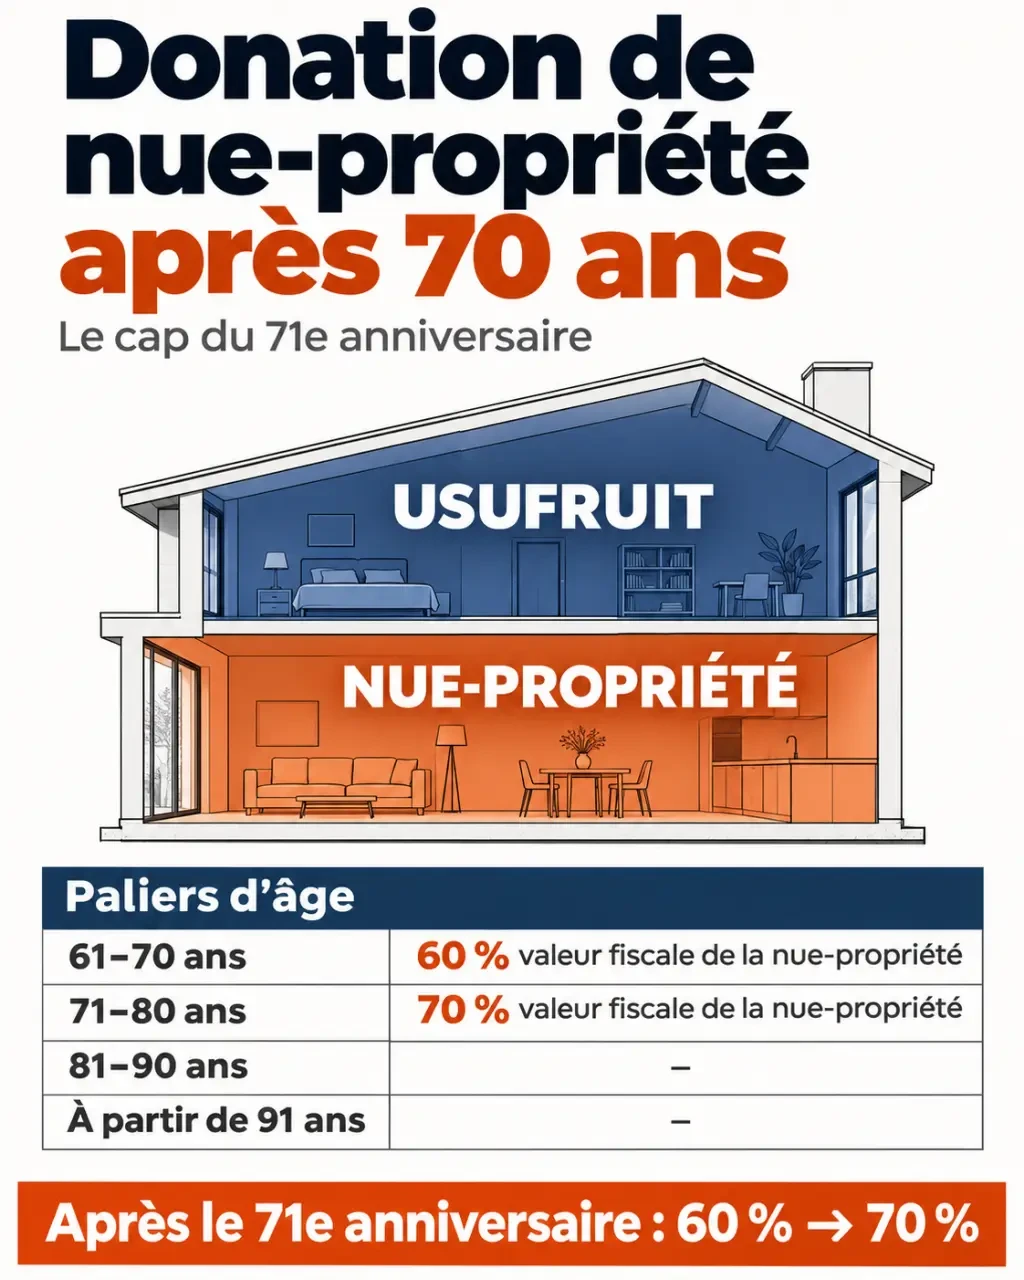
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| De 61 à 70 ans révolus | 40 % | 60 % |
| De 71 à 80 ans révolus | 30 % | 70 % |
| De 81 à 90 ans révolus | 20 % | 80 % |
| À partir de 91 ans | 10 % | 90 % |
La distinction est importante : à 70 ans, la nue-propriété vaut encore fiscalement 60 % ; à partir du 71e anniversaire, elle vaut 70 %. Ce pourcentage s’applique à la valeur vénale du bien, autrement dit son prix de marché estimé, et non à son ancien prix d’achat.
Un calcul concret pour un logement de 200 000 €
À 75 ans, vous donnez à votre enfant la nue-propriété d’un logement estimé à 200 000 €. Sa valeur taxable avant abattement est de 140 000 €, soit 70 % du bien. Chaque parent bénéficie d’un abattement de 100 000 € par enfant, renouvelable tous les 15 ans. Si cet abattement est entièrement disponible, les droits sont calculés sur 40 000 €.
Avec le barème progressif en ligne directe, ces droits représentent environ 6 194 €, hors frais d’acte. Ce résultat suppose notamment l’absence de donations antérieures consommant l’abattement. Donner en pleine propriété porterait, dans la même situation, la base après abattement à 100 000 €.
Ne confondez pas ce mécanisme avec l’exonération spécifique des dons familiaux de sommes d’argent, soumise notamment à une condition d’âge du donateur inférieure à 80 ans et à des conditions concernant le bénéficiaire. Elle ne s’applique pas à la donation de la nue-propriété d’un logement.
Préserver votre autonomie avant de chercher l’économie fiscale
Une donation est en principe irrévocable : vous ne pouvez pas reprendre librement le droit transmis. Si vous souhaitez ensuite vendre le logement en pleine propriété pour déménager ou financer un hébergement médicalisé, l’accord du nu-propriétaire sera nécessaire. Le sort du prix de vente devra également être organisé.
Votre patrimoine doit conserver un réservoir de liquidités indépendant du bien donné. Faites chiffrer non seulement vos dépenses courantes, mais aussi un déménagement, des travaux d’adaptation et une éventuelle aide à domicile. Un logement dont vous gardez l’usufruit procure un toit ou des revenus, mais sa valeur ne constitue plus une réserve d’argent mobilisable seul. Ce test de trésorerie évite une transmission fiscalement avantageuse qui fragiliserait votre quotidien.
Charges, travaux et protection du conjoint
En principe, l’usufruitier assume l’entretien courant et le nu-propriétaire les grosses réparations définies par le Code civil, sous réserve des exceptions et des aménagements de l’acte. La taxe foncière incombe généralement à l’usufruitier. Faites préciser les obligations de chacun, notamment en copropriété : une répartition mal comprise peut provoquer des tensions dès le premier appel de fonds important.
La protection du conjoint mérite aussi une clause adaptée. Si vous êtes seul usufruitier, votre décès ne lui garantit pas automatiquement le maintien de cet usufruit. Le notaire peut étudier une réversion d’usufruit selon votre situation matrimoniale et vos objectifs.
Organiser l’équilibre familial au-delà des seuls droits de succession
Au décès de l’usufruitier, le nu-propriétaire devient en principe plein propriétaire sans droits supplémentaires sur la réunion des deux droits. Des exceptions fiscales existent toutefois, notamment pour certains démembrements constitués peu avant le décès. Le notaire doit vérifier les conditions applicables : l’absence de taxation supplémentaire ne se résume pas à une promesse automatique.
L’avantage fiscal ne supprime pas les règles civiles de succession. Une donation à un enfant peut devoir être prise en compte pour rétablir l’équilibre avec les autres héritiers. Les modalités dépendent notamment de sa qualification : donation en avance de part successorale ou hors part successorale.
La réserve héréditaire protège certains héritiers, notamment les enfants. Une donation qui dépasse la part librement transmissible, appelée quotité disponible, peut faire l’objet d’une action en réduction après le décès. Donner à un seul proche sans examiner l’ensemble du patrimoine expose donc à des contestations.
Une donation-partage peut organiser les lots entre plusieurs bénéficiaires et, sous certaines conditions, fixer les valeurs pour les calculs successoraux concernés. Elle mérite d’être comparée à une donation simple, particulièrement si les enfants reçoivent des biens différents. Le renouvellement fiscal des abattements après 15 ans n’efface pas, à lui seul, les conséquences civiles d’une donation.
Préparer le rendez-vous notarial et obtenir un coût détaillé
Pour un bien immobilier, l’acte notarié est obligatoire. Avant de signer, demandez une simulation comparant l’absence de donation, la donation en pleine propriété et celle avec réserve d’usufruit. Le coût doit distinguer les droits de donation, les émoluments, les formalités, les débours et les prélèvements liés à la publicité foncière.
Pour un bien de 200 000 €, une estimation de frais de notaire peut être annoncée entre 2 500 € et 3 500 €. Cette fourchette ne constitue pas un devis global garanti : faites préciser les postes inclus et ajoutez, s’ils sont dus, les droits de donation. Certains frais sont calculés sur la pleine propriété, et non uniquement sur la nue-propriété.
Pour préparer une étude personnalisée, réunissez :
- Le titre de propriété et une estimation récente du bien.
- Les pièces d’identité, le livret de famille et le contrat de mariage éventuel.
- Les actes des donations antérieures et leurs dates.
- Les informations sur les emprunts, les loyers et les charges.
- Votre budget prévisionnel et vos souhaits de protection du conjoint.
Demandez enfin qui supportera les frais et comment seront encadrés une future vente, le remploi du prix ou le décès prématuré du bénéficiaire. La bonne donation n’est pas seulement celle qui réduit l’impôt : c’est celle dont les conséquences restent acceptables pour vous et vos proches.