Publié par : Jean-Élie Pommier — Rédacteur spécialisé en législation
Les prélèvements sociaux sur les revenus fonciers s’élèvent en principe à 17,2 % du revenu net imposable, et non du montant total des loyers encaissés. Ils s’ajoutent à l’impôt sur le revenu et restent dus même si vous n’êtes pas imposable. Le montant à prévoir dépend donc de votre régime fiscal, des charges retenues et, dans certaines situations internationales, de votre affiliation à la Sécurité sociale.
Identifier les loyers concernés avant de calculer
Les revenus fonciers correspondent principalement aux recettes tirées de la location nue : appartement, maison, local ou terrain loué sans mobilier. Les prélèvements sociaux sur ces revenus du patrimoine contribuent au financement de la protection sociale. Ils sont distincts de l’impôt sur le revenu, même si l’administration fiscale calcule et recouvre les deux.
Calculer les prélèvements sociaux sur un revenu foncier
Estimez les prélèvements à partir de vos loyers annuels et de votre régime fiscal.
Estimation
Limites et précautions
- Au régime réel, un déficit foncier ne crée pas une assiette négative pour cette estimation : celle-ci est ramenée à zéro. Le traitement fiscal du déficit obéit à des règles distinctes.
- Ce calcul concerne les revenus fonciers issus de locations nues. Les locations meublées relèvent généralement d’un régime différent.
- Des cotisations sociales peuvent s’appliquer dans certaines situations, notamment selon la nature et le niveau des revenus ; elles ne sont pas intégrées ici.
- Les situations internationales particulières peuvent modifier les prélèvements applicables. Le taux de 7,5 % suppose que les conditions d’exonération de CSG et de CRDS sont effectivement remplies.
- Il s’agit d’une estimation pédagogique, à vérifier au regard des règles et taux de l’année d’imposition.
Un particulier fiscalement domicilié en France est généralement concerné dès lors qu’il dégage un revenu foncier net positif. Un foyer non imposable peut donc devoir ces prélèvements : l’absence d’impôt sur le revenu ne constitue pas une exonération sociale.
La location meublée suit une autre catégorie fiscale
Les loyers d’un logement meublé relèvent des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers. La location meublée non professionnelle peut également supporter des prélèvements sociaux sur son bénéfice imposable lorsqu’elle ne relève pas de cotisations sociales. Il ne faut toutefois pas lui appliquer automatiquement les règles du micro-foncier.
En location meublée professionnelle, ou dans certaines activités de location de courte durée, des cotisations sociales peuvent être dues auprès des organismes sociaux, notamment l’URSSAF. Avant tout calcul, vérifiez donc la catégorie du revenu et son éventuel assujettissement aux cotisations : un même bénéfice ne doit pas être traité sans distinction dans les deux circuits.
Calculer les 17,2 % sur la bonne base
Le taux de droit commun applicable aux revenus fonciers se décompose en trois contributions. Le régime micro-foncier ou réel modifie l’assiette du calcul, pas ce taux global.
| Contribution | Taux |
|---|---|
| Contribution sociale généralisée (CSG) | 9,2 % |
| Contribution au remboursement de la dette sociale (CRDS) | 0,5 % |
| Prélèvement de solidarité | 7,5 % |
| Total | 17,2 % |
Au micro-foncier : après l’abattement de 30 %
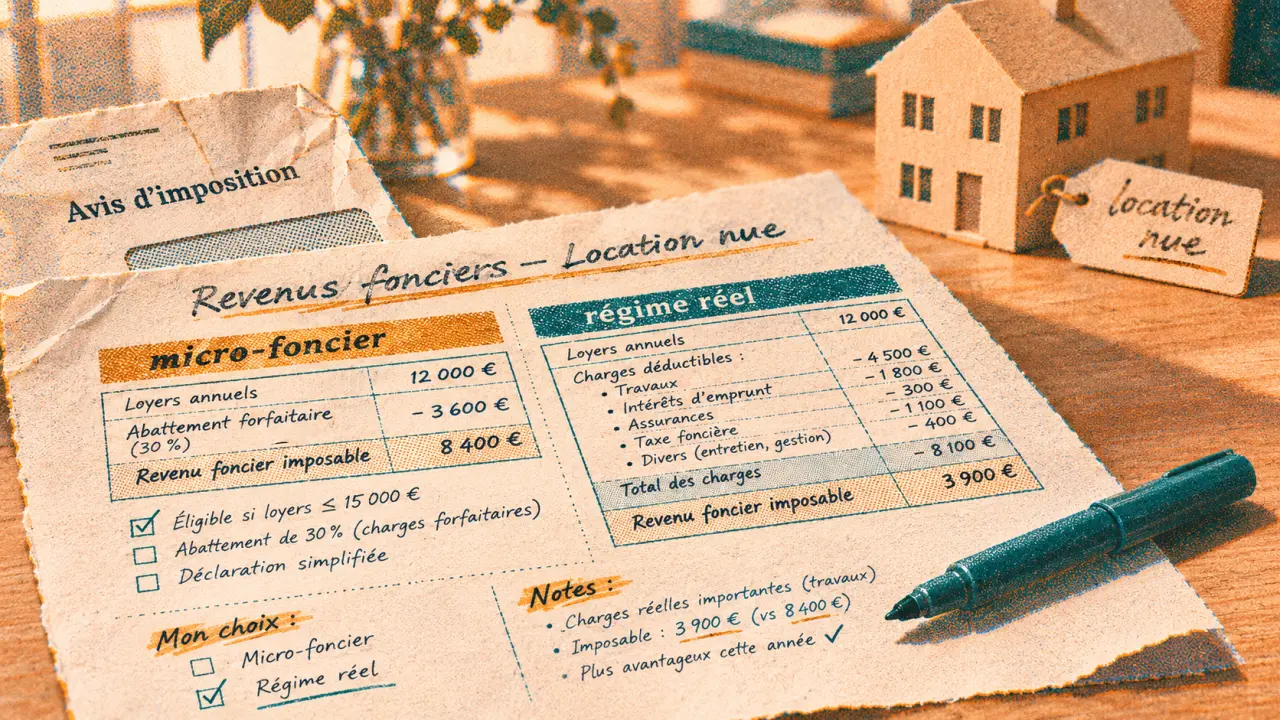
Lorsque vous remplissez les conditions du micro-foncier, l’administration applique un abattement forfaitaire de 30 % aux recettes déclarées. Les prélèvements sociaux portent donc sur les 70 % restants. Les charges réelles ne peuvent pas être déduites en supplément de cet abattement.
Pour 10 000 € de loyers annuels, le revenu imposable est de 7 000 €. Les prélèvements sociaux atteignent alors 1 204 €, soit 7 000 € × 17,2 %. Ce montant s’ajoute à l’impôt sur le revenu éventuellement dû sur les mêmes 7 000 €.
Au régime réel : après les charges déductibles
Au réel, vous déduisez les dépenses fiscalement admises : frais de gestion, assurances, certains travaux, intérêts d’emprunt ou taxe foncière pour sa fraction déductible. Attention, le remboursement du capital d’un crédit n’est pas une charge déductible. Chaque dépense doit respecter les conditions propres aux revenus fonciers.
Avec 10 000 € de recettes et 4 000 € de charges déductibles, le résultat net atteint 6 000 €. Les prélèvements sociaux sont de 1 032 €. En présence d’un déficit foncier, il faut tenir compte des règles d’imputation et de report : on ne calcule pas simplement 17,2 % sur les loyers encaissés.
Pour votre trésorerie, organisez un relais entre chaque encaissement et votre réserve fiscale. Dans l’exemple du micro-foncier, mettre de côté 12,04 % des loyers couvre les seuls prélèvements sociaux prévisionnels. Cette réserve reste distincte du budget travaux et de celle destinée à l’impôt sur le revenu : vous évitez ainsi de considérer comme disponible une somme déjà engagée fiscalement.
Vérifier les exceptions liées à l’affiliation sociale
Un non-résident qui perçoit des revenus locatifs provenant d’un bien situé en France peut être soumis aux prélèvements sociaux français. Vivre à l’étranger ne suffit pas à obtenir une exonération. Le pays de résidence et le régime de protection sociale dont relève la personne doivent être examinés séparément.
Les personnes relevant d’un régime obligatoire de sécurité sociale d’un autre État de l’Espace économique européen ou de la Suisse, sans être à la charge d’un régime obligatoire français, peuvent être exonérées de CSG et de CRDS. Le prélèvement de solidarité de 7,5 % reste dû. Des dispositions concernent également les personnes affiliées au Royaume-Uni, sous les conditions applicables à leur situation.
| Situation pour une location nue | Traitement de principe |
|---|---|
| Résident relevant du régime social français | 17,2 % sur le revenu foncier net |
| Non-résident sans exonération particulière | 17,2 % sur le revenu foncier net de source française |
| Affiliation étrangère ouvrant droit à l’exonération de CSG et de CRDS | 7,5 % au titre du prélèvement de solidarité |
Ainsi, sur un revenu foncier net de 6 000 €, une personne remplissant les conditions d’exonération de CSG et de CRDS doit 450 € de prélèvement de solidarité, contre 1 032 € au taux global. Conservez vos justificatifs d’affiliation et renseignez les rubriques correspondantes de la déclaration. Une nationalité étrangère ou une adresse hors de France ne remplace pas ces justificatifs.
Déclarer les revenus et anticiper les acomptes
Vous déclarez d’abord les revenus locatifs ; l’administration calcule ensuite les prélèvements correspondants. Au micro-foncier, les recettes brutes sont normalement portées en case 4BE de la déclaration 2042. Au régime réel, la déclaration 2044 permet généralement de déterminer le résultat, ensuite reporté sur la déclaration 2042, notamment en case 4BA pour un bénéfice.
Le paiement passe en principe par des acomptes contemporains, prélevés sur votre compte bancaire chaque mois, ou chaque trimestre sur option. La déclaration annuelle permet de régulariser les sommes dues en comparant le montant définitif aux acomptes déjà versés.
- Lors d’une première mise en location, anticipez l’absence éventuelle d’acomptes déjà calculés.
- Si les loyers ou les charges évoluent sensiblement, examinez l’ajustement des acomptes dans votre espace particulier.
- À réception de l’avis d’impôt, contrôlez la base retenue, le taux et les paiements déjà comptabilisés.
- En cas d’erreur d’affiliation ou de déclaration, utilisez le service de correction lorsqu’il est ouvert ou la messagerie sécurisée.
Les dates limites de déclaration dépendent notamment du mode de dépôt et du département. Consultez le calendrier publié par l’administration fiscale pour la campagne concernée plutôt que de reprendre une échéance d’une année précédente.
Déduire la CSG sans la confondre avec un remboursement
Pour les revenus fonciers soumis au barème progressif, une fraction de la CSG est déductible du revenu global : elle correspond à 6,8 % de la base soumise à la CSG. Ce n’est ni 6,8 % de la CSG payée, ni un crédit d’impôt. La CRDS et le prélèvement de solidarité ne sont pas déductibles.
Sur une base de 7 000 €, la fraction déductible représente ainsi 476 €. Elle réduit le revenu global imposable de l’année de paiement de la CSG. L’économie réelle dépend de votre imposition ; elle ne correspond pas à un remboursement de 476 €.
Le montant figure normalement en case 6DE de la déclaration 2042, généralement préremplie. Vérifiez-le à partir des éléments fiscaux de l’année concernée, sans le déduire une seconde fois parmi les charges foncières.
Enfin, ne transposez pas aux loyers nus les taux annoncés pour d’autres placements : le taux de 18,6 % concernant certains revenus du capital ne remplace pas automatiquement les 17,2 % des revenus fonciers. Pour vérifier une évolution, consultez sur impots.gouv.fr la documentation consacrée précisément aux locations et à l’année d’imposition concernée.