Publié par : Jean-Élie Pommier — Rédacteur spécialisé en législation
Relu, corrigé et validé par : Lucie Vallet — Rédactrice en chef
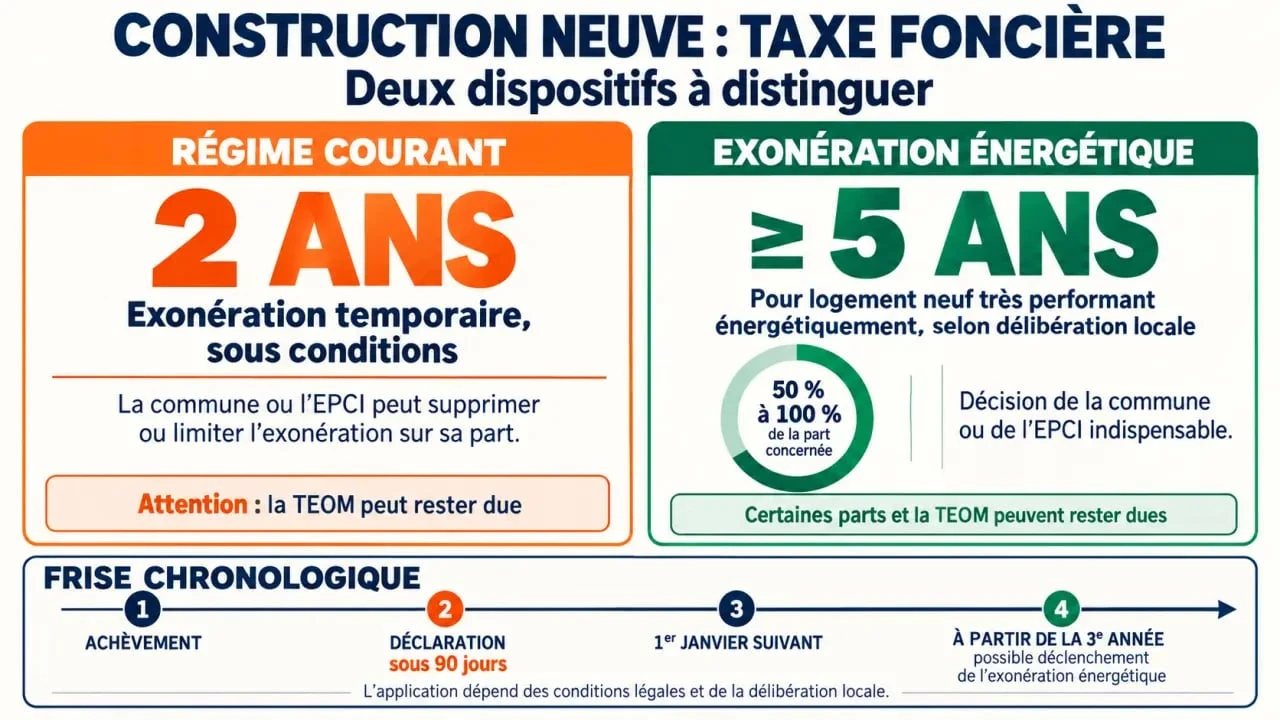
Une construction neuve n’est pas automatiquement exonérée de taxe foncière pendant cinq ans. Le régime courant prévoit une exonération temporaire de deux ans. Une durée d’au moins cinq ans peut toutefois concerner certains logements présentant un haut niveau de performance énergétique, si la commune ou l’EPCI compétent a adopté une délibération en ce sens. Le propriétaire doit aussi respecter les formalités déclaratives et vérifier les parts d’impôt réellement exonérées.
Deux ans ou cinq ans : les régimes à ne pas confondre
La taxe foncière sur les propriétés bâties est due par le propriétaire au 1er janvier de l’année d’imposition. Son montant dépend notamment de la valeur locative cadastrale du bien, du coefficient de revalorisation et des taux votés localement. Pour un logement neuf, l’exonération varie donc selon le dispositif applicable, la décision de la collectivité et la situation du bien.
| Dispositif | Durée indicative | Conditions principales | Particularité |
|---|---|---|---|
| Exonération de droit commun | 2 ans | Construction neuve, reconstruction, addition de construction ou certains changements d’affectation, avec déclaration dans les délais | La commune peut limiter ou supprimer son exonération sur sa part |
| Exonération liée à la performance énergétique | Au moins 5 ans | Logement présentant un haut niveau de performance énergétique et délibération locale | Taux local compris entre 50 % et 100 % |
| Rénovation énergétique | 3 ans possible | Travaux éligibles et décision de la collectivité | Concerne des logements existants, pas l’avantage classique du neuf |
| Logements avec prêts aidés | 10 ou 15 ans selon les cas | Financement répondant aux conditions du régime concerné | Dispositif distinct, à vérifier au cas par cas |
L’exonération de deux ans concerne fréquemment les propriétaires d’une maison neuve et les acquéreurs d’un appartement en VEFA. Elle s’applique aux constructions neuves achevées, mais ne supprime pas nécessairement toutes les composantes figurant sur l’avis de taxe foncière. La durée de cinq ans relève d’un autre dispositif et ne se déduit pas du seul fait que le logement est récent.
Le calendrier fiscal : l’achèvement déclenche le compte à rebours
Le point de départ n’est ni la signature chez le notaire, ni le dépôt du permis de construire, ni l’emménagement. C’est l’achèvement de la construction qui compte. L’exonération prend effet au 1er janvier suivant cette date. Ainsi, pour un logement achevé en 2021, l’exonération de droit commun peut couvrir les années 2022 et 2023, sous réserve des décisions de la collectivité et du respect de la déclaration.
Exonération de taxe foncière pour travaux d’économie d’énergie — Cette page officielle de la DGFiP précise les conditions d’exonération de TFPB liées aux dépenses d’équipement payées par le propriétaire ou le redevable.
Pourquoi la date d’achèvement doit être documentée
La date de fin des travaux fixe d’abord le délai de 90 jours accordé pour déclarer le bien. Elle détermine ensuite le premier 1er janvier d’imposition concerné par l’exonération. Une livraison en cours d’année ne fait donc pas perdre une année d’exonération : elle reporte le début du dispositif au 1er janvier suivant.
Conservez la déclaration d’achèvement, les échanges avec l’administration et la preuve de dépôt. Ces documents permettent de reconstituer le calendrier si la date retenue est contestée ou si un avis semble incorrect. Pour un achat en VEFA, il est utile de distinguer la date de livraison du logement et la date fiscale d’achèvement retenue pour la déclaration.
La déclaration dans les 90 jours : une démarche essentielle
Le propriétaire doit déclarer la construction ou le changement intervenu dans les 90 jours suivant l’achèvement. La démarche s’effectue auprès du service des impôts compétent pour le lieu où se trouve le bien, selon le formulaire et les modalités demandés. L’avis de taxe foncière précédent, l’espace Finances publiques et la messagerie sécurisée peuvent aider à identifier le bon interlocuteur.
- Relevez la date exacte d’achèvement de la construction.
- Déposez la déclaration sans attendre l’occupation effective du logement.
- Conservez l’accusé de réception ou toute preuve de transmission.
- Joignez les informations relatives au bien et, si nécessaire, les justificatifs de performance énergétique.
- Contrôlez le premier avis de taxe foncière reçu après l’achèvement.
Une déclaration tardive peut compromettre le bénéfice de l’exonération ou réduire sa période d’application. En cas de doute sur la date retenue, le formulaire ou les pièces à transmettre, contactez le service des impôts fonciers avant l’expiration du délai. Cette vérification est préférable à une régularisation après réception de l’avis.
Les cinq ans : une exonération énergétique décidée localement
L’exonération de taxe foncière pendant cinq ans n’est pas le prolongement automatique des deux années accordées à certaines constructions neuves. Elle vise des logements présentant un haut niveau de performance énergétique, dans les conditions prévues par le dispositif local. La collectivité fixe le principe de l’avantage, son taux et son périmètre.
Le propriétaire doit donc vérifier deux éléments séparément. Le logement doit atteindre le niveau de performance exigé. La commune ou l’EPCI compétent doit aussi avoir adopté une délibération applicable au bien. Sans cette décision locale, la conformité énergétique du logement ne suffit pas à établir le droit à l’exonération de cinq ans.
BBC 2005, RT 2012 et RE 2020 : ce que prouvent ces références
Le label BBC 2005 est une référence souvent citée pour les logements achevés après le 1er janvier 2009. Pour les constructions plus récentes, la RT 2012 puis la RE 2020 encadrent les exigences applicables à la construction. Ces références ne permettent toutefois pas, à elles seules, de conclure à une exonération de cinq ans.
Il faut examiner le régime retenu par la commune ou l’EPCI ainsi que les critères de performance mentionnés dans la délibération. La conformité à la réglementation applicable et l’ouverture d’un avantage fiscal local sont deux questions distinctes.
Avant d’intégrer cette exonération dans le budget d’un achat neuf, demandez au promoteur ou au constructeur les documents disponibles : attestation réglementaire, certificat d’attribution d’un label lorsqu’il existe et éléments descriptifs de la performance énergétique. Ces pièces ne remplacent pas la vérification fiscale locale, mais elles permettent de présenter une demande documentée et d’obtenir une réponse plus précise de l’administration.
Un taux de 50 % à 100 %, et parfois un début différé
Lorsque l’exonération énergétique est instituée, son taux peut aller de 50 % à 100 %. Sa durée est d’au moins cinq ans. Si l’exonération classique de deux ans s’applique aussi, l’avantage énergétique peut commencer à partir de la troisième année suivant l’achèvement.
Il ne faut donc pas additionner automatiquement deux ans et cinq ans. La délibération locale peut déterminer le calendrier d’application, le taux retenu et les parts concernées. Le premier avis d’imposition doit être lu en tenant compte de ces éléments, car une exonération partielle peut laisser une somme à payer.
Commune, EPCI et avis d’imposition : ce qui peut rester à payer
La fiscalité foncière dépend largement des décisions locales. Une commune peut supprimer ou limiter l’exonération temporaire de deux ans sur sa part. Un établissement public de coopération intercommunale à fiscalité propre peut également intervenir pour les composantes qui relèvent de sa compétence. Deux maisons neuves comparables, achevées la même année, peuvent donc produire des avis différents selon leur commune d’implantation.
Pour vérifier votre situation, consultez les délibérations publiées par la commune ou l’EPCI, puis adressez une demande écrite au service des impôts du lieu où se situe le bien. Indiquez l’adresse du logement, sa date d’achèvement, sa nature, maison ou appartement, sa destination, résidence principale ou secondaire, ainsi que son niveau de performance énergétique.
Demandez explicitement quelles parts de taxe bénéficient de l’exonération et pour quelle période. Cette précision évite de confondre l’exonération d’une part locale avec une suppression complète de la taxe foncière. Elle permet aussi de comparer la réponse de l’administration avec les lignes de l’avis reçu.
L’exonération de taxe foncière ne signifie pas forcément qu’aucune somme ne reste due. La taxe d’enlèvement des ordures ménagères (TEOM) peut notamment rester exigible. Elle apparaît habituellement sur l’avis de taxe foncière, mais relève d’un régime distinct. Lisez donc le détail de l’avis plutôt que de vous fier au seul montant global.
Évaluer l’intérêt fiscal d’un logement neuf sans mauvaise surprise
Pour un acquéreur en VEFA, un propriétaire occupant ou un investisseur locatif, l’exonération temporaire réduit potentiellement le coût de détention pendant une période limitée. Elle ne doit toutefois pas devenir le seul critère de décision. Son montant dépend de la valeur locative cadastrale et des taux locaux, et non du prix d’achat du logement.
La résidence secondaire peut relever de l’exonération attachée à la construction si les conditions sont réunies. Le régime n’est pas réservé, par principe, à la résidence principale. En revanche, les exonérations liées à l’âge, aux allocations ou aux ressources répondent à d’autres règles et concernent fréquemment l’habitation principale. Ces mécanismes ne doivent pas être confondus avec l’exonération propre à la construction neuve.
Certains logements financés par des prêts aidés de l’État peuvent enfin relever de durées spécifiques de 10 ou 15 ans. Ces régimes sont distincts de l’exonération énergétique. Ils supposent de vérifier le type exact de financement, la nature du logement et les conditions applicables.
Avant l’achat ou la livraison, sécurisez trois éléments : la date d’achèvement prévisionnelle, la délibération locale et les justificatifs disponibles. Après la déclaration, conservez la preuve de transmission et contrôlez le premier avis. Cette méthode permet de distinguer ce qui relève du régime national, de la décision locale et des sommes qui restent éventuellement dues.