Publié par : Jean-Élie Pommier — Rédacteur spécialisé en assurance
Relu, corrigé et validé par : Lucie Vallet — Rédactrice en chef
Après un accident, l’absence de constat amiable ne signifie pas automatiquement l’absence d’indemnisation. Elle rend toutefois la reconstitution des faits plus difficile : l’assureur doit comprendre ce qui s’est passé, identifier les véhicules impliqués et évaluer les responsabilités. Le bon réflexe consiste à déclarer rapidement le sinistre et à transformer chaque élément disponible en preuve exploitable.
Le constat amiable aide, mais il ne décide pas seul de votre indemnisation
Le constat amiable est un document pratique. Il rassemble les coordonnées des conducteurs, les informations d’assurance, un croquis, les circonstances et les observations de chacun. Signé par les deux parties, il facilite le traitement du dossier. Son absence ne bloque toutefois pas, à elle seule, une déclaration de sinistre.
Remplir un constat amiable après un accident — Découvrez la démarche officielle pour remplir votre constat amiable et aider les assureurs à établir les responsabilités.
La formule « pas de constat, pas de preuve » est donc trop catégorique. Sans constat, vous devez fournir d’autres éléments cohérents. L’assureur examine les versions des conducteurs, les dégâts, les témoignages et, lorsqu’ils existent, les documents établis par les forces de l’ordre. Si aucun élément ne permet d’établir la responsabilité d’un tiers, l’indemnisation de vos propres dommages dépend davantage des garanties prévues au contrat.
La responsabilité reste au centre du dossier
Une assurance responsabilité civile automobile indemnise les dommages causés aux autres lorsque son assuré est responsable. Pour les dommages subis par votre véhicule, la prise en charge varie selon la formule choisie. Une couverture au tiers n’offre pas la même protection qu’une garantie dommages tous accidents ou qu’une garantie collision. En cas de désaccord persistant, l’assureur peut retenir une responsabilité partagée ou ne pas pouvoir imputer le sinistre à un tiers identifié.
Il faut aussi distinguer l’absence de constat d’un accident sans contact. Un véhicule peut provoquer une manœuvre d’évitement, puis repartir sans toucher votre voiture. Dans ce cas, prouver l’implication de ce véhicule devient essentiel. Une plaque d’immatriculation, des témoins indépendants, une vidéo ou l’intervention des autorités peuvent faire la différence.
Dans les 5 jours ouvrés : déclarer le sinistre et préserver les preuves
La déclaration de sinistre doit en principe être adressée à votre assureur dans un délai de 5 jours ouvrés. Consultez néanmoins vos conditions contractuelles, car elles précisent les modalités de contact : espace client, téléphone, courrier ou application. Ne retardez pas la démarche dans l’attente d’un constat que l’autre conducteur refuse de remplir.
Racontez les faits sans les interpréter
Dans votre déclaration, indiquez la date, l’heure, le lieu précis, le sens de circulation, la météo, l’état de la chaussée, les véhicules concernés et les dommages visibles. Décrivez les faits dans l’ordre chronologique, avec des phrases simples. Évitez d’affirmer une responsabilité si vous n’en êtes pas certain : mentionnez plutôt ce que vous avez observé. Joignez votre propre schéma, même s’il n’a pas été signé par l’autre conducteur.
Un dossier solide repose sur une chronologie vérifiable, pas sur un récit isolé. Notez immédiatement les détails qui s’effacent vite : couleur du véhicule, voie empruntée, direction de fuite, position finale des voitures ou présence d’un feu tricolore. Après le choc, le stress peut brouiller les repères. Les consigner dans les premières minutes vous aidera à retrouver une scène précise lorsque l’assureur demandera des explications plusieurs jours plus tard.
Ne faites pas réparer trop vite
Photographiez les dommages avant toute réparation, conservez les pièces remplacées si possible et attendez les instructions de l’assureur avant de faire intervenir un carrossier, sauf urgence liée à la sécurité. Une expertise peut être nécessaire pour relier les dégâts déclarés aux circonstances de l’accident. Gardez aussi les factures de remorquage, de gardiennage ou de véhicule de remplacement lorsqu’elles sont couvertes par votre contrat.
Quelles preuves peuvent remplacer un constat amiable ?
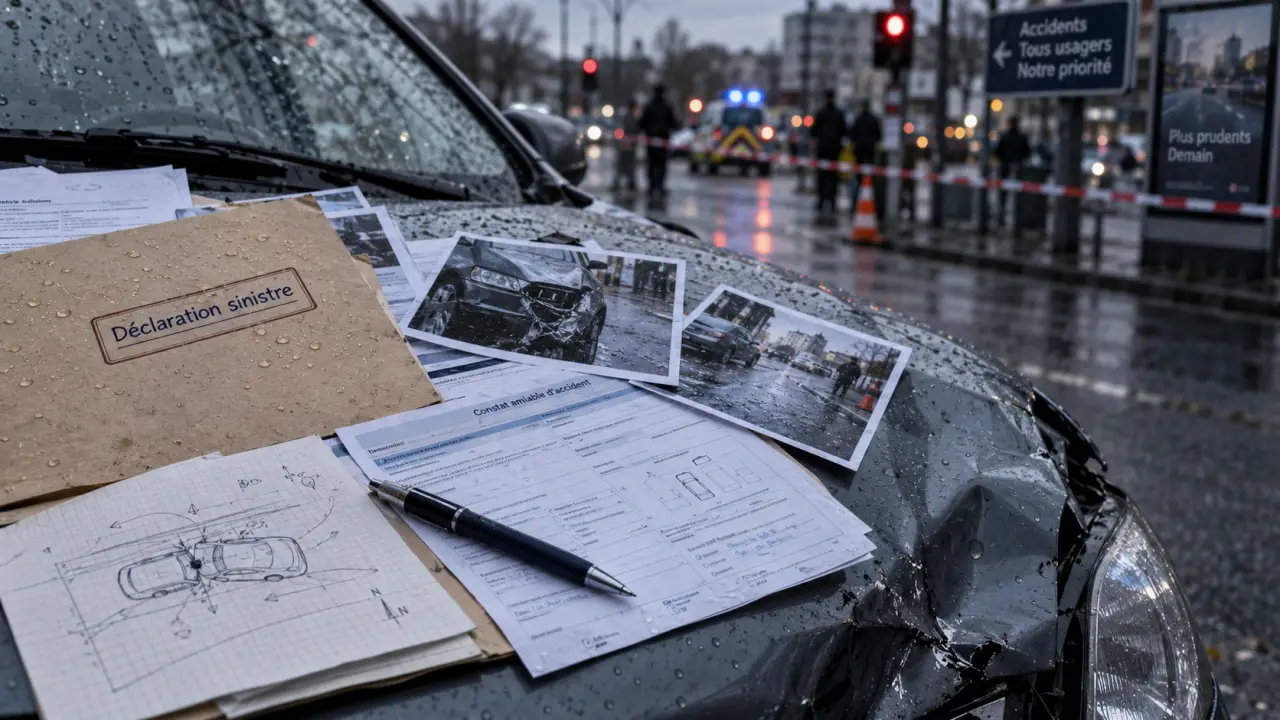
Aucune pièce ne suffit systématiquement à elle seule. En revanche, un ensemble d’éléments concordants renforce nettement votre dossier. Privilégiez les documents datés, lisibles et obtenus régulièrement. Les images doivent montrer à la fois les dégâts en détail et l’environnement général de l’accident.
| Élément à recueillir | Ce qu’il peut démontrer | Réflexe utile |
|---|---|---|
| Photos et vidéos | Position des véhicules, dégâts, marquage au sol, signalisation | Prendre des vues larges puis détaillées |
| Témoignages | Déroulement de la scène ou départ du tiers | Relever l’identité et les coordonnées des témoins |
| Immatriculation du tiers | Identification du véhicule impliqué | La noter immédiatement, sans la reconstituer de mémoire |
| Rapport de police ou de gendarmerie | Intervention, déclarations et constatations réalisées sur place | Conserver toute référence ou tout récépissé remis |
| Vidéo disponible | Présence ou trajectoire d’un véhicule | Signaler rapidement son existence à l’assureur ou aux autorités |
Demandez aux témoins une attestation écrite, factuelle, datée et signée, accompagnée de leurs coordonnées. Un témoignage utile décrit ce que la personne a vu, et non ce qu’elle suppose. Si des caméras sont présentes à proximité, repérez précisément le commerce, le parking ou l’immeuble concerné : les enregistrements peuvent être effacés rapidement. Ne tentez pas de les obtenir par des moyens détournés. Signalez plutôt leur existence dans votre déclaration ou aux forces de l’ordre.
Refus de constat et délit de fuite : deux situations à distinguer
Si l’autre conducteur refuse de signer
Un conducteur peut refuser de remplir ou de signer un constat, notamment s’il conteste les circonstances. Ne le contraignez pas et ne signez jamais un document incomplet ou inexact. Relevez son identité, son immatriculation et, si possible, son assureur. Photographiez les véhicules et rédigez votre propre déclaration. Le refus de constat ne permet pas à lui seul de désigner un responsable : les éléments réunis ensuite permettront à l’assureur d’instruire le dossier.
Vous pouvez aussi transmettre les échanges écrits utiles avec le tiers, à condition qu’ils concernent réellement le sinistre. Gardez un ton neutre. Un message agressif ou une accusation non étayée ne renforce pas votre position et peut compliquer la lecture du dossier.
Si le véhicule est parti
En cas de délit de fuite, notez immédiatement tout ce qui peut identifier le véhicule et contactez les forces de l’ordre. Porter plainte formalise les faits et peut ouvrir des recherches, mais la plainte ne remplace pas à elle seule la preuve de la responsabilité ou de l’implication du véhicule. Informez votre assureur dans le même délai de déclaration et transmettez le récépissé ou les références disponibles.
Si vous êtes blessé, si l’accident est dangereux ou si une personne vulnérable est impliquée, la priorité reste l’appel des secours et la mise en sécurité. Ne poursuivez pas le véhicule qui s’enfuit : cette réaction pourrait aggraver le risque.
Ce que votre contrat peut couvrir et ce qu’il faut vérifier
Face à un accident sans constat, relisez les garanties applicables avant de conclure à un refus de prise en charge. La responsabilité civile protège les tiers victimes lorsque vous êtes responsable. Une garantie dommages tous accidents peut, selon le contrat, couvrir votre véhicule même si le tiers n’est pas identifié. Une garantie collision peut être plus restrictive et exiger un tiers identifié. Les franchises, exclusions et plafonds restent déterminants, tout comme les conditions de mise en jeu de chaque garantie.
- Vérifiez si votre formule couvre les dommages sans tiers identifié.
- Demandez si une expertise est prévue et quels justificatifs transmettre.
- Conservez une copie de chaque envoi, photo, attestation et échange.
- Demandez une explication écrite si une garantie est refusée ou limitée.
- En cas de désaccord durable, examinez les recours prévus par votre contrat : service réclamation, médiation ou conseil juridique adapté à votre situation.
L’essentiel est d’agir vite, sans dramatiser ni minimiser l’accident. Même sans constat amiable, une déclaration précise, des preuves préservées et une lecture attentive des garanties donnent à l’assureur les éléments nécessaires pour examiner votre demande dans de bonnes conditions.