L’assurance emprunteur protège le remboursement d’un crédit immobilier lorsqu’un événement grave empêche l’emprunteur de payer ses mensualités. Elle pèse aussi dans le coût total du financement. Entre le contrat proposé par la banque et une assurance individuelle, le choix ne dépend donc pas uniquement du tarif : les garanties, les exclusions, la quotité assurée et votre situation personnelle doivent être comparés avec attention.
Ce que l’assurance emprunteur couvre réellement
L’assurance de prêt est liée au crédit, mais elle ne prend pas automatiquement en charge toutes les échéances, quelles que soient les circonstances. Elle intervient uniquement selon les garanties prévues au contrat lorsqu’un sinistre couvert survient. Selon la situation, l’assureur peut rembourser tout ou partie du capital restant dû ou régler une partie des mensualités.
Les garanties qui sécurisent le crédit immobilier
La garantie décès forme la base de la protection. Lorsque l’assuré décède, elle permet de rembourser la part assurée du capital restant dû. Les garanties d’invalidité et d’incapacité de travail couvrent les situations dans lesquelles l’emprunteur ne peut plus exercer son activité, temporairement ou durablement, selon les définitions du contrat. La garantie perte d’emploi peut être proposée en complément. Elle reste généralement soumise à des conditions d’éligibilité, à des délais et à des limites d’indemnisation.
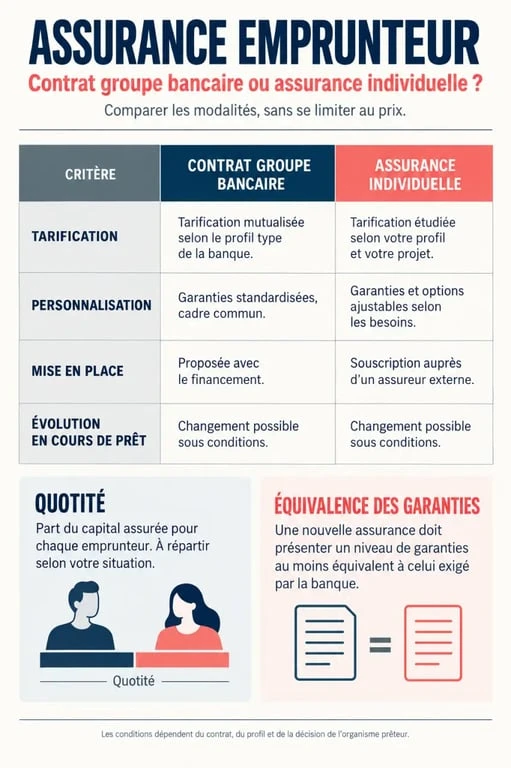
La quotité mérite une attention particulière. Pour un emprunt à deux, une couverture répartie à 50 % sur chaque tête signifie que l’assurance ne prend en charge que la moitié du prêt si un seul emprunteur décède ou devient invalide. Une quotité de 100 % sur chaque coemprunteur offre une protection plus large, mais augmente généralement la cotisation. Le niveau adapté dépend de l’écart entre les revenus, de l’épargne disponible et de la capacité du foyer à conserver le bien avec un seul salaire.
Exclusions, franchises et mode d’indemnisation
Deux contrats qui présentent les mêmes intitulés de garanties peuvent offrir une protection très différente. Vérifiez les exclusions liées à certaines pratiques sportives, activités professionnelles ou pathologies. Regardez aussi la franchise, c’est-à-dire la période pendant laquelle aucune prestation n’est versée après le début d’un arrêt de travail. Le mode d’indemnisation compte également. Un contrat forfaitaire peut verser une prestation calculée selon la mensualité assurée, tandis qu’un contrat indemnitaire tient compte de la perte de revenus réellement subie.
Les clauses moins visibles du contrat peuvent modifier la prise en charge. Il faut notamment lire la définition de l’incapacité, les conditions applicables à une reprise à temps partiel, la manière dont la profession est prise en compte et les délais de carence. Ces éléments comptent particulièrement pour un indépendant, un professionnel libéral ou un salarié dont le revenu dépend de primes variables. Une garantie qui semble équivalente peut alors laisser une part importante de la mensualité à payer.
Obligatoire ou non : ce que la banque peut exiger
La loi ne rend pas l’assurance emprunteur obligatoire pour tous les crédits immobiliers. En pratique, l’organisme prêteur peut toutefois l’exiger pour accorder le financement et sécuriser le remboursement. Il détermine alors les garanties minimales attendues selon le projet : résidence principale, investissement locatif, résidence secondaire, achat seul ou à deux.
Changer d’assurance emprunteur : droits et démarches officielles — Découvrez comment résilier et changer d’assureur à tout moment pour votre crédit immobilier, selon la procédure officielle.
La banque doit remettre une fiche standardisée d’information présentant notamment les garanties et les critères d’équivalence. La fiche personnalisée détaille les exigences qui s’appliquent à votre demande de prêt. Elle sert de référence pour évaluer un contrat externe. La banque ne peut pas refuser une délégation d’assurance lorsque le niveau de garantie proposé est équivalent à celui qu’elle demande.
Cette liberté de choix existe dès la souscription. Vous pouvez accepter le contrat groupe de la banque ou présenter une assurance individuelle souscrite auprès d’un autre assureur. Le prêt ne peut pas être facturé plus cher au seul motif que vous choisissez une assurance externe conforme aux critères exigés.
Contrat groupe et assurance individuelle : comparer au-delà de la cotisation
Le contrat groupe est négocié par la banque pour un ensemble d’emprunteurs. Son intégration au dossier est généralement simple et peut convenir à certains profils. L’assurance individuelle, aussi appelée délégation d’assurance, est tarifée et construite de manière plus personnalisée. Selon les offres comparées, un contrat groupe peut être annoncé comme jusqu’à deux fois plus cher qu’une assurance individuelle. Ce chiffre ne suffit toutefois pas à trancher : la comparaison doit porter sur les garanties et les conditions de prise en charge.
| Point à comparer | Contrat groupe | Assurance individuelle |
|---|---|---|
| Tarification | Souvent fondée sur une mutualisation des profils | Davantage liée à l’âge, à la santé, au métier et au projet |
| Mise en place | Intégrée au parcours bancaire | Demande une analyse et une validation de l’équivalence |
| Personnalisation | Garanties standardisées | Options et niveaux de couverture plus ajustables |
| Évolution en cours de prêt | Peut être remplacé | Peut également être remplacé si nécessaire |
Les quatre repères pour comparer utilement
- Le coût total : demandez le montant des cotisations sur toute la durée du prêt, et pas seulement la mensualité des premières années.
- La quotité : vérifiez la part réellement couverte pour chaque emprunteur.
- Les critères de prise en charge : incapacité, invalidité, franchise, exclusions et limites doivent être clairement indiquées.
- L’équivalence des garanties : contrôlez chaque exigence de la fiche personnalisée avant de transmettre le contrat à la banque.
Le TAEG aide à apprécier le coût global du crédit, car il intègre les frais obligatoires liés à l’emprunt. Il est utile pour comparer deux financements. La lecture du coût de l’assurance reste cependant indispensable : un tarif inférieur n’a d’intérêt que si la protection correspond à vos besoins et aux exigences de la banque.
Changer d’assurance emprunteur pendant le crédit
Vous pouvez changer d’assurance emprunteur en cours de prêt. Cette substitution peut permettre de trouver un tarif plus compétitif, des garanties mieux adaptées ou une couverture plus cohérente après une évolution professionnelle ou familiale. Le nouveau contrat doit respecter une condition centrale : son niveau de garanties doit être au moins équivalent à celui exigé par la banque.
Une démarche en cinq étapes
- Récupérez la fiche personnalisée et les conditions de votre assurance actuelle.
- Demandez un ou plusieurs devis en indiquant précisément les garanties requises, le capital restant dû et la quotité.
- Choisissez un contrat dont la date d’effet et les garanties sont compatibles avec votre prêt.
- Transmettez la demande de substitution et le nouveau contrat à l’organisme prêteur.
- Après l’accord, vérifiez l’avenant au contrat de crédit et la bonne résiliation de l’ancienne assurance.
Après avoir donné son accord, la banque dispose de 10 jours ouvrés pour modifier le contrat de crédit par avenant. Conservez les échanges, les conditions générales et la preuve d’envoi de votre demande. Ne résiliez pas l’ancien contrat avant l’acceptation du nouveau et la mise en place effective de la substitution. Cette précaution évite une période sans couverture.
Adapter l’assurance à votre profil plutôt qu’à une offre standard
Le contrat adapté dépend de votre âge, de votre métier, de votre état de santé, du montant emprunté et de la nature du bien. Un primo-accédant salarié en CDI ne rencontre pas les mêmes enjeux qu’un travailleur indépendant, un investisseur locatif ou un emprunteur proche de la retraite. Pour ce dernier, les limites d’âge de certaines garanties doivent être examinées avec soin.
Le questionnaire de santé peut influencer l’acceptation du dossier, le tarif ou les conditions de couverture. Répondez avec exactitude aux questions posées. Une déclaration incomplète peut fragiliser l’indemnisation en cas de sinistre. Si vous avez un antécédent médical ou exercez une activité professionnelle à risque, comparez les exclusions et les éventuelles surprimes au lieu de vous arrêter au premier refus ou au premier tarif proposé.
Avant de signer ou de changer de contrat, établissez une courte liste de priorités. Vous pouvez vouloir maintenir le logement si l’un des revenus disparaît, protéger intégralement le coemprunteur, couvrir une activité indépendante ou limiter le coût total du crédit. Cette hiérarchie facilite le choix d’une assurance emprunteur cohérente avec votre situation, plutôt que la sélection du contrat le moins cher.