Publié par : Jean-Élie Pommier — Rédacteur spécialisé en mutuelle
Le remboursement d’un traitement Invisalign dépend de votre âge, du contrat souscrit et de la ligne de garantie consacrée à l’orthodontie. Pour un adulte, la Sécurité sociale ne prend généralement pas en charge les soins orthodontiques. La complémentaire santé devient alors le principal moyen de réduire une facture comprise entre 1 500 € et 6 000 €. Avant de choisir une formule, vérifiez le tableau de garanties et demandez une estimation écrite à la mutuelle à partir d’un devis précis.
Ce que rembourse la Sécurité sociale selon l’âge
La première distinction concerne l’âge du patient. Avant 16 ans, l’orthodontie peut être prise en charge par la Sécurité sociale, sous réserve d’un accord préalable et d’un début de traitement au moment prévu. Le remboursement annoncé s’élève à 193,50 € par semestre, pendant une durée maximale de 3 ans. Les aligneurs transparents peuvent entrer dans ce cadre lorsqu’ils sont prescrits pour un traitement orthodontique, mais le prix facturé par le praticien peut rester nettement supérieur à la base de remboursement.
Après 16 ans, l’orthodontie est en principe considérée comme non remboursable par l’Assurance Maladie, sauf situations très particulières, notamment lorsqu’une intervention de chirurgie des mâchoires est prévue. Pour un traitement Invisalign adulte, une garantie exprimée uniquement en pourcentage de la base de remboursement ne suffit donc pas toujours. Si aucun remboursement obligatoire n’est prévu, le pourcentage peut ne rien verser.
Pourquoi le nom du traitement compte moins que la ligne de garantie
Invisalign désigne une technique d’orthodontie invisible fondée sur des aligneurs amovibles. Une mutuelle ne rembourse pas nécessairement une marque. Elle regarde la catégorie prévue dans le contrat, par exemple « orthodontie non remboursée par la Sécurité sociale », « orthodontie adulte » ou « actes dentaires hors nomenclature ». Le devis du praticien et, lorsqu’il s’applique à l’orthodontie, le code CCAM TO90 aident l’assureur à qualifier la dépense.
Ne vous fiez donc pas à la seule mention « dentaire renforcé ». Une garantie avantageuse pour les couronnes ou les implants ne prévoit pas automatiquement un forfait pour les gouttières invisibles. La rubrique orthodontie non prise en charge doit être contrôlée en priorité. Examinez aussi les exclusions, car certains contrats distinguent les soins orthodontiques des actes considérés comme esthétiques.
Forfait, pourcentage ou plafond : comparer une mutuelle Invisalign correctement
Les contrats utilisent plusieurs modes de remboursement. Pour un adulte, le forfait en euros est souvent le plus lisible, car il s’applique directement à une dépense qui n’est pas remboursée par la Sécurité sociale. Les montants indiqués peuvent aller de 200 € à 1 000 € par an selon le niveau de formule et les limites prévues au contrat.
| Type de garantie | Fonctionnement | Intérêt pour Invisalign adulte |
|---|---|---|
| Pourcentage sur la base de la Sécurité sociale | Remboursement calculé à partir d’un tarif de référence | À examiner avec prudence si aucun remboursement obligatoire n’est prévu |
| Forfait annuel ou semestriel | Somme fixe disponible sur une période donnée | Le plus simple à estimer pour une orthodontie non remboursée |
| Garantie mixte | Pourcentage sur les soins remboursés et enveloppe pour certains actes | Peut convenir si le forfait vise explicitement l’orthodontie adulte |
Le plafond et la période de calcul changent le résultat
Un forfait de 600 € par an n’a pas la même valeur qu’un forfait de 600 € pour toute la durée du contrat. Vérifiez aussi la période de renouvellement : année civile, année d’adhésion ou semestre. Un traitement qui s’étale sur 3 à 24 mois peut couvrir deux périodes de garantie. Le remboursement total peut alors être différent, mais seulement si le contrat autorise plusieurs versements et si les factures sont réparties selon ses règles.
Regardez également le plafond global dentaire, les éventuels délais de carence et l’ancienneté exigée. Certaines formules excluent les actes esthétiques ou limitent le forfait à certains actes précisément définis. Une garantie attractive sur le papier perd de son intérêt si le traitement doit commencer avant la fin du délai d’attente ou si le plafond est déjà utilisé pour d’autres soins dentaires.
Du devis au remboursement : la méthode qui évite les mauvaises surprises
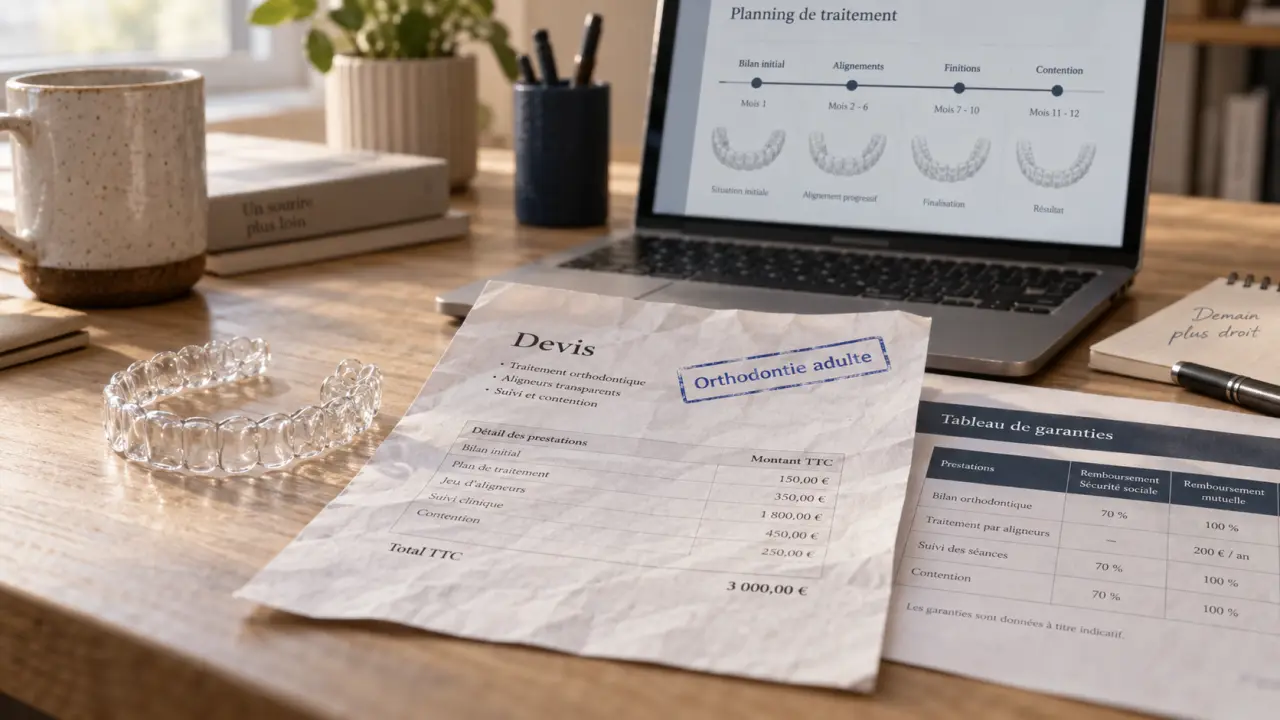
Ne choisissez pas une complémentaire uniquement sur la promesse d’une « forte couverture dentaire ». Demandez d’abord au praticien un devis détaillé avec le coût total, l’échéancier prévisionnel, la durée estimée, la nature de l’acte et le montant des acomptes. Transmettez ensuite ce document à la mutuelle et demandez une réponse écrite. Une estimation personnalisée ou une confirmation de prise en charge permet de vérifier le montant réellement versé.
- Demandez le devis complet avant de verser un acompte.
- Repérez dans le tableau de garanties la ligne « orthodontie non remboursée » ou son équivalent.
- Faites confirmer le montant du forfait, sa périodicité et le plafond encore disponible.
- Contrôlez la date d’effet du contrat et l’existence d’un éventuel délai de carence.
- Conservez le devis, les factures acquittées et les preuves de paiement pour constituer le dossier.
Faire coïncider les dates sans reporter les soins nécessaires
Le remboursement dépend aussi du calendrier administratif : date de souscription, date d’effet du contrat, date des factures et période de renouvellement du forfait. Un soin engagé trop tôt peut être exclu de la garantie. À l’inverse, un échéancier compatible avec les dates du contrat peut permettre d’utiliser deux enveloppes successives, si les conditions de remboursement l’autorisent. Cela ne doit pas conduire à retarder un traitement nécessaire. Demandez simplement au praticien et à l’assureur comment les factures seront émises avant de vous engager.
Pour les mineurs, une demande d’accord préalable peut être nécessaire avant le démarrage des soins. Pour les adultes, l’envoi d’un devis reste indispensable pour éviter une mauvaise interprétation de la garantie. La réponse orale d’un conseiller peut vous orienter, mais une confirmation écrite offre une meilleure protection lorsque le budget est important.
Calculer le reste à charge avant de choisir une formule
Le meilleur contrat n’est pas forcément celui qui affiche le forfait le plus élevé. Comparez le remboursement supplémentaire avec la hausse de cotisation et vérifiez que la couverture correspond à votre situation. Pour un devis de 4 000 €, un forfait annuel de 500 € sur deux années de traitement peut théoriquement réduire la dépense de 1 000 €, si les factures et les plafonds permettent cette répartition. Le reste à charge estimé serait alors de 3 000 €.
À l’inverse, une garantie à 300 % de la base de la Sécurité sociale peut être intéressante pour des actes remboursés, sans apporter de solution à un adulte si l’orthodontie invisible est exclue ou non remboursée. Demandez toujours à la mutuelle : « Quel montant en euros me sera versé pour ce devis précis ? » Cette réponse est plus utile qu’un pourcentage présenté sans indication sur la base utilisée.
Les critères d’une formule adaptée à votre profil
- Adulte : privilégiez un forfait explicitement prévu pour l’orthodontie non remboursée ou l’orthodontie adulte.
- Adolescent de moins de 16 ans : vérifiez le complément du remboursement obligatoire par semestre et les conditions de l’accord préalable.
- Famille : contrôlez si le plafond est individuel ou partagé entre les bénéficiaires du contrat.
- Traitement proche : écartez les contrats dont le délai de carence ne correspond pas à votre calendrier.
Enfin, comparez le coût total du traitement, les cotisations versées pendant sa durée et les facilités de paiement proposées par le cabinet. Une mutuelle Invisalign ne rend pas systématiquement les aligneurs gratuits. Elle peut toutefois transformer un remboursement incertain en budget chiffré, vérifiable et plus facile à maîtriser. Le bon choix repose donc sur le montant réellement versé, les conditions du forfait et la compatibilité du contrat avec votre calendrier de soins.