Publié par : Jean-Élie Pommier — Rédacteur spécialisé en retraite
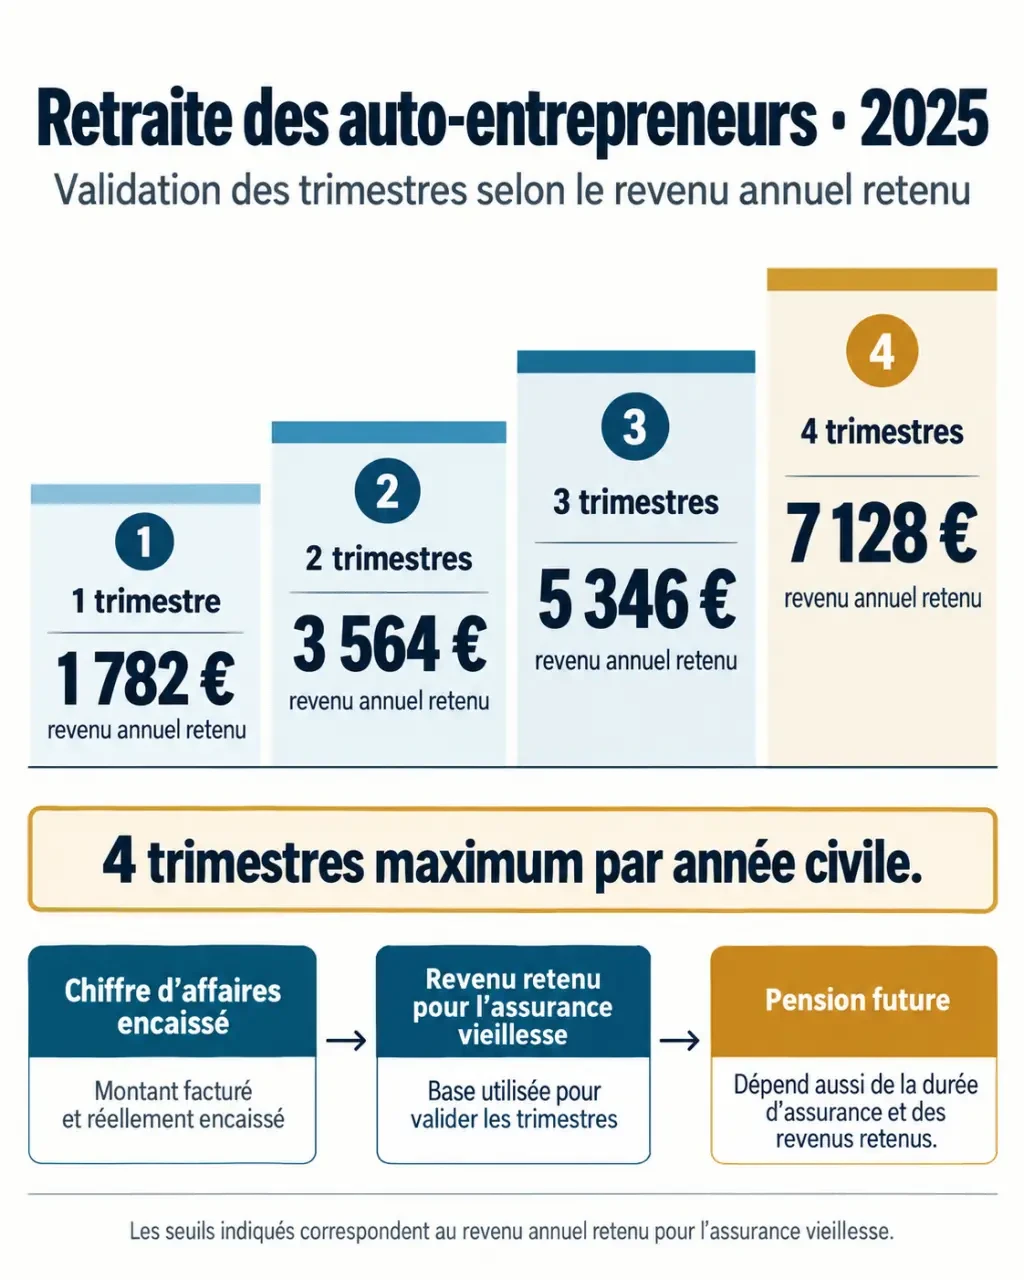
En micro-entreprise, les trimestres de retraite ne dépendent pas du nombre de mois travaillés : ils dépendent des revenus issus du chiffre d’affaires déclaré et des cotisations correspondantes. Vous pouvez valider 4 trimestres au maximum par année civile, toutes activités confondues. Pour préparer votre retraite, il faut distinguer trois éléments : le chiffre d’affaires encaissé, le revenu retenu pour l’assurance vieillesse et le montant de votre future pension.
Un trimestre de retraite ne correspond pas à trois mois d’activité
La validation repose sur un seuil annuel de revenu soumis à cotisations, et non sur une durée effective de travail. Une activité saisonnière peut donc permettre de valider plusieurs trimestres, tandis qu’une micro-entreprise ouverte toute l’année avec de faibles recettes peut n’en valider aucun.
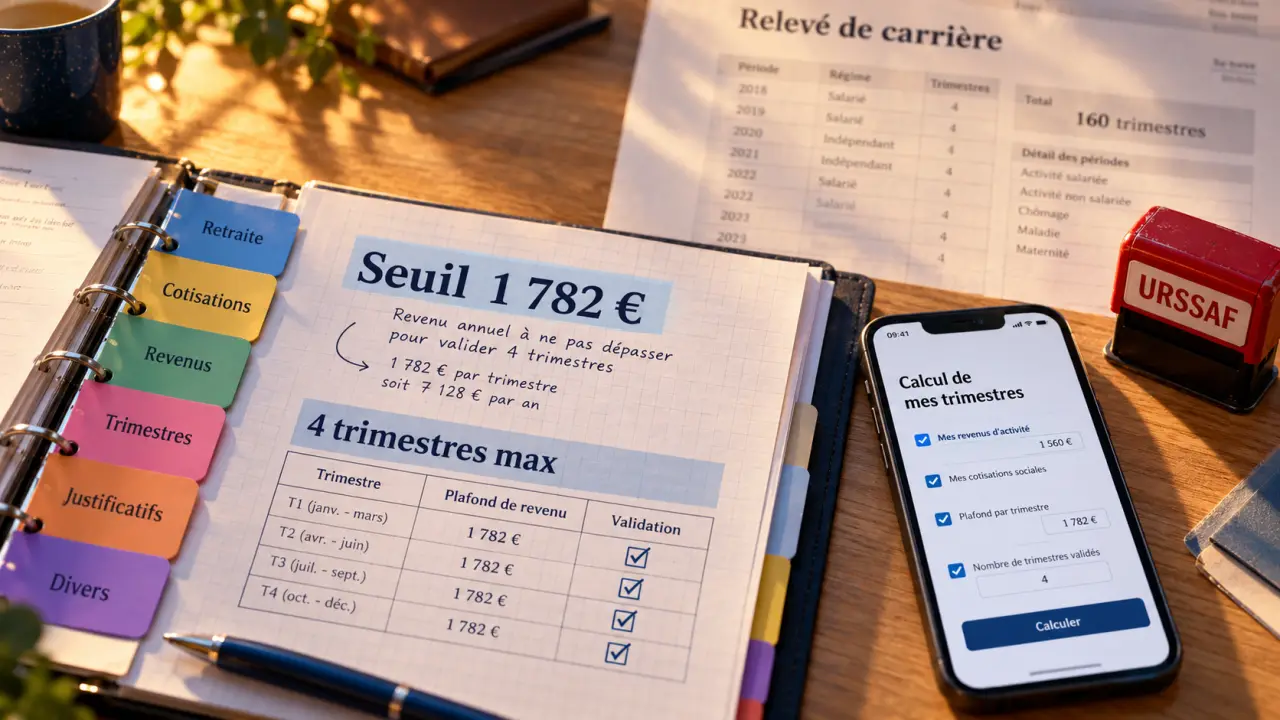
Pour les droits acquis en 2025, le revenu nécessaire pour valider un trimestre est de 1 782 €, soit 150 fois le Smic horaire brut applicable au 1er janvier. Ce montant n’est ni un chiffre d’affaires à facturer ni un bénéfice net disponible sur votre compte bancaire.
| Trimestres visés | Revenu annuel nécessaire en 2025 |
|---|---|
| 1 trimestre | 1 782 € |
| 2 trimestres | 3 564 € |
| 3 trimestres | 5 346 € |
| 4 trimestres | 7 128 € |
Attention à ne pas transformer directement ces montants en objectifs commerciaux. Le passage du chiffre d’affaires au revenu retenu dépend de votre activité et des règles d’affectation de vos cotisations. Un commerçant, un artisan et un professionnel libéral ne doivent donc pas utiliser automatiquement le même seuil de recettes.
Autre distinction importante : déclarer votre chiffre d’affaires chaque trimestre ne signifie pas que chaque déclaration vous attribue un trimestre de retraite. La périodicité de paiement à l’Urssaf et le décompte des droits vieillesse sont deux mécanismes différents.
Le bon seuil de chiffre d’affaires dépend de votre catégorie
Avant de chercher un montant, identifiez la catégorie sous laquelle vos recettes sont déclarées : vente de marchandises, prestations commerciales ou artisanales relevant des BIC, activité libérale relevant des BNC, avec ou sans affiliation à la Cipav. L’intitulé commercial de votre métier ne suffit pas toujours à déterminer cette catégorie.
Vente et prestations BIC : ne pas confondre les abattements
Dans le régime micro-fiscal courant, l’abattement est de 71 % pour la vente de marchandises et de 50 % pour les prestations de services BIC. Ces différences expliquent pourquoi un chiffre d’affaires identique ne représente pas le même revenu forfaitaire selon l’activité. Cependant, l’abattement fiscal ne doit pas être utilisé seul comme calculateur universel des droits à retraite : le régime micro-social comporte ses propres règles d’affectation des cotisations.
Pour fixer votre objectif annuel, consultez le tableau officiel applicable à l’année concernée sur Entreprendre.Service-Public.fr, puis vérifiez qu’il correspond exactement à votre catégorie. Un seuil présenté simplement comme « prestations de services », sans préciser BIC ou BNC, est insuffisamment précis pour piloter votre retraite.
BNC, Cipav et locations touristiques : vérifier le régime exact
Pour une activité libérale, vérifiez d’abord votre caisse de retraite. Les professionnels relevant de la Cipav ne doivent pas reprendre automatiquement les calculs d’un indépendant libéral rattaché au régime général. L’abattement fiscal habituel des micro-BNC, de 34 %, ne dispense pas de cette vérification.
Les meublés de tourisme nécessitent également une lecture spécifique : classement, nature de la location et conditions d’affiliation sociale peuvent modifier les règles applicables. Ne choisissez pas un seuil de retraite uniquement parce que votre activité figure fiscalement dans la catégorie des BIC.
Pour comparer deux tableaux trouvés en ligne, contrôlez toujours l’année, l’activité et la caisse concernées. Un chiffre exact pour une autre année ou un autre régime peut conduire à manquer votre objectif de validation.
Les cotisations payées ne financent pas uniquement la retraite
Le calcul de départ est simple : chiffre d’affaires encaissé × taux micro-social applicable. Mais la somme obtenue finance plusieurs branches de la protection sociale. Elle ne constitue donc pas une cotisation intégralement affectée à votre pension.
À titre de repère, pour 2025, le taux micro-social ordinaire est de 12,3 % pour la vente de marchandises et de 21,2 % pour les prestations de services BIC, hors contribution à la formation professionnelle. Les activités libérales doivent être distinguées selon leur affiliation : le taux applicable ne peut pas être résumé par un pourcentage unique pour toutes les professions.
Par exemple, 10 000 € de recettes de vente donnent 1 230 € de cotisations micro-sociales au taux de 12,3 %. Ce résultat ne permet pas, à lui seul, de déduire le nombre de trimestres : il faut connaître la part affectée à l’assurance vieillesse et les règles de calcul correspondantes.
Pensez aussi à l’ACRE, aux changements de catégorie et aux activités mixtes. Ils imposent de vérifier le traitement de votre situation plutôt que d’appliquer mécaniquement un tableau général. En cas de recettes multiples, conservez une ventilation par activité.
Votre chiffre d’affaires ressemble ici à un courant : ce n’est pas seulement son volume qui compte, mais aussi le chemin qu’il emprunte. Une facture émise en décembre et encaissée en janvier alimente normalement la déclaration de l’année suivante. Pour surveiller vos droits, tenez donc un tableau des encaissements effectifs, distinct de votre carnet de commandes. Cela évite de croire un objectif annuel atteint grâce à des factures encore impayées.
Quatre trimestres protègent votre durée d’assurance, pas le montant de votre pension
Valider quatre trimestres sur une année contribue à atteindre la durée d’assurance requise pour votre génération. Cela ne signifie pas que votre retraite sera immédiatement à taux plein, ni que son montant sera élevé. L’âge de départ, l’ensemble de votre carrière et les règles propres aux régimes concernés restent déterminants.
La retraite de base dépend notamment des revenus retenus et de la durée d’assurance. La retraite complémentaire repose sur des droits, généralement exprimés en points. Atteindre juste le seuil de quatre trimestres et réaliser un chiffre d’affaires nettement supérieur ne produisent donc pas nécessairement la même pension.
Si vous êtes également salarié, les trimestres de vos activités ne s’additionnent pas au-delà de quatre pour une même année civile. Vous pouvez néanmoins acquérir des droits financiers dans plusieurs régimes. Avant de chercher davantage de chiffre d’affaires uniquement pour « gagner des trimestres », regardez ceux que votre emploi salarié vous permet déjà de valider.
Enfin, un chiffre d’affaires nul ne crée normalement pas de droits contributifs au titre du régime micro-social ordinaire. Certains événements, comme une période de maladie ou de chômage indemnisé, peuvent toutefois ouvrir des droits sous conditions : ils doivent être examinés séparément.
Les vérifications à faire avant et après la clôture de l’année
Le meilleur réflexe consiste à contrôler votre trajectoire avant les derniers encaissements annuels, puis à vérifier les droits réellement reportés. Une estimation commerciale n’a pas la même valeur qu’un relevé de carrière alimenté par les organismes.
- Identifiez votre régime : catégorie déclarative, caisse de retraite et éventuelle activité salariée parallèle.
- Totalisez vos encaissements : séparez vente, prestations BIC et recettes BNC, sans déduire vos dépenses professionnelles.
- Vérifiez le seuil annuel officiel : utilisez Entreprendre.Service-Public.fr et les informations de l’Urssaf correspondant à votre situation.
- Conservez vos justificatifs : déclarations, paiements, attestations et détail des recettes.
- Contrôlez votre relevé de carrière : consultez votre espace Assurance retraite ou votre compte Info Retraite après la mise à jour des droits.
Si une année paraît incomplète, vérifiez d’abord les délais de transmission avant de demander une correction. Adressez ensuite vos justificatifs à l’organisme compétent. Pour estimer votre pension future, utilisez le service d’estimation d’Info Retraite : il rapproche vos différents régimes, là où un simple tableau de chiffre d’affaires ne mesure que votre objectif annuel de validation.