Publié par : Jean-Élie Pommier — Rédacteur spécialisé en assurance
Relu, corrigé et validé par : Lucie Vallet — Rédactrice en chef
Une recherche sur VYV assurance habitation renvoie vers les offres proposées par VYV Conseil. Leur promesse est simple : protéger son logement avec un tarif lisible et un interlocuteur en France. Avant de demander un devis, il faut toutefois distinguer le prix d’appel, les garanties adaptées à votre logement et les conditions propres aux offres locales, notamment à Paris.
Ce que propose VYV Conseil pour assurer un logement
VYV Conseil commercialise une assurance habitation destinée à couvrir les conséquences financières des sinistres du quotidien. Incendie, dégât des eaux, cambriolage ou problème de serrurerie peuvent donner lieu à une couverture et à une assistance, selon les garanties souscrites.
Résilier son assurance habitation sans pénalités — Découvrez les règles officielles et les démarches pour résilier votre contrat d’assurance habitation, notamment à l’échéance.
L’offre repose sur des contrats présentés comme simples à lire, des franchises annoncées et un accompagnement assuré par un service client en France. Cette approche peut convenir à un locataire qui cherche à satisfaire son obligation d’assurance, mais aussi à toute personne qui souhaite comparer un contrat multirisque habitation sans multiplier les options.
Locataire, propriétaire : le besoin n’est pas identique
Pour un locataire, l’assurance habitation est obligatoire au minimum pour les risques locatifs. Elle protège notamment le propriétaire lorsque le logement subit certains dommages dont le locataire est responsable. Une formule plus étendue peut aussi couvrir les biens personnels, la responsabilité civile vie privée ou les dommages causés à des voisins.
Un propriétaire occupant n’a pas la même obligation légale. Il doit cependant vérifier ce qui est déjà pris en charge par l’assurance de la copropriété et ce qui reste à sa charge. Avant toute souscription, précisez votre statut, le type de logement, sa surface, son nombre de pièces et la valeur approximative du mobilier. Ces informations rendent le devis réellement comparable.
Tarif, franchise et offre parisienne : lire les chiffres dans le bon ordre
Le prix d’appel communiqué pour l’assurance habitation VYV Conseil est de 3,68 € par mois. Ce montant n’est pas un tarif universel. La cotisation varie selon le logement déclaré, son nombre de pièces, sa localisation, le profil de l’occupant et les garanties choisies. D’autres montants mensuels sont affichés selon les configurations, notamment de 6,67 € à 40,08 €.
La franchise : le reste à charge après un sinistre
La franchise correspond à la somme qui reste à payer par l’assuré lorsqu’une indemnisation est accordée. Une cotisation basse ne suffit donc pas pour évaluer un contrat. Il faut aussi comparer le montant de la franchise, les plafonds d’indemnisation et les exclusions. Une franchise plus faible réduit le reste à charge, mais elle ne remplace pas une garantie adaptée au sinistre.
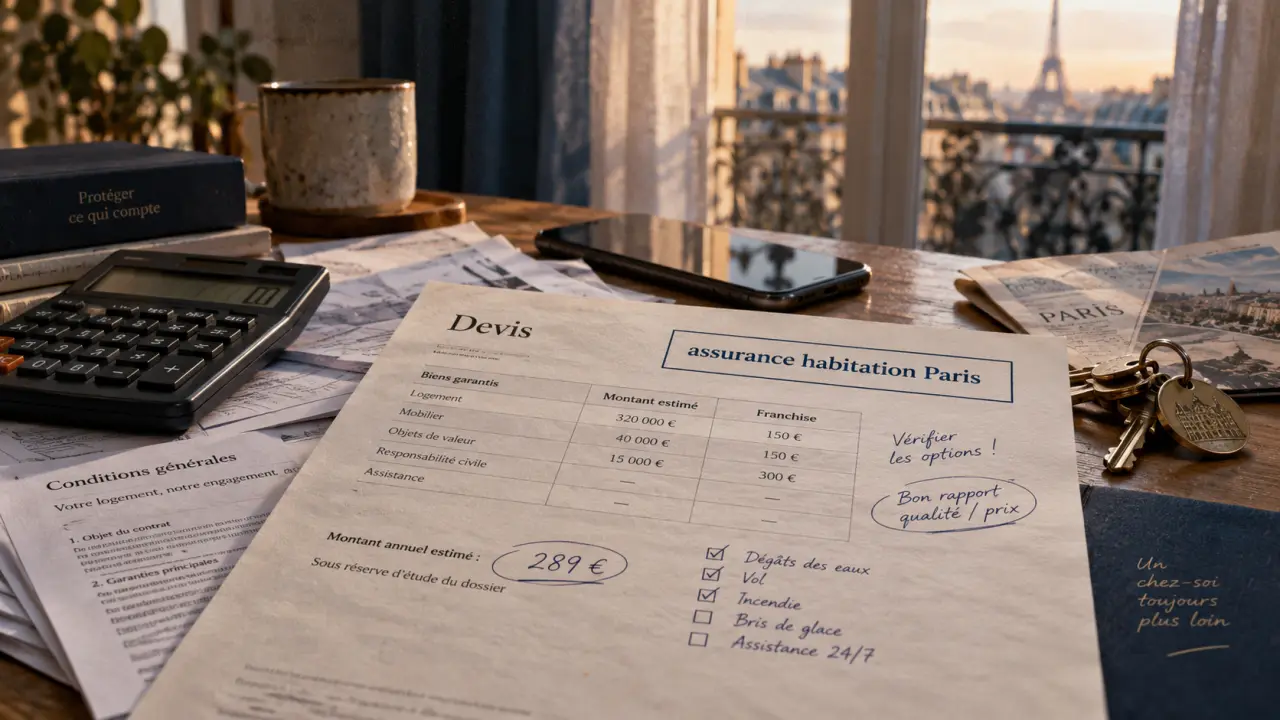
Dans le cadre de l’assurance habitation parisienne proposée en partenariat avec la Ville de Paris, la franchise annoncée est de 150 €. Cette information permet d’anticiper le coût restant après un dégât des eaux ou un cambriolage. Elle concerne toutefois cette offre territoriale. Vérifiez sur le devis qu’elle s’applique bien à votre situation.
Une offre négociée destinée aux locataires parisiens
L’offre parisienne s’adresse aux locataires à Paris et repose sur une tarification liée au nombre de pièces. Elle associe un tarif négocié, une franchise clairement indiquée et des garanties conçues pour l’appartement. Elle ne doit pas être confondue avec une offre automatiquement accessible à tous les logements en France.
La qualité du devis dépend aussi de la précision des informations fournies. Une pièce oubliée, une dépendance non mentionnée, une cave contenant du matériel ou une valeur de mobilier sous-estimée peuvent avoir plus de conséquences au moment de l’indemnisation que quelques euros économisés chaque mois. Déclarez donc l’ensemble des éléments concernés avant de comparer les offres.
Garanties et assistance : ce qu’il faut vérifier avant de signer
Les garanties mises en avant couvrent les principaux sinistres de l’habitation, dont l’incendie, les dégâts des eaux et le cambriolage. L’offre mentionne aussi une protection juridique, une assistance serrurerie et un dispositif d’assistance disponible 24h/24 et 7j/7. Si le logement devient inhabitable, un relogement peut être envisagé lorsque les conditions du contrat le prévoient.
Ne pas s’arrêter à la liste des sinistres couverts
Deux assurances peuvent mentionner le même risque tout en prévoyant des remboursements très différents. Dans les documents contractuels, vérifiez les biens garantis, les limites d’indemnisation, les conditions de vétusté, les délais de déclaration et les exclusions. Le vol sans effraction, les infiltrations progressives, les objets de valeur ou les dommages causés par un défaut d’entretien peuvent obéir à des règles spécifiques.
- Demandez si le mobilier, le matériel informatique et les objets précieux sont couverts à leur valeur déclarée.
- Vérifiez les garanties applicables à une cave, un box, un balcon ou une dépendance.
- Identifiez les frais pris en charge en urgence : serrurier, mise en sécurité, hébergement ou relogement.
- Lisez les exclusions avant de comparer uniquement le prix mensuel.
La protection juridique peut également être utile lors d’un litige du quotidien, par exemple avec un voisin, un artisan ou un bailleur, selon son champ d’application. Contrôlez le seuil d’intervention et les domaines effectivement couverts avant de retenir cette garantie comme critère de comparaison.
Obtenir un devis VYV assurance habitation et changer de contrat
Le devis permet de transformer les promesses générales en conditions applicables à votre adresse. Sur le site de VYV Conseil, vous pouvez vous renseigner sur les offres et engager une souscription. Préparez les informations utiles : adresse du logement, statut d’occupation, nombre de pièces, éventuels antécédents de sinistres et estimation des biens à assurer.
Comparer sur une base homogène
Pour comparer VYV Conseil à votre assureur actuel, utilisez les mêmes critères : niveau de responsabilité civile, capital mobilier, franchise, garanties vol et dégâts des eaux, assistance et protection juridique. Mettre en regard un tarif minimal et une formule plus protectrice ne permet pas de déterminer quelle offre est la moins chère à garanties équivalentes.
Après réception du devis, vérifiez aussi la date d’effet, les documents demandés et les modalités de déclaration d’un sinistre. Cette vérification évite une interruption de couverture entre l’ancien et le nouveau contrat, notamment si vous emménagez prochainement.
Résiliation : une démarche qui peut être accompagnée
VYV Conseil indique pouvoir prendre en charge la résiliation de l’ancien contrat après la souscription. Pour un contrat d’assurance habitation souscrit depuis plus d’un an, la loi Hamon permet généralement de résilier à tout moment. Lorsqu’il s’agit de l’assurance obligatoire d’un locataire, le nouvel assureur peut effectuer les démarches pour assurer la continuité de la protection.
Conservez néanmoins votre ancien échéancier et les références du contrat, puis contrôlez la confirmation de résiliation. La souscription est plus sereine lorsque la date de fin de l’ancien contrat et la date de prise d’effet du nouveau se suivent sans période d’incertitude.
Les bons critères pour décider sans mauvaise surprise
VYV assurance habitation peut convenir aux personnes qui recherchent un contrat lisible, une assistance étendue et un service client localisé en France. L’appartenance au Groupe VYV renforce aussi le positionnement mutualiste de l’offre. La décision ne doit toutefois pas reposer uniquement sur le prix d’appel ou sur la promesse de simplicité.
Avant de valider le devis, relisez le montant de la franchise, les garanties liées à vos biens, les exclusions et la disponibilité de l’offre pour votre profil. Pour les locataires parisiens, la page dédiée à l’assurance habitation parisienne permet de vérifier les conditions de l’offre négociée avec la Ville de Paris. Cette dernière vérification aide à choisir une couverture cohérente avec votre logement et votre budget.