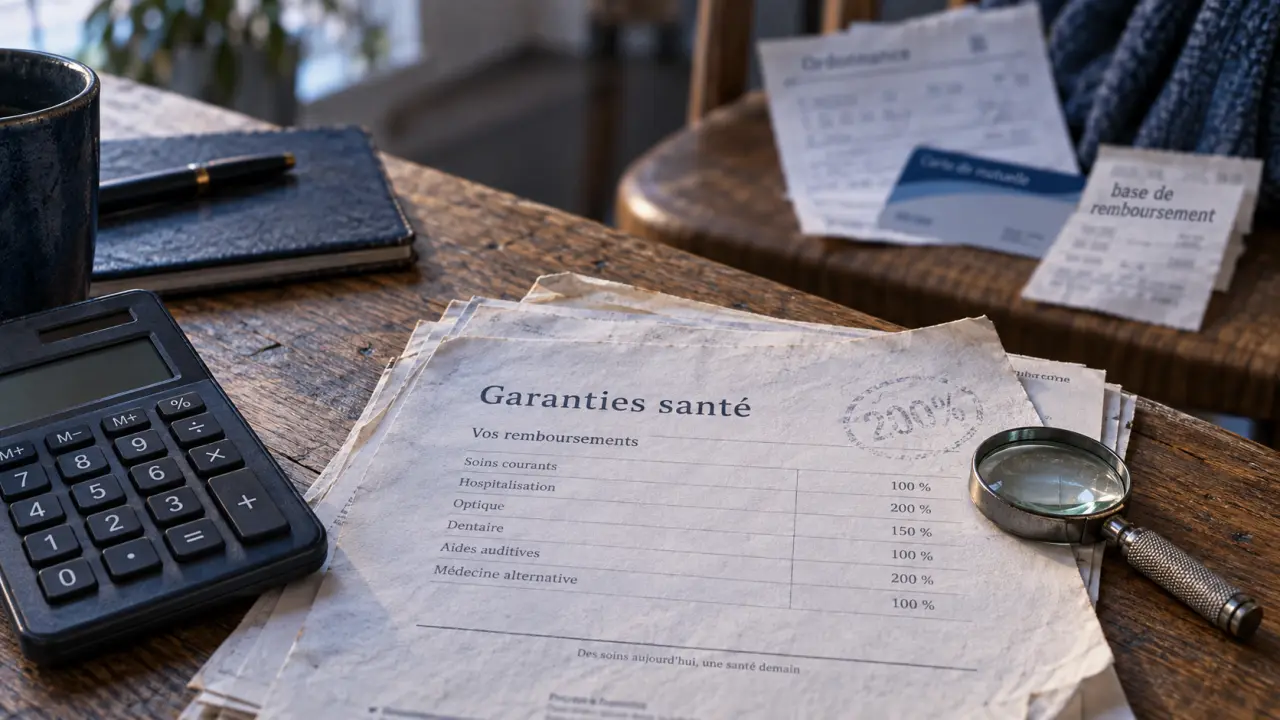
En France, l’Assurance Maladie rembourse une partie des soins selon des tarifs de référence. Une assurance santé privée, généralement appelée complémentaire santé, intervient pour réduire le reste à payer, notamment pour les consultations, l’hospitalisation, l’optique et le dentaire. Le bon contrat n’est pas celui qui affiche le plus de garanties, mais celui qui correspond à vos dépenses réelles, sans cotisation disproportionnée ni exclusions mal comprises.
Ce que couvre réellement une assurance santé privée en France
L’expression assurance santé privée en France désigne le plus souvent une complémentaire santé souscrite auprès d’une mutuelle, d’une compagnie d’assurances ou d’une institution de prévoyance. Elle ne remplace généralement pas l’Assurance Maladie : elle complète ses remboursements. Le niveau de prise en charge dépend du soin reçu, du professionnel consulté et des garanties prévues au contrat.
Le remboursement vient après celui de l’Assurance Maladie
Pour une consultation médicale, l’Assurance Maladie rembourse une part du tarif de convention, après déduction de la participation forfaitaire lorsqu’elle s’applique. La complémentaire peut couvrir le ticket modérateur, puis tout ou partie des dépassements d’honoraires selon la formule choisie. Une garantie annoncée à 100 % ne signifie donc pas forcément « sans reste à charge » : elle peut simplement correspondre au tarif de référence de la Sécurité sociale.
Les postes les plus sensibles sont souvent l’hospitalisation, les lunettes, les soins dentaires et l’audition. Dans ces domaines, les prix pratiqués peuvent être sensiblement supérieurs à la base de remboursement. Une formule économique au quotidien peut alors devenir insuffisante lorsqu’un besoin ponctuel survient. Il faut donc examiner les garanties correspondant aux dépenses susceptibles de peser le plus lourd dans votre budget.
Contrat responsable, réseau de soins et tiers payant
La majorité des complémentaires proposées aux particuliers sont des contrats responsables. Ce cadre ouvre droit à certains avantages et organise notamment la prise en charge de prestations du dispositif 100 % santé, sous réserve de choisir des équipements et des professionnels éligibles. Il encadre aussi certains remboursements, en particulier lorsque le parcours de soins n’est pas respecté.
Le tiers payant évite d’avancer tout ou partie des frais chez de nombreux professionnels. Un réseau de soins partenaire peut aussi donner accès à des tarifs négociés en optique, en dentaire ou en audiologie. Ce réseau ne doit pas être le seul critère de choix. Il devient toutefois utile si les professionnels proches de chez vous y participent réellement et si les conditions proposées correspondent à vos besoins.
Lire les garanties sans se laisser tromper par les pourcentages
Comparer deux assurances santé privées exige de regarder le détail des tableaux de garanties. Les intitulés commerciaux comme « confort », « premium » ou « sérénité » renseignent peu sur le remboursement concret. Il faut traduire chaque ligne en euros potentiellement remboursés et en reste à charge probable.
| Poste de soins | Point à contrôler | Risque d’une garantie trop faible |
|---|---|---|
| Consultations | Pourcentage de la base de remboursement et dépassements d’honoraires | Reste à charge chez un spécialiste pratiquant des honoraires libres |
| Hospitalisation | Frais de séjour, honoraires et chambre particulière | Facture importante lors d’une intervention ou d’un séjour prolongé |
| Optique | Forfait monture-verres, fréquence et réseau partenaire | Équipement mal remboursé hors panier 100 % santé |
| Dentaire | Couronnes, implants, orthodontie et plafonds annuels | Dépense élevée pour les actes peu remboursés |
100 %, 200 % ou 300 % : ce que cela signifie
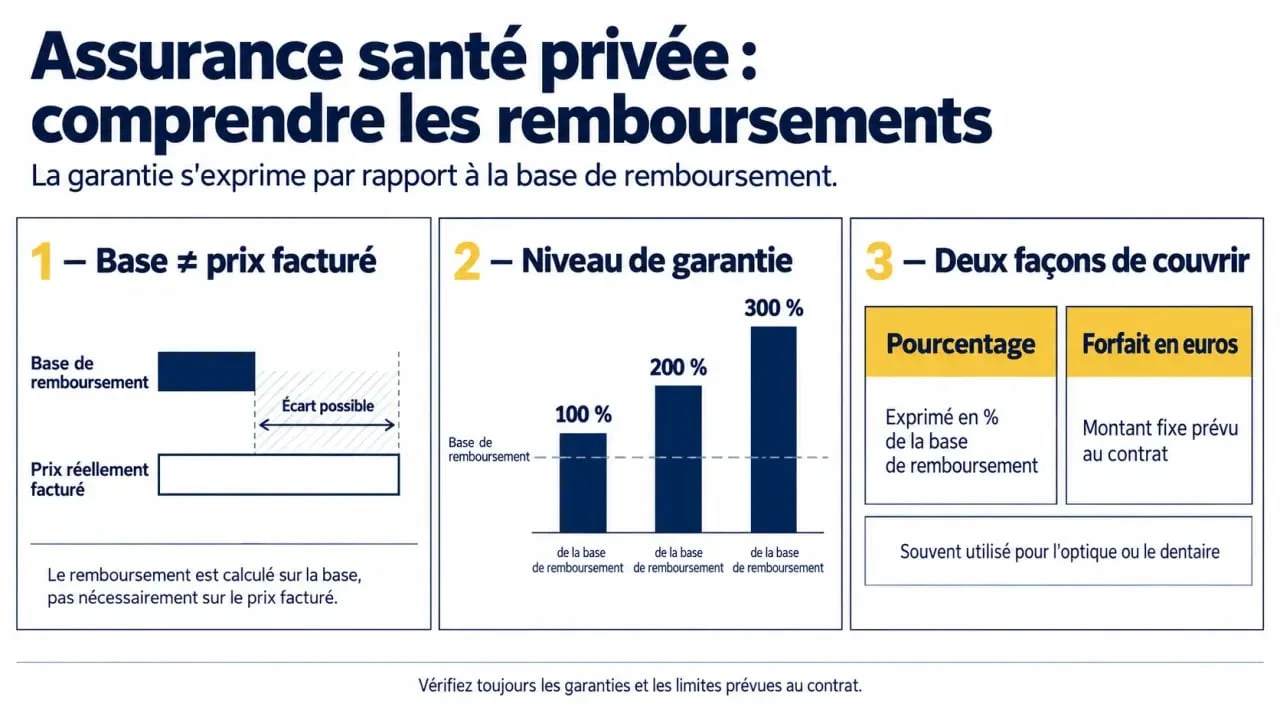
Un remboursement à 200 % de la base de remboursement inclut habituellement la part versée par l’Assurance Maladie et celle de la complémentaire, sauf indication contraire. Ce pourcentage ne s’applique pas au prix librement facturé par le praticien. Avant de choisir, demandez un devis au professionnel, repérez la base de remboursement concernée et calculez l’écart. Cette vérification est particulièrement utile pour les chirurgiens, les gynécologues, les ophtalmologues et les anesthésistes.
Un pourcentage élevé peut donc rester insuffisant lorsque la base de remboursement est faible ou que les honoraires sont élevés. À l’inverse, un forfait en euros peut être plus lisible pour l’optique ou certains actes dentaires. La comparaison doit toujours porter sur le montant réellement pris en charge, et non sur le chiffre affiché seul.
Les plafonds et exclusions comptent autant que le niveau annoncé
Une garantie avantageuse peut être limitée par un plafond annuel, un sous-plafond par acte ou une durée de renouvellement. Les médecines douces sont souvent remboursées sous la forme d’un forfait limité au nombre de séances ou au montant annuel. Les implants dentaires, certaines chambres particulières et les traitements non remboursés par l’Assurance Maladie peuvent être exclus ou peu couverts.
Lisez également les délais de carence éventuels, surtout si vous prévoyez des soins importants à court terme. Vérifiez aussi les conditions qui s’appliquent aux bénéficiaires, aux actes réalisés dans certains établissements et aux dépenses dépassant un plafond. Ces limites figurent généralement dans le tableau de garanties ou dans la notice du contrat, parfois avec des formulations difficiles à interpréter.
Choisir une formule selon son profil de soins, pas selon une promesse
La meilleure assurance santé privée n’est pas universelle. Une personne qui consulte peu, porte des lunettes simples et accepte les équipements du panier 100 % santé n’a pas les mêmes besoins qu’une famille avec des enfants, qu’un senior suivi par plusieurs spécialistes ou qu’un indépendant souhaitant sécuriser ses dépenses de santé.
- Jeune actif en bonne santé : privilégier les soins courants, l’hospitalisation et une couverture optique ou dentaire cohérente avec les besoins connus.
- Famille : vérifier l’orthodontie, les consultations de spécialistes, les urgences, l’optique des enfants et le coût d’ajout de chaque bénéficiaire.
- Senior : examiner les dépassements d’honoraires, les appareils auditifs, le dentaire, la chambre particulière et les plafonds.
- Travailleur indépendant : distinguer la complémentaire santé des garanties de prévoyance, qui couvrent notamment l’arrêt de travail, l’invalidité ou le décès.
Un bon réflexe consiste à reprendre les dépenses des douze derniers mois : spécialistes consultés, lunettes, soins dentaires, médicaments peu remboursés et hospitalisations envisagées. L’objectif est d’identifier les dépenses répétées ou coûteuses, sans payer pour une couverture inutile. Une cotisation plus élevée peut être justifiée sur un poste très utilisé. Elle l’est rarement pour une garantie que vous ne mobiliserez pas.
Il faut aussi regarder au-delà de l’année en cours. Votre horizon de santé comprend les changements prévisibles, comme l’arrivée d’un enfant, un déménagement dans une zone où les dépassements sont fréquents, un traitement orthodontique, le renouvellement de lunettes ou une intervention programmée. Anticiper ces étapes permet de choisir une couverture adaptée avant d’obtenir un devis, plutôt que de découvrir les limites du contrat lorsque la dépense est déjà engagée.
Comparer les contrats et souscrire avec méthode
Commencez par établir une liste courte de priorités : hospitalisation, dépassements d’honoraires, dentaire, optique, audiologie ou soins courants. Demandez ensuite plusieurs devis présentant des niveaux de garanties comparables. Comparer une formule économique avec une formule renforcée n’a de sens que si les mêmes postes sont mis face à face.
- Vérifiez le montant de la cotisation et son évolution possible avec l’âge ou la composition familiale.
- Lisez les remboursements ligne par ligne, en distinguant pourcentages, forfaits en euros et plafonds annuels.
- Contrôlez les délais de carence, les exclusions, les conditions de résiliation et les modalités de prise en charge.
- Testez la qualité pratique du contrat : tiers payant, application, transmission automatique des décomptes et accès au réseau de soins.
- Conservez les devis médicaux importants afin d’obtenir une estimation de remboursement avant d’engager la dépense.
Si vous êtes salarié, vérifiez d’abord le régime collectif de votre entreprise. L’employeur doit, dans la plupart des cas, proposer une complémentaire santé collective et participer à son financement. Une surcomplémentaire peut parfois renforcer certaines garanties, mais elle doit être comparée à son coût réel et aux remboursements déjà prévus par le contrat collectif.
Pour un contrat individuel, prenez le temps de relire la notice avant la signature. Vérifiez les garanties réellement applicables, les plafonds, les exclusions et les conditions de remboursement. La clarté du contrat est souvent un meilleur indicateur de qualité qu’une promesse de remboursement maximal.