Une assurance habitation temporaire peut être utile pour une location de vacances, un stage, une mutation ou un emploi saisonnier. Elle n’est toutefois pas toujours nécessaire : dans certains cas, le contrat de votre résidence principale et sa garantie villégiature suffisent. Avant de récupérer les clés, vérifiez votre statut, le type de location et les garanties prévues.
Une assurance temporaire n’est pas un contrat juridique à part
L’expression assurance habitation temporaire désigne, dans le langage courant, une assurance adaptée à une occupation limitée dans le temps. Elle n’a pas d’existence juridique ou législative autonome. En pratique, il s’agit d’un contrat d’assurance habitation classique, proposé pour une courte durée ou ajusté à un logement provisoire.
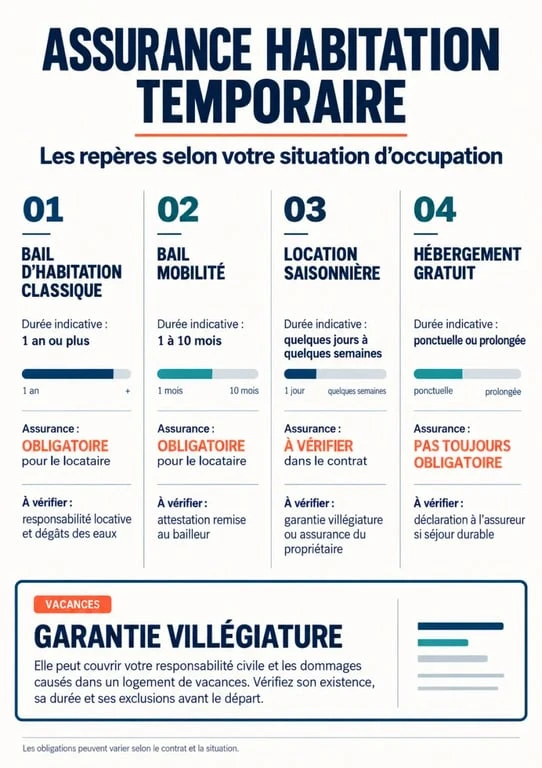
La durée peut aller de quelques jours à un an selon l’assureur, le logement et la nature du séjour. Une location courte ne signifie donc pas automatiquement que le contrat sera moins protecteur. Le niveau de couverture doit correspondre aux risques que vous assumez comme occupant : dommages au logement, dégâts causés aux voisins ou préjudice subi par un tiers.
Ne pas confondre assurance du logement et assurance de vos biens
Le propriétaire assure généralement le bâtiment, mais cette couverture ne vous protège pas nécessairement lorsque votre responsabilité est engagée. Si vous provoquez un incendie ou un dégât des eaux, les conséquences financières peuvent vous revenir. Une assurance adaptée couvre d’abord les risques locatifs et la responsabilité civile de l’occupant. La protection de vos effets personnels dépend ensuite des garanties choisies.
L’obligation dépend surtout du bail et de votre situation
Il n’existe pas une réponse unique à la question « est-ce obligatoire ? ». L’obligation d’assurance varie selon le type de location, le statut de l’occupant et les clauses du contrat. Avant de comparer les offres, relisez le bail et demandez au bailleur quelle preuve d’assurance il attend.
Bail mobilité : règles, conditions et obligations — Consultez la référence officielle pour comprendre les conditions, la durée et les obligations liées au bail mobilité.
| Situation | Durée de référence | Point à vérifier |
|---|---|---|
| Bail d’habitation classique | 1 an minimum en meublé, 3 ans minimum en vide | Une assurance des risques locatifs est généralement requise du locataire. |
| Bail mobilité | 1 à 10 mois, non renouvelable | Vérifier l’exigence du bailleur et sa propre couverture. |
| Location saisonnière | 1 à 90 jours | Contrôler la garantie villégiature ou les clauses prévues par le loueur. |
| Hébergement gratuit | Variable | Demander si le contrat de l’hébergeant couvre votre présence et vos dommages. |
Locataire, colocataire et occupant à titre gratuit : qui répond du sinistre ?
Dans une location classique, le locataire doit en principe pouvoir justifier d’une assurance couvrant les risques locatifs. En colocation, vérifiez si le bail prévoit un contrat commun, une assurance souscrite par un seul colocataire pour tous ou une couverture individuelle. Une attestation au nom d’un seul occupant ne suffit pas automatiquement pour les autres.
En cas d’hébergement gratuit, aucune souscription distincte n’est automatiquement imposée, mais l’absence de loyer ne fait pas disparaître la responsabilité. Un invité qui endommage le logement ou cause un sinistre chez un voisin peut devoir indemniser les dommages. La responsabilité civile vie privée et le contrat de l’hébergeant doivent donc être vérifiés avec précision.
Vacances, études, mutation : choisir la bonne voie de couverture
Les séjours provisoires se ressemblent rarement. Un week-end dans un meublé de tourisme, neuf mois de stage dans une autre ville et une mutation de quelques mois ne présentent ni les mêmes obligations ni le même niveau de risque. Le bon choix consiste à partir du logement occupé, puis à vérifier ce que votre contrat actuel couvre déjà.
La garantie villégiature, souvent suffisante pour les vacances
La garantie villégiature, parfois appelée responsabilité séjour, peut étendre l’assurance de votre résidence principale à une location de vacances. Elle peut couvrir votre responsabilité envers le propriétaire et les tiers, notamment pour un dégât des eaux ou un incendie. Son existence, sa durée d’application, les biens couverts et les exclusions varient toutefois d’un contrat à l’autre.
Pour une location saisonnière, demandez une attestation avant le départ si le propriétaire la réclame. Vérifiez aussi si le bailleur a souscrit une assurance « pour le compte de qui il appartiendra », une renonciation à recours ou un abandon de recours. Ces mécanismes peuvent modifier les besoins du vacancier, sans dispenser de lire les conditions de location.
Étudiant, saisonnier ou salarié en déplacement
Un étudiant qui loue un studio durant l’année universitaire, un travailleur saisonnier logé près de son emploi ou un salarié muté doivent souvent envisager un contrat attaché au logement temporaire. Pour un bail mobilité de 1 à 10 mois, comme pour un meublé occupé plusieurs mois, une garantie dédiée apporte une protection plus lisible qu’une extension conçue pour les séjours de loisirs.
Dans un logement provisoire, on reçoit parfois des proches, on télétravaille ou l’on entrepose un ordinateur, un vélo ou du matériel professionnel. Ne limitez donc pas la vérification à la durée du séjour. Évaluez la valeur des biens transportés, l’usage réel des pièces et votre responsabilité vis-à-vis de l’immeuble. C’est souvent ce qui distingue une couverture minimale d’une protection adaptée.
Les garanties à examiner avant de signer
Une assurance habitation de courte durée peut proposer une base proche d’une multirisque habitation. Les garanties exactes, les plafonds et les franchises restent contractuels. Comparez donc le contenu des formules plutôt que de vous fier au seul mot « temporaire ».
- Risques locatifs : incendie, explosion et dégât des eaux causés au logement loué.
- Responsabilité civile : dommages corporels, matériels ou immatériels causés à des tiers dans la vie privée ou en tant qu’occupant.
- Dommages aux biens : vol, vandalisme, bris de glace, dommages électriques ou catastrophe naturelle, selon la formule.
- Assistance : relogement, dépannage ou accompagnement après sinistre, selon les conditions prévues.
Regardez particulièrement les exclusions : vol sans effraction, objets de valeur, matériel professionnel, dépendances, dommages causés par un animal ou absence prolongée peuvent être traités différemment. Une franchise élevée peut aussi laisser une part importante du sinistre à votre charge. Si vous sous-louez un logement ou pratiquez un échange de maison, ne présumez jamais que le contrat s’applique automatiquement. Une déclaration préalable peut être indispensable.
La méthode en quatre vérifications avant l’emménagement
Plutôt que de souscrire dans l’urgence, procédez dans un ordre simple. Vous éviterez le mauvais réflexe qui consiste à acheter une assurance en doublon ou, à l’inverse, à croire être couvert sans l’être.
- Identifiez le cadre d’occupation. Conservez le bail, les dates exactes, l’adresse, le statut du logement et les clauses relatives à l’assurance.
- Relisez votre contrat de résidence principale. Cherchez la garantie villégiature, la responsabilité civile, les limites de durée, le territoire couvert et les exclusions.
- Demandez une confirmation écrite. Contactez l’assureur en décrivant le séjour : location saisonnière, stage, colocation, mutation ou hébergement gratuit. Une réponse précise vaut mieux qu’une interprétation personnelle des garanties.
- Souscrivez si nécessaire avant l’entrée dans les lieux. Comparez la durée, les garanties, les franchises et l’attestation disponible. Transmettez ensuite le document demandé au bailleur.
Le propriétaire d’un logement temporairement vacant ou mis en location doit aussi examiner sa propre protection, notamment en copropriété. Une assurance propriétaire non occupant peut être utile selon la situation, mais elle ne remplace pas systématiquement l’assurance attendue du locataire. Dans tous les cas, l’objectif reste le même : éviter qu’un sinistre ordinaire transforme un séjour de quelques jours ou quelques mois en dette durable.