Le 1er juin ne déclenche pas automatiquement une hausse nationale des frais de notaire. Cette date peut correspondre, dans certains départements, à l’entrée en vigueur d’une hausse de 0,5 point des droits de mutation à titre onéreux (DMTO). Pour savoir si votre achat est concerné, vérifiez le département du bien, votre profil d’acquéreur et surtout la date de signature de l’acte authentique.
Pourquoi le 1er juin n’est pas la même date pour tous les acheteurs
La mesure autorise les départements à relever leur part des DMTO, aussi appelés droits d’enregistrement ou taxe de publicité foncière selon l’opération. Le plafond de cette part départementale peut passer de 4,5 % à 5 %. Cette hausse reste facultative : chaque conseil départemental doit prendre une délibération. Lorsqu’un département ne la vote pas, son taux antérieur est conservé.
Le vote ne suffit toutefois pas à déterminer la date d’application. La délibération doit aussi être notifiée à l’administration fiscale. Selon la période de notification, la mesure peut entrer en vigueur le premier jour du deuxième mois suivant. Une notification effectuée en avril peut donc produire ses effets au 1er juin. Dans d’autres situations, l’entrée en vigueur est reportée au 1er janvier suivant.
L’acte authentique, et non le compromis, fixe le taux applicable
La signature d’un compromis avant le changement ne garantit pas le maintien de l’ancien taux. Pour calculer les droits de mutation, c’est en principe la date de signature de l’acte authentique de vente qui est retenue. Un acquéreur ayant signé son avant-contrat au printemps, mais finalisant la vente chez le notaire après la date d’effet du nouveau taux, peut donc supporter la majoration.
Cette distinction compte lorsque le financement est serré. Dès que la date prévisionnelle de signature est connue, demandez au notaire une estimation actualisée des frais et vérifiez le taux appliqué dans le département concerné. Le notaire calcule une provision avant l’acte, puis régularise le dossier lorsque les formalités et les débours sont connus.
Qui supporte la hausse des DMTO au 1er juin ?
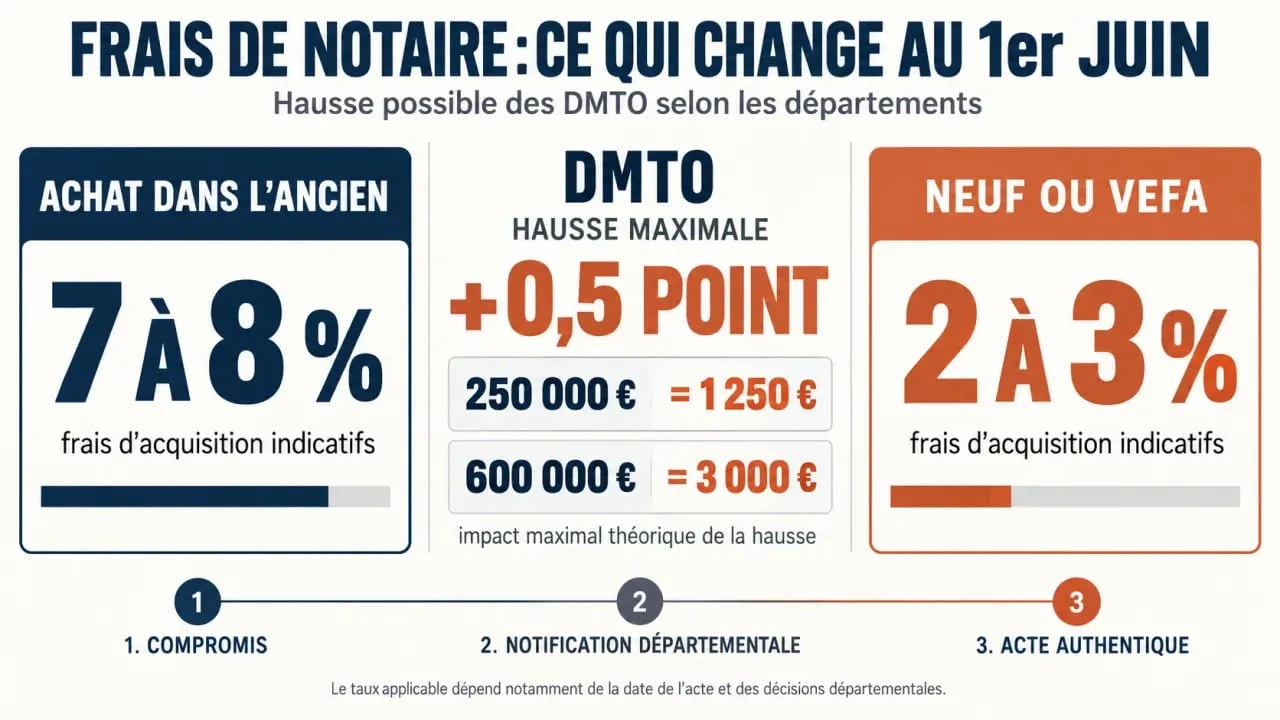
Les achats de logements anciens sont les plus directement exposés. Dans ce segment, les frais de notaire représentent couramment 7 à 8 % du prix et peuvent approcher 9 % selon le taux départemental et les caractéristiques de la transaction. Les DMTO en constituent la plus grande partie : ils représentent environ 70 à 80 % de ces frais.
| Situation | Effet possible de la hausse | Point à vérifier |
|---|---|---|
| Achat dans l’ancien | Hausse possible de 0,5 point sur la base taxable | Taux et date d’effet du département |
| Primo-accédant | Maintien possible du taux antérieur sous conditions | Éligibilité liée à la résidence principale |
| Logement neuf ou VEFA | Impact généralement limité | Qualification fiscale du bien et régime de TVA |
| Secundo-accédant ou investissement ancien | Exposition habituelle à la majoration | Date de l’acte authentique |
Le cas particulier des primo-accédants
La hausse peut être écartée pour les personnes qui achètent leur résidence principale pour la première fois, sous les conditions prévues pour la primo-accession. L’exonération ne dépend donc pas de la seule mention « premier achat ». La propriété antérieure, l’usage du logement et les engagements d’occupation doivent être examinés avec le notaire. Une période de non-propriété de 2 ans est notamment citée pour apprécier certains cas, tandis qu’une durée minimale d’occupation de 5 ans peut être requise pour certains avantages.
Mesurer le surcoût et comprendre ce que couvrent réellement les frais
La hausse maximale de 0,5 point se calcule sur le prix retenu comme base taxable. Elle représente donc jusqu’à 0,5 % de cette base. Pour un logement ancien de 250 000 €, le surcoût atteint ainsi 1 250 €. Pour un achat de 600 000 €, il peut atteindre 3 000 €. Ces montants correspondent uniquement à la hausse départementale et ne remplacent pas un calcul complet des frais d’acquisition.
Référence fiscale sur la taxe de publicité foncière — Consultez les règles officielles du BOFiP concernant la mutation à titre onéreux des biens et leur assujettissement à la taxe de publicité foncière.
| Prix du bien ancien | Surcoût maximal lié à 0,5 point | Lecture budgétaire |
|---|---|---|
| 200 000 € | 1 000 € | À ajouter à l’apport ou au plan de financement |
| 250 000 € | 1 250 € | Exemple courant d’impact de la majoration |
| 600 000 € | 3 000 € | Impact significatif sur une acquisition élevée |
Les « frais de notaire » ne correspondent pas uniquement à sa rémunération
Cette appellation regroupe plusieurs postes. Les taxes sont largement majoritaires, devant les émoluments réglementés du notaire, les débours avancés pour obtenir des documents ou accomplir des formalités, ainsi que la contribution de sécurité immobilière de 0,10 % du prix. Dans l’ancien, la part communale est généralement de 1,20 % et les frais d’assiette et de recouvrement représentent 2,37 % de la taxe départementale.
Chaque vente entraîne des formalités, depuis la collecte des documents d’urbanisme jusqu’à la publicité foncière. Cette ventilation permet de distinguer les taxes, qui sont incompressibles, des postes liés à la préparation du dossier. Le montant global versé lors de la vente n’est donc pas intégralement conservé par l’étude notariale.
Réduire l’incertitude avant de signer
La première précaution consiste à utiliser un simulateur de frais de notaire renseigné avec le prix du bien, le département, le type d’acquisition et votre statut de primo-accédant. Une estimation utile doit séparer les DMTO, les émoluments, la contribution de sécurité immobilière et les débours. Un calcul fondé sur une moyenne nationale peut masquer une différence départementale ou une date d’application particulière.
Trois vérifications utiles pour protéger votre budget
- Demandez la date de l’acte : elle est plus déterminante que celle du compromis pour le taux applicable.
- Contrôlez le département du bien : vérifiez la délibération, sa notification et la date effective du taux majoré.
- Examinez la base taxable : les meubles meublants réellement vendus avec le logement peuvent être distingués du prix immobilier s’ils sont justifiés et valorisés de manière cohérente. Dans l’exemple habituellement évoqué, la déduction peut atteindre 5 %.
Les frais d’agence, lorsqu’ils sont clairement à la charge de l’acquéreur et séparés du prix net vendeur, peuvent également modifier la base soumise aux droits. Une remise peut enfin être envisagée sur la part d’émoluments supérieure à 100 000 €, dans la limite de 20 %. Elle ne porte jamais sur les taxes. Anticiper ces éléments avec le notaire et la banque évite qu’une hausse découverte à la veille de l’acte ne réduise l’apport disponible.
Ancien, neuf et VEFA : comparer avant d’arbitrer
Le différentiel de frais entre ancien et neuf ne se limite pas à la hausse de 0,5 point. Dans le neuf ou en VEFA, les droits de mutation sont réduits et les frais d’acquisition se situent souvent autour de 2 à 3 %, contre 7 à 8 % dans l’ancien. Le taux réduit de 0,715 % est couramment mentionné pour le neuf, sous réserve du régime applicable à l’opération.
Le neuf n’est pas automatiquement plus économique. Son prix d’achat, les délais de livraison, les garanties et la localisation doivent être intégrés à la comparaison. Pour un budget fixé précisément, le niveau plus faible des droits d’enregistrement peut toutefois compenser une partie de l’écart de prix. Avant de choisir, comparez le coût total : prix net vendeur, frais d’acquisition, éventuels travaux, frais de financement et calendrier de signature.