Un simulateur de frais de notaire pour donation avec usufruit permet d’estimer le budget à prévoir avant de transmettre un bien. La valeur du logement ne suffit pas : l’âge de l’usufruitier, le lien de parenté, les donations déjà réalisées et la nature du bien influencent le résultat. La simulation doit distinguer les droits de donation, les frais d’acte et les taxes liées à l’opération.
Les informations à réunir avant de lancer une simulation
Une estimation fiable commence par des données précises. Dans une donation immobilière avec réserve d’usufruit, le donateur transmet la nue-propriété et conserve l’usufruit. Il peut donc continuer à occuper le bien ou à en percevoir les loyers. Le donataire devient nu-propriétaire, mais ne dispose pas immédiatement de tous les droits attachés à la pleine propriété.
- la valeur vénale actuelle du bien en pleine propriété ;
- l’âge révolu de l’usufruitier au jour de la donation ;
- le nombre de donateurs et de bénéficiaires ;
- le lien familial entre chaque donateur et chaque donataire ;
- les donations réalisées au profit du même bénéficiaire depuis moins de 15 ans ;
- la présence éventuelle d’un crédit, d’une indivision, de parts sociales ou de formalités particulières.
Le point central consiste à distinguer la valeur du bien de la base taxable. Avec une réserve d’usufruit, les droits de donation sont calculés sur la valeur fiscale de la nue-propriété. Les frais notariaux et les taxes suivent, quant à eux, leurs propres règles de calcul.
Un résultat estimatif, pas une provision définitive
Un simulateur fournit une première ventilation entre droits de mutation à titre gratuit, émoluments du notaire, TVA, taxe de publicité foncière, contribution de sécurité immobilière et débours estimés. Le montant définitif dépend toutefois de l’acte, de la situation du bien et des formalités à accomplir, notamment pour la publicité foncière. Le notaire établit une provision sur frais, puis régularise le dossier lorsque les coûts définitifs sont connus.
Pourquoi l’âge de l’usufruitier modifie l’assiette taxable
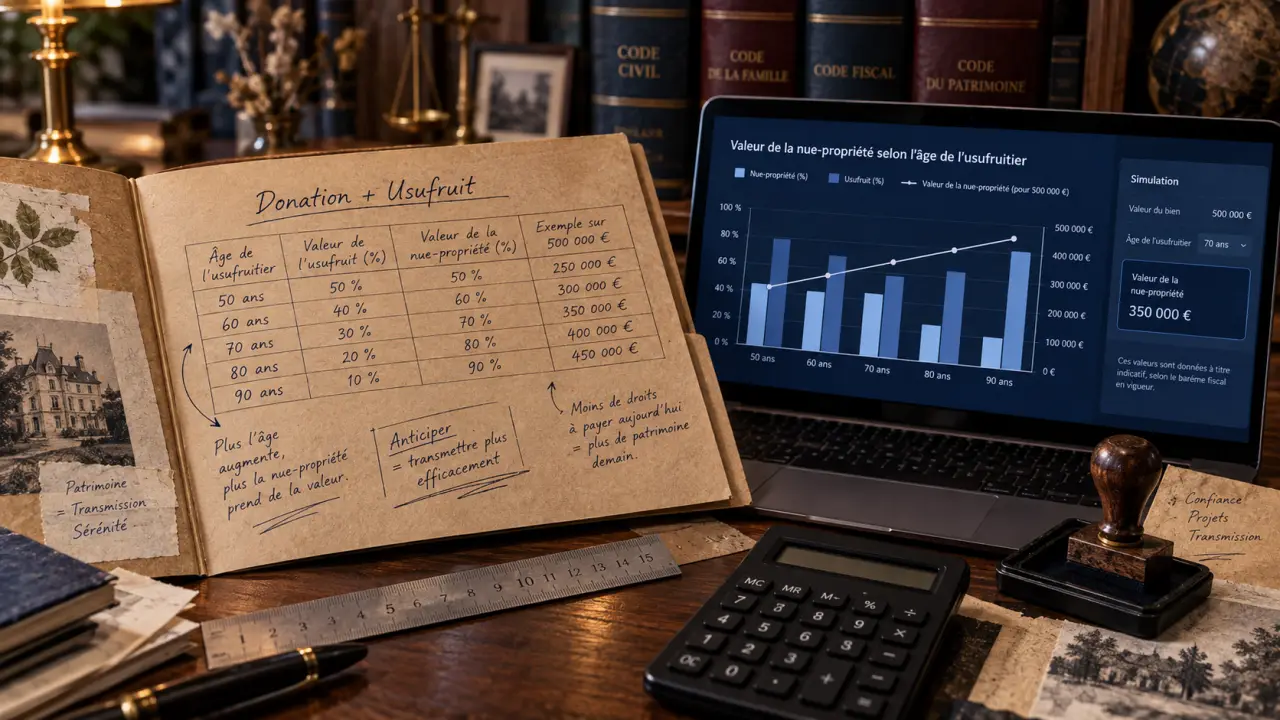
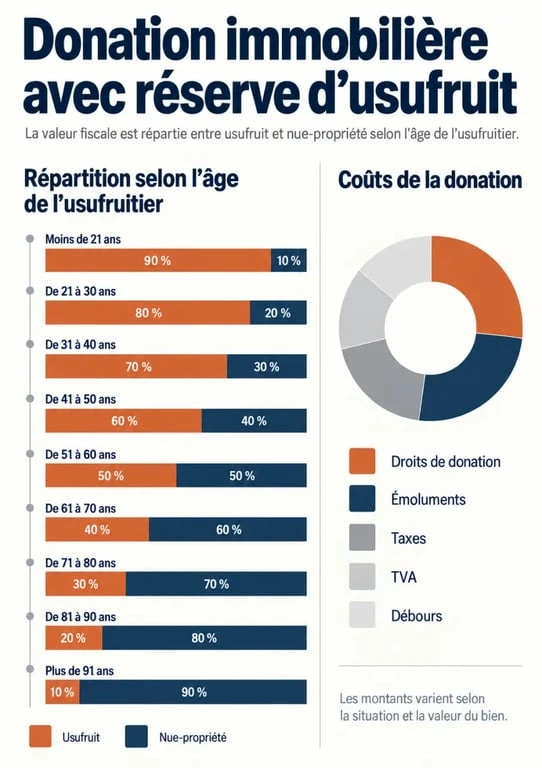
Le démembrement sépare la pleine propriété en deux droits. L’usufruit donne l’usage du bien et le droit d’en percevoir les revenus. La nue-propriété correspond au droit de devenir pleinement propriétaire lorsque l’usufruit s’éteint. La valeur fiscale de ces droits dépend de l’âge de l’usufruitier : plus celui-ci est jeune, plus son usufruit est valorisé et plus la nue-propriété transmise représente une faible part du bien.
Calculez vos droits de donation et découvrez les abattements — Cette page officielle explique le calcul des droits de donation, les abattements applicables, le barème selon le lien familial et les règles liées au démembrement.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| Plus de 90 ans | 10 % | 90 % |
À 55 ans, par exemple, la nue-propriété représente fiscalement 50 % de la valeur du bien. Pour un logement estimé à 120 000 €, la base correspondant à la nue-propriété s’élève donc à 60 000 €, avant application des abattements. Cette méthode explique pourquoi une donation avec réserve d’usufruit peut réduire l’assiette taxable par rapport à une transmission immédiate en pleine propriété.
Le choix du démembrement concerne aussi la répartition des décisions et des charges dans le temps. L’usufruitier gère l’usage quotidien et les revenus, tandis que le nu-propriétaire détient l’intérêt patrimonial à long terme. Avant de retenir cette solution pour son avantage fiscal, il faut vérifier qu’elle correspond au projet familial : location, vente future, travaux importants, besoin de liquidités ou présence de plusieurs enfants.
Ce que les « frais de notaire » comprennent réellement
L’expression « frais de notaire » regroupe plusieurs sommes de nature différente. Les droits de donation sont des impôts calculés après application de l’abattement sur la valeur taxable. Les émoluments rémunèrent la rédaction et la réception de l’acte selon un tarif réglementé. Des taxes, la TVA sur les émoluments et certaines formalités, ainsi que des débours liés aux documents et démarches nécessaires, peuvent s’y ajouter.
Pour un bien immobilier, la taxe de publicité foncière indiquée est de 0,60 %. Des frais d’assiette correspondant à 2,37 % du montant de cette taxe et une contribution de sécurité immobilière de 0,10 % peuvent également s’ajouter. Les émoluments sont soumis à une TVA de 20 %. Les honoraires libres concernent uniquement des prestations distinctes du tarif réglementé, lorsqu’elles sont prévues.
| Poste | Ce qu’il finance | Varie selon l’abattement ? |
|---|---|---|
| Droits de donation | Fiscalité de la transmission | Oui |
| Émoluments | Rédaction et réception de l’acte | Non directement |
| Publicité foncière et CSI | Formalités immobilières | Non |
| TVA et débours | Taxes et frais administratifs | Non |
L’absence de droits de donation ne signifie donc pas que la donation est gratuite. Même si l’abattement couvre entièrement la nue-propriété transmise, l’acte immobilier reste soumis aux frais et formalités prévus pour l’opération.
Abattements, donations antérieures et calcul des droits
Le lien de parenté détermine l’abattement disponible. Entre un parent et un enfant, il s’élève à 100 000 € par parent et par enfant. Dans cette configuration, un couple peut donc transmettre 200 000 € à chacun de ses enfants, sous réserve de l’abattement déjà utilisé. D’autres montants sont prévus : 80 724 € entre époux ou partenaires de PACS, 31 865 € pour un petit-enfant, 15 932 € pour un frère ou une sœur et 7 967 € pour un neveu ou une nièce.
Ces abattements se renouvellent tous les 15 ans. Toute donation antérieure consentie au même bénéficiaire pendant cette période doit être intégrée à la simulation. Après déduction de l’abattement encore disponible, le solde est soumis au barème progressif des droits de donation. Les taux vont de 5 % à 45 % selon les tranches et le lien familial.
Un cas simple : une donation de nue-propriété à un enfant
Considérons un bien de 120 000 € donné par un parent âgé de 55 ans à son enfant, sans donation antérieure. La nue-propriété est évaluée à 60 000 €. Elle reste inférieure à l’abattement parent-enfant de 100 000 € : aucun droit de donation n’est donc dû dans cet exemple. Les émoluments, taxes, TVA et formalités restent toutefois dus. Dans un exemple chiffré comparable, les émoluments atteignent 1 727,37 € et les frais complémentaires 847,18 €, soit un coût total annoncé de 2 574,55 €.
Choisir la formule adaptée avant de demander une validation notariale
La donation avec réserve d’usufruit convient lorsqu’un donateur veut transmettre progressivement un bien tout en conservant son usage ou ses revenus. Au décès de l’usufruitier, l’usufruit et la nue-propriété se réunissent en principe sans droits supplémentaires de donation ou de succession sur cette réunion, dans la configuration habituelle du démembrement.
La donation en pleine propriété donne immédiatement au bénéficiaire tous les droits sur le bien, mais elle porte sur une assiette plus élevée. Une donation de liquidités est plus simple à organiser et évite les formalités de publicité foncière, sans répondre au même objectif de conservation d’un logement ou de revenus locatifs. La donation-partage peut, quant à elle, aider à répartir des biens entre plusieurs enfants et à fixer leur valeur au jour de l’acte, ce qui facilite l’équité familiale.
Avant le rendez-vous, conservez la simulation avec la valeur retenue, l’âge de l’usufruitier, la liste des donations des 15 dernières années et les titres de propriété. Le notaire pourra vérifier l’évaluation, les abattements disponibles, les contraintes civiles comme la réserve héréditaire et la répartition des frais entre donateur et donataire. Cette vérification permet de passer d’une estimation à un projet de transmission adapté au dossier.