Publié par : Jean-Élie Pommier — Rédacteur spécialisé en assurance
La Garantie Emprunteur Macif permet d’assurer un crédit immobilier sans souscrire nécessairement le contrat proposé par la banque. Elle peut aussi remplacer une assurance déjà en place. Pour savoir si le changement est intéressant, deux vérifications priment : le coût sur la durée restante du prêt et l’équivalence des garanties exigées par votre établissement prêteur.
La Macif annonce des économies pouvant atteindre 12 000 € ou 50 %. Ces montants ne constituent toutefois pas une réduction garantie pour chaque emprunteur : seul un devis personnalisé, comparé à votre contrat actuel, permet de mesurer votre gain.
Ce que la Garantie Emprunteur Macif protège réellement
L’assurance emprunteur intervient lorsqu’un événement couvert empêche l’assuré de rembourser son crédit, ou entraîne son décès. Selon la garantie et les conditions contractuelles, l’assureur règle tout ou partie du capital restant dû ou prend en charge des échéances. Elle protège donc à la fois le remboursement du prêteur et l’équilibre financier du foyer.
Estimer le coût restant de votre assurance emprunteur
Comparez les coûts totaux sur la même période restante pour estimer l’écart entre votre assurance actuelle et la nouvelle.
Estimation de l’écart
Économie estimée :
Pourcentage d’économie :
À prendre en compte : ce calcul compare uniquement les coûts. Il ne compare ni les garanties, ni les quotités, ni les exclusions. Pour une comparaison pertinente, utilisez des coûts correspondant à une couverture équivalente et à la même période restante.
Avec la Macif, l’enjeu n’est pas simplement de remplacer un nom d’assureur par un autre. Il s’agit de construire une couverture adaptée au prêt, à votre activité professionnelle et aux exigences de votre banque.
Les garanties à repérer dans votre proposition
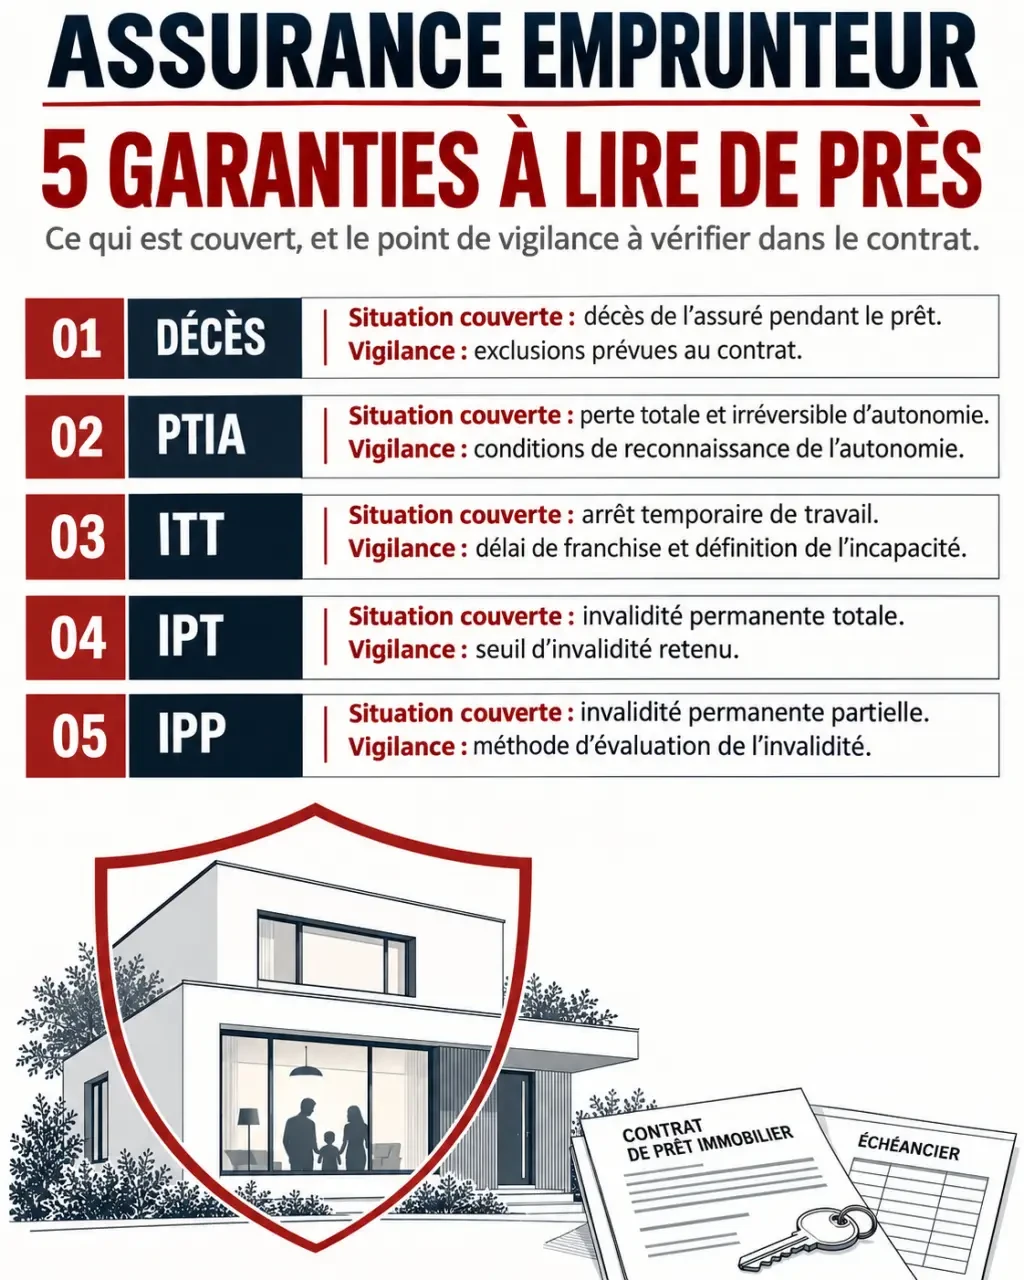
Les sigles des assurances de prêt correspondent à des situations différentes. Leur présence ne suffit pas : les définitions, seuils de déclenchement et limites doivent être lus dans la notice du contrat proposé.
| Garantie | Situation couverte | Point de vigilance |
|---|---|---|
| Décès | Décès de l’assuré dans les conditions prévues au contrat | Âge limite de couverture et exclusions |
| PTIA | Perte totale et irréversible d’autonomie | Critères de reconnaissance et besoin d’assistance |
| ITT | Incapacité temporaire totale de travail | Franchise et définition de l’activité prise en compte |
| IPT | Invalidité permanente totale | Seuil et méthode d’évaluation de l’invalidité |
| IPP | Invalidité permanente partielle | Présence effective dans la formule et conditions d’indemnisation |
Vérifiez aussi la quotité assurée, c’est-à-dire la part du prêt couverte pour chaque emprunteur. À deux, une répartition de 50 % sur chaque tête n’offre pas la même protection qu’une couverture de 100 % pour chacun. Une baisse de cotisation obtenue en réduisant cette protection n’est pas une comparaison à garanties identiques.
Évaluer les économies sans se limiter à la mensualité
Le prix dépend notamment de votre âge, du montant assuré, de la durée du crédit, des garanties retenues et des caractéristiques de votre dossier. Il n’existe donc pas de tarif Macif universel applicable à tous les emprunteurs. Les économies annoncées de 12 000 € ou 50 % doivent être rapprochées des conditions de l’exemple commercial et de votre situation personnelle.
Comparer sur une durée et une couverture identiques
Pour un prêt déjà en cours, comparez les cotisations restant à payer avec le coût de la nouvelle assurance sur la même période restante. Le coût initial de votre ancienne assurance inclut des sommes déjà versées : elles ne peuvent plus être économisées. Demandez également l’échéancier des cotisations, car une première mensualité attractive ne décrit pas nécessairement leur évolution.
- Comparez le coût total restant, et pas uniquement le prélèvement du premier mois.
- Contrôlez le taux annuel effectif de l’assurance, ou TAEA, en complément du coût en euros.
- Conservez les mêmes quotités et les garanties nécessaires à votre projet.
- Vérifiez les éventuels frais et les modalités de paiement indiqués au devis.
Évitez la spirale des comparaisons successives où chaque devis semble moins cher parce qu’un paramètre a changé : une quotité réduite ici, une franchise allongée là, une garantie retirée ailleurs. Fixez d’abord une « photographie » de votre protection actuelle, puis comparez toutes les offres à cette base. Vous distinguerez ainsi une véritable économie d’un simple transfert de risque vers votre budget familial.
L’équivalence bancaire ne remplace pas la lecture du contrat
La Macif met en avant un certificat d’équivalence de garanties gratuit pour faciliter la comparaison avec les exigences de la banque. Ce document aide à constituer le dossier de substitution. Il ne faut toutefois pas confondre équivalence et identité parfaite : deux contrats peuvent répondre aux critères du prêteur tout en ayant des modalités d’indemnisation différentes.
Loi Lemoine : changez d’assurance emprunteur à tout moment — Découvrez les nouvelles règles permettant de résilier et de changer librement d’assurance emprunteur, sans attendre l’échéance annuelle.
Partez de la fiche personnalisée remise par votre banque, qui précise ses exigences. Faites ensuite confirmer que la proposition répond bien aux critères retenus pour votre financement. L’acceptation du changement reste soumise à l’examen du dossier par l’établissement prêteur.
Les clauses qui changent la protection au quotidien
Pour les garanties liées au travail, regardez si l’incapacité s’apprécie par rapport à votre profession ou à toute profession. Examinez également le fonctionnement de l’indemnisation : une prestation forfaitaire et une prestation liée à votre perte de revenus ne produisent pas toujours le même résultat. Les délais de franchise, exclusions et limites d’âge méritent autant d’attention que le prix.
Si vous avez des antécédents médicaux ou un risque aggravé de santé, demandez une étude adaptée sans présumer de la décision. Selon votre situation, la suppression du questionnaire médical ou le dispositif AERAS peut être pertinent. Une solution éventuelle, une surprime ou une exclusion doivent être appréciées sur votre dossier, jamais promises à l’avance.
La Garantie Emprunteur Macif bénéficie du label d’Excellence 2026 des Dossiers de l’Épargne et de l’Assurance. Cette distinction constitue un repère complémentaire, mais ne remplace pas l’analyse des conditions qui vous seront personnellement proposées.
Préparer un devis Macif exploitable dès la première demande
La simulation gratuite en ligne permet d’obtenir une première estimation. Pour avancer, passez par le site officiel de la Macif ou sollicitez un conseiller, par téléphone ou en agence. Un échange est particulièrement utile si vous avez plusieurs lignes de crédit, des coemprunteurs ou une situation professionnelle particulière.
Préparez les documents et renseignements suivants afin d’éviter une estimation fondée sur des paramètres approximatifs :
- Le montant initial du prêt et, pour un changement, le capital restant dû.
- La durée restante, le taux du crédit et le tableau d’amortissement.
- Les caractéristiques de chaque emprunteur et les quotités souhaitées.
- La notice de l’assurance actuelle et son échéancier de cotisations.
- La fiche des garanties exigées par la banque.
Distinguez bien simulation, proposition et couverture effective. Une estimation tarifaire ne vaut pas acceptation définitive du risque. Avant de vous engager, demandez le coût détaillé, les documents contractuels et les éventuelles formalités complémentaires applicables à votre situation.
Changer d’assurance sans créer de rupture de couverture
La loi Lagarde permet de choisir une assurance extérieure à celle proposée par la banque, sous réserve d’équivalence des garanties. On parle de délégation d’assurance. Lorsque vous remplacez un contrat pendant le remboursement, il s’agit d’une substitution.
Pour les prêts immobiliers concernés, la loi Lemoine permet de changer d’assurance emprunteur à tout moment, sans attendre une échéance annuelle. Cette liberté ne dispense pas de fournir un dossier conforme aux exigences du prêteur.
- Obtenez une proposition adaptée et les documents justifiant l’équivalence des garanties.
- Transmettez la demande à la banque, ou vérifiez les démarches confiées à l’accompagnement Macif.
- Attendez l’accord et la confirmation des dates avant de considérer le remplacement comme acquis.
- Contrôlez les premiers prélèvements et conservez l’avenant au prêt ainsi que les attestations.
La Macif propose un accompagnement pour les démarches, notamment au moyen d’un mandat de substitution. Vérifiez précisément ce que ce mandat couvre et les pièces qui restent à votre charge. Ne résiliez pas isolément votre ancienne assurance : la date de fin doit s’articuler avec la prise d’effet du nouveau contrat pour éviter toute interruption.
La bonne décision repose finalement sur trois documents : un devis personnalisé, une comparaison des garanties et un calendrier de remplacement confirmé. C’est leur cohérence, davantage qu’une promesse d’économie maximale, qui permet de choisir sereinement.