Publié par : Jean-Élie Pommier — Rédacteur spécialisé en assurance
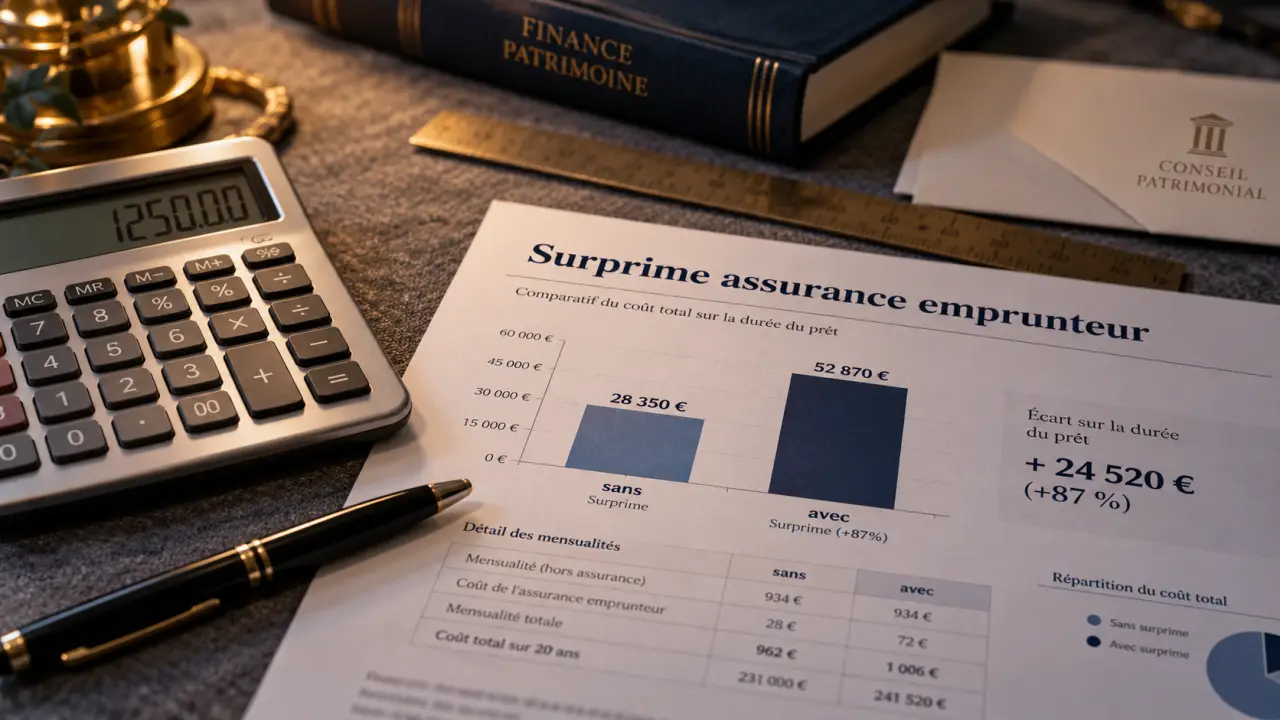
Une surprime d’assurance emprunteur est un supplément de cotisation demandé lorsque l’assureur estime que votre situation présente un risque accru. Elle peut être liée à votre santé, à votre profession ou à certaines activités sportives. Avant de l’accepter, vérifiez surtout ce qu’elle couvre réellement, son coût sur la durée du prêt et les possibilités de mise en concurrence : payer davantage ne signifie pas nécessairement être mieux protégé.
Ce que vous payez en plus, et ce que l’assureur couvre vraiment
La cotisation d’assurance emprunteur dépend notamment des garanties souscrites, des caractéristiques du crédit et du profil de la personne assurée. Lorsqu’un risque dépasse les critères du tarif standard de l’assureur, celui-ci peut appliquer une majoration. C’est cette différence de prix que l’on appelle la surprime.
Calculez le surcoût de votre surprime
Estimez l’impact d’une surprime d’assurance emprunteur lorsque la cotisation reste constante pendant toute la durée du prêt.
Votre estimation
Cette estimation suppose une cotisation constante. Elle ne tient pas compte des cotisations variables, du capital restant dû ni des évolutions contractuelles.
Elle ne correspond pas à des frais de dossier ni à une pénalité bancaire. Elle rémunère la prise en charge d’un risque jugé plus élevé. Deux assureurs peuvent toutefois apprécier différemment une même situation : une majoration chez l’un ne signifie donc pas qu’elle sera identique chez les autres.
Surprime et exclusion : deux conséquences différentes
Avec une surprime, l’assureur accepte de couvrir un risque moyennant un tarif supérieur, dans les limites du contrat. Avec une exclusion, certaines situations ne sont pas couvertes. Une proposition peut aussi cumuler les deux, par exemple avec une majoration sur une garantie et une exclusion sur une autre.
Le point décisif est donc la portée exacte de l’accord. Si une affection entraîne une surprime, vérifiez si ses conséquences sont couvertes en décès, en invalidité et en incapacité de travail. Ne supposez jamais que l’acceptation d’une garantie vaut pour toutes les autres.
Les situations susceptibles d’entraîner une majoration
Selon les contrats et les règles applicables au dossier, l’assureur peut notamment tenir compte d’une maladie, d’antécédents médicaux, du tabagisme, d’un métier exposé ou de la pratique d’un sport à risque. La fréquence et les conditions de pratique comptent : une activité occasionnelle et encadrée n’est pas nécessairement appréciée comme une pratique intensive ou en compétition.
Lorsqu’un questionnaire est requis, répondez précisément aux questions posées. Une omission ou une déclaration inexacte peut compromettre l’indemnisation, voire entraîner la nullité du contrat en cas de fausse déclaration intentionnelle.
Chiffrer la surprime sans se laisser tromper par le taux
Une majoration exprimée en pourcentage semble parfois modeste, alors que son effet cumulé devient important. Inversement, un pourcentage élevé peut porter sur une cotisation de départ limitée. Pour décider, demandez une traduction en euros et un échéancier correspondant à votre prêt.
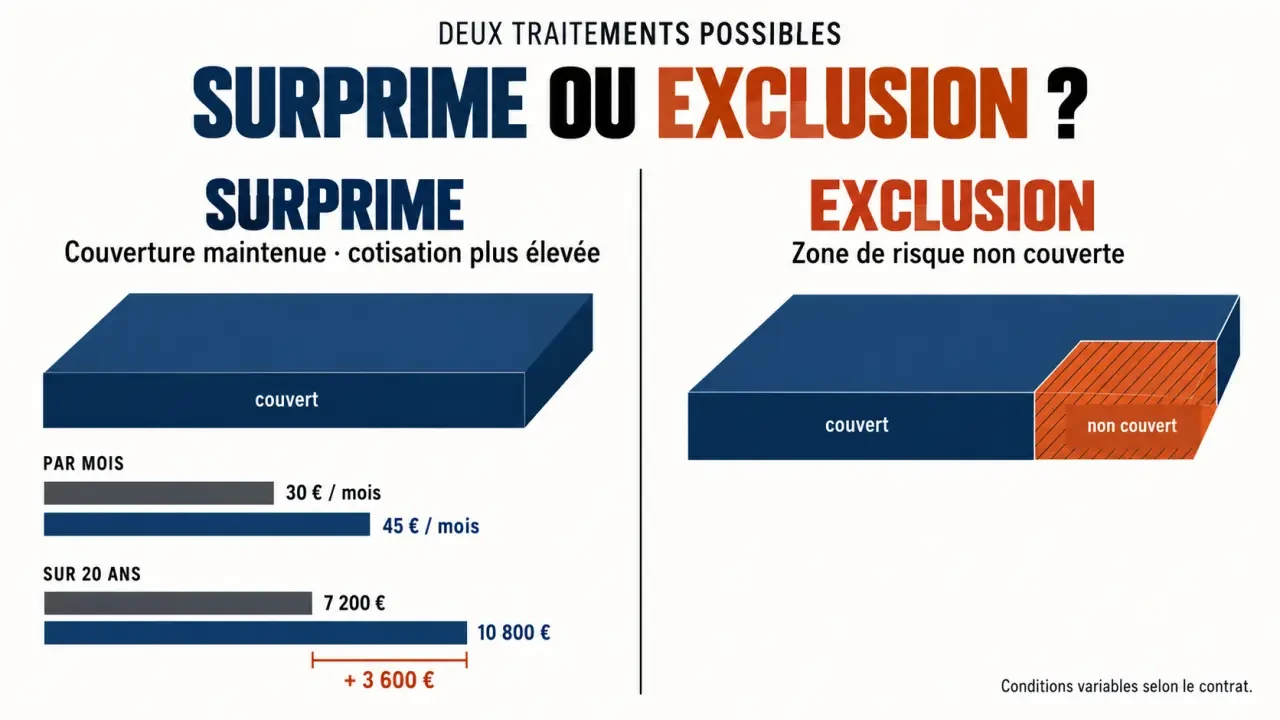
Voici un exemple purement illustratif, avec une cotisation constante :
| Élément comparé | Sans surprime | Avec une surprime de 50 % |
|---|---|---|
| Cotisation mensuelle | 30 € | 45 € |
| Coût sur une année | 360 € | 540 € |
| Coût sur 20 ans | 7 200 € | 10 800 € |
Dans cet exemple, le supplément atteint 3 600 € sur 20 ans. Ce calcul ne s’applique tel quel que si la cotisation reste constante pendant toute la période. Certains contrats prévoient des cotisations variables, notamment selon l’âge ou le capital restant dû.
Vérifiez également l’assiette de la majoration : concerne-t-elle toute la cotisation ou seulement certaines garanties ? Pour comparer les propositions, regardez le coût total, le taux annuel effectif de l’assurance, les mensualités et leur évolution. Une première échéance attractive ne suffit pas à désigner le contrat le moins coûteux.
Examinez enfin le prix à travers une seconde lentille : celle du scénario de sinistre. Pour chaque offre, imaginez un arrêt de travail lié précisément au risque qui motive la majoration. Seriez-vous indemnisé, après quel délai et avec quelles limites ? Ce changement de focale évite de choisir une économie visible contre une absence de protection beaucoup moins visible.
Les règles qui peuvent éviter ou limiter une surprime médicale
Une difficulté de santé n’entraîne pas systématiquement un questionnaire médical ni une majoration. En France, plusieurs dispositifs encadrent l’accès à l’assurance emprunteur. Leur application dépend toutefois de conditions précises : il faut distinguer la suppression du questionnaire, le droit à l’oubli et la convention AERAS.
Vérifier d’abord si le questionnaire médical est autorisé
Pour les prêts immobiliers concernés par la loi Lemoine, l’assureur ne peut pas demander d’informations relatives à la santé ni d’examen médical lorsque la part assurée sur l’encours cumulé des crédits ne dépasse pas 200 000 € par assuré et que le remboursement se termine avant son 60e anniversaire. Ces deux conditions doivent être réunies.
Le seuil s’apprécie par personne assurée, en tenant compte de la quotité et des encours concernés, et non uniquement du montant du nouveau prêt. L’absence de sélection médicale ne supprime pas les autres critères de tarification ni les clauses du contrat : les exclusions générales restent à lire attentivement.
Droit à l’oubli et convention AERAS
Le droit à l’oubli permet, sous conditions, de ne pas déclarer un ancien cancer ou une ancienne hépatite C lorsque le protocole thérapeutique est terminé depuis plus de cinq ans, sans rechute. Il concerne certains contrats d’assurance emprunteur : vérifiez les conditions applicables avant de remplir votre questionnaire.
Lorsque des informations médicales restent exigibles, la convention AERAS, pour « s’Assurer et Emprunter avec un Risque Aggravé de Santé », peut faciliter l’examen du dossier. Sa grille de référence prévoit, pour certaines pathologies et sous conditions, une assurance sans surprime ni exclusion, ou un encadrement de celles-ci. Un mécanisme d’écrêtement des surprimes peut également s’appliquer selon les ressources et les caractéristiques du prêt. AERAS ne garantit cependant ni une acceptation systématique ni l’absence de surcoût.
Réduire le surcoût avec une comparaison vraiment utile
Le levier le plus direct consiste à solliciter plusieurs assureurs sur une base identique : même montant emprunté, même durée, mêmes quotités et garanties comparables. Un courtier habitué aux risques aggravés peut faciliter cette recherche, sans pouvoir garantir à l’avance un tarif ni une acceptation.
- Demandez une proposition écrite précisant les majorations, les exclusions et les éventuelles restrictions.
- Comparez les garanties exigées par la banque, mais aussi les franchises, les définitions de l’invalidité et les modalités d’indemnisation.
- Présentez un dossier précis, avec les justificatifs demandés et, si nécessaire, des documents médicaux récents transmis au service médical.
- Vérifiez les frais annexes et la durée de validité de chaque proposition avant de vous engager.
Si votre situation s’est améliorée, vous pouvez demander une réévaluation de la tarification. Une stabilisation médicale ou l’arrêt d’une activité à risque peut justifier un nouvel examen, mais la baisse n’est pas automatique : elle dépend des dispositions contractuelles et de l’appréciation de l’assureur.
Pour les crédits immobiliers concernés, il est également possible de changer d’assurance emprunteur à tout moment, sous réserve notamment de respecter l’équivalence des garanties exigée par le prêteur. Ne résiliez pas votre couverture avant d’avoir sécurisé la substitution et sa date d’effet, afin d’éviter une interruption de protection.
Enfin, réduire la quotité assurée pour payer moins cher peut laisser une partie de la dette à votre charge en cas de sinistre. La bonne décision n’est pas forcément la cotisation la plus basse : c’est celle qui maintient une protection adaptée à vos revenus, à votre foyer et au risque réellement identifié.