Publié par : Jean-Élie Pommier — Rédacteur spécialisé en assurance
Après un sinistre causé par un tiers, votre assureur peut vous indemniser, puis réclamer les sommes versées à la personne responsable ou à son assureur. Ce mécanisme, appelé subrogation d’assurance, organise le remboursement sans vous obliger à avancer les frais ni à mener seul le recours.
La subrogation : votre assureur prend votre place dans la limite de l’indemnité
La subrogation est un transfert de créance. Lorsque l’assureur règle un dommage garanti, il peut exercer contre le tiers responsable les droits que l’assuré détenait jusque-là. Il ne devient pas propriétaire du sinistre : il obtient seulement la possibilité de demander le remboursement de ce qu’il a effectivement payé.
Quiz : comprendre la subrogation d’assurance
Le cadre principal figure à l’article L121-12 du Code des assurances. Ce texte prévoit que l’assureur qui a payé l’indemnité est subrogé, à concurrence de cette indemnité, dans les droits et actions de l’assuré contre les tiers responsables du dommage. L’article 1346 du Code civil pose plus largement le principe selon lequel une personne qui paie peut être subrogée dans les droits du créancier.
L’objectif est double : éviter que la victime obtienne deux fois la réparation du même préjudice et faire supporter la charge finale du dommage à son responsable. Pour l’assuré, l’intérêt est concret : l’indemnisation peut intervenir selon les conditions du contrat, sans attendre l’issue des échanges entre assureurs ni la récupération des fonds auprès du tiers.
Le déroulement concret après un sinistre
De la déclaration au recours subrogatoire
La chronologie commence par la déclaration du sinistre et la transmission des éléments utiles : circonstances, photos, coordonnées des personnes impliquées, constat amiable en automobile, factures ou devis. L’assureur vérifie les garanties, évalue le dommage et verse l’indemnité prévue au contrat. En principe, c’est ce paiement effectif qui permet l’exercice du recours subrogatoire.
- L’assuré déclare le dommage et préserve les preuves utiles.
- L’assureur indemnise tout ou partie du préjudice garanti.
- L’assureur identifie le tiers responsable ou son assureur.
- Il réclame le remboursement dans la limite de la somme versée.
Imaginez un dégât des eaux causé par une fuite provenant de l’appartement voisin. Votre assureur habitation indemnise les peintures et le parquet endommagés, selon les conditions de votre contrat. Il peut ensuite exercer un recours contre le voisin responsable ou son assureur. Vous n’avez pas à négocier personnellement ce remboursement, sauf si l’assureur vous demande des informations ou des pièces complémentaires.
La quittance subrogative : une preuve à vérifier avant de signer
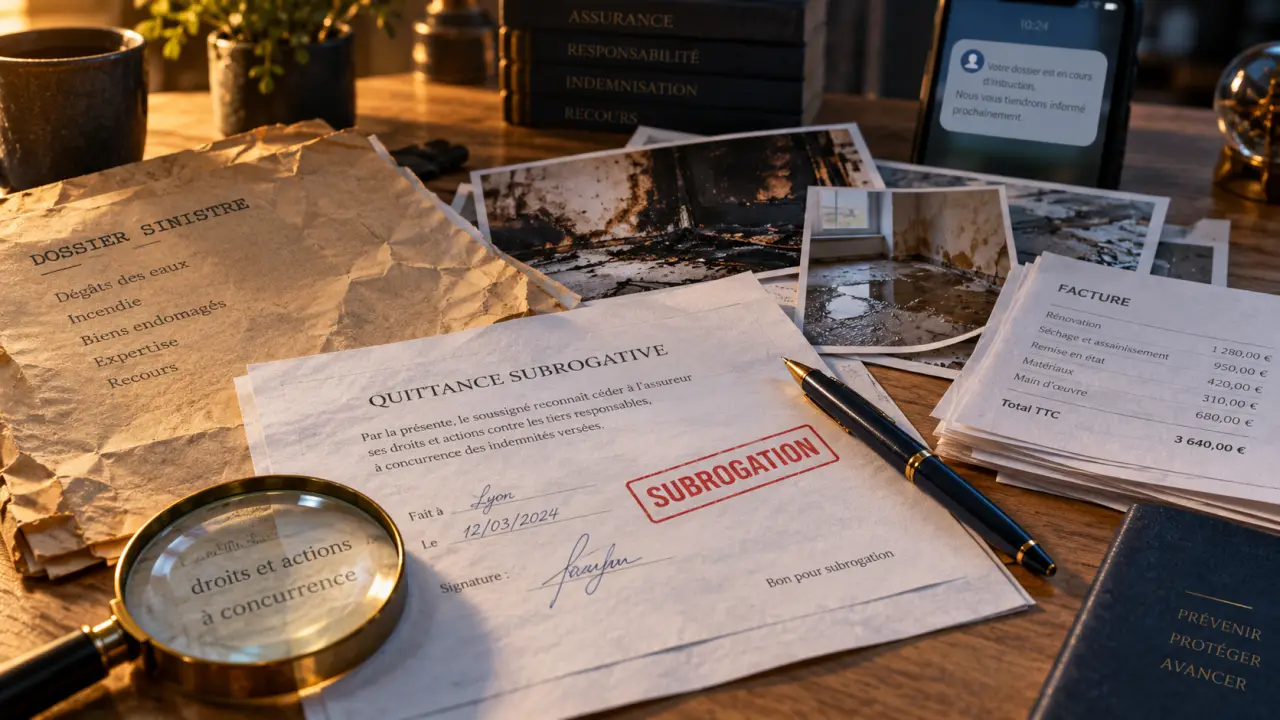
Dans certains dossiers, notamment lorsqu’une subrogation conventionnelle est nécessaire, l’assureur peut demander une quittance subrogative. Ce document constate le paiement de l’indemnité et formalise le transfert des droits de recours pour le montant indiqué. Avant de signer, vérifiez la somme, les dommages concernés et les éventuelles réserves concernant la part du préjudice qui resterait non indemnisée.
La quittance ne doit pas vous priver d’un droit que l’indemnité ne couvre pas. Une franchise, un bien exclu de la garantie ou un préjudice non réparé par l’assureur peuvent laisser subsister une action personnelle contre le responsable. Dans ce cas, clarifiez avec l’assureur la répartition des demandes pour éviter qu’elles se chevauchent.
Subrogation légale ou conventionnelle : quelle différence ?
Les deux mécanismes poursuivent la même finalité, mais leur origine diffère. La subrogation légale résulte directement de la loi lorsque ses conditions sont réunies. La subrogation conventionnelle repose sur un accord, généralement matérialisé par une quittance ou une clause appropriée.
| Type de subrogation | Origine | Point d’attention |
|---|---|---|
| Subrogation légale | La loi, notamment l’article L121-12 du Code des assurances | Elle suppose le paiement d’une indemnité et un tiers responsable. |
| Subrogation conventionnelle | Un accord entre l’assuré et la personne qui paie | Le document doit identifier clairement le paiement et les droits transmis. |
Dans les assurances de dommages, comme l’assurance habitation, l’assurance automobile ou la responsabilité civile, la subrogation légale est fréquente. La subrogation conventionnelle peut sécuriser une situation qui ne relève pas directement du mécanisme légal ou préciser son étendue. Dans tous les cas, l’assureur ne peut pas réclamer davantage que l’indemnité versée : son recours est plafonné par son paiement.
Il faut aussi distinguer la subrogation du simple mandat. Avec un mandat, une personne agit au nom d’une autre. Avec la subrogation, l’assureur agit en son propre nom, mais dans les droits transmis par l’assuré. Cette différence explique l’utilité des pièces relatives au sinistre, à la responsabilité et au montant du dommage.
Vos droits et vos précautions pour ne pas compromettre le recours
Ne pas accepter un second règlement pour le même dommage
Une fois indemnisé, ne réclamez pas au tiers responsable une seconde somme correspondant exactement au même préjudice. La double indemnisation est exclue. Si le tiers vous paie malgré tout alors que l’assureur est subrogé, la situation peut créer un litige : le tiers risque de devoir encore répondre au recours de l’assureur s’il avait été informé de la subrogation, et vous pourriez devoir restituer un trop-perçu.
À l’inverse, si une part de votre dommage n’a pas été prise en charge, conservez la trace précise de ce reste à charge. Distinguez la franchise, les dommages exclus et les préjudices non couverts. Informez l’assureur de toute proposition d’indemnisation reçue du tiers ou de son assureur avant d’accepter un règlement.
Bien séparer les droits de l’assuré et ceux de l’assureur
La distinction entre ce que l’assureur a réglé et ce qui reste à votre charge protège les droits de chacun. Tenez un relevé des montants : dommages évalués, indemnité reçue, franchise et dépenses non couvertes. Ce suivi évite de mélanger les créances. Il est particulièrement utile lors d’un dommage matériel complexe, lorsque plusieurs factures, garanties et responsables sont concernés.
Évitez également de renoncer trop vite à agir contre le responsable, de signer une transaction globale sans en parler à votre assureur ou de détruire les éléments de preuve. Si votre comportement empêche l’assureur d’exercer son recours, celui-ci peut, selon les circonstances, réduire son indemnisation à hauteur du préjudice subi du fait de cette perte de recours.
Les situations où le mécanisme doit être examiné de près
La subrogation n’est pas un automatisme sans limites. Elle suppose une indemnisation et l’existence d’un responsable identifiable. Elle ne permet pas non plus de contourner les exclusions du contrat ni de réclamer au tiers un montant supérieur au paiement effectué par l’assureur.
L’article L121-12 prévoit aussi une protection dans certaines relations familiales ou de vie commune. En principe, l’assureur ne dispose d’aucun recours contre les enfants, descendants, ascendants, alliés en ligne directe, préposés, employés, ouvriers ou personnes vivant habituellement au foyer de l’assuré, sauf en cas de malveillance. La situation doit toutefois être examinée au regard des faits et des garanties concernées.
En assurance automobile, le recours peut suivre un accident impliquant un conducteur responsable. En assurance habitation, il intervient souvent après un incendie, une fuite ou un dommage causé par un voisin ou une entreprise. En responsabilité civile professionnelle, il peut concerner une prestation défectueuse ayant provoqué un dommage chez un client. Dans chaque cas, les questions restent les mêmes : qui a payé, quel dommage a été indemnisé et contre qui le recours peut-il être exercé ?
En cas de désaccord sur une quittance, de règlement direct proposé par un tiers ou de préjudice restant à votre charge, contactez rapidement votre assureur et transmettez les documents reçus. Un échange avant toute signature protège votre indemnisation et la cohérence du recours.