Publié par : Jean-Élie Pommier — Rédacteur spécialisé en assurance
Relu, corrigé et validé par : Lucie Vallet — Rédactrice en chef
Les avis sur l’assurance Lemonade sont partagés. La souscription digitale et les tarifs séduisent, tandis que certains retours négatifs pointent les limites d’un service client principalement en ligne. Avant de choisir cette assurance habitation, comparez la simplicité du parcours avec le niveau de couverture adapté à votre logement et à votre situation.
Ce que disent les avis clients sur Lemonade
La réputation de Lemonade varie fortement selon la plateforme consultée. Trustpilot affiche une note moyenne de 4,1/5 sur 5 011 avis, alors qu’Opinion-Assurances présente une moyenne de 1,5/5 sur 24 avis. Ces résultats ne sont pas forcément contradictoires : ils reposent sur des volumes différents et sur des utilisateurs qui ne déposent pas nécessairement un avis dans les mêmes circonstances.
| Plateforme | Note moyenne | Volume ou indicateur disponible | Lecture utile |
|---|---|---|---|
| Trustpilot | 4,1/5 | 5 011 avis | Une tendance globale fondée sur un grand nombre de retours. |
| Opinion-Assurances | 1,5/5 | 24 avis | Un échantillon réduit, utile pour repérer les motifs d’insatisfaction. |
| Opinion-Assurances | Non indiqué | Taux de réponse : 0 % | Un point de vigilance sur la visibilité des réponses publiques de l’assureur. |
Les motifs de satisfaction qui reviennent
Les clients satisfaits apprécient généralement un parcours clair : devis, souscription et gestion du contrat s’effectuent en ligne. L’application mobile et l’espace client évitent les échanges de documents papier et centralisent les informations essentielles. Pour un locataire habitué aux démarches numériques, cette autonomie peut représenter un gain de temps réel.
La rapidité annoncée de certains traitements de sinistre attire également l’attention : le cas le plus rapide est indiqué à 3 secondes. Il faut toutefois le comprendre comme une situation très simple, compatible avec un traitement automatisé, et non comme un délai garanti pour chaque dégât des eaux, vol ou incendie.
Les critiques à examiner avant de souscrire
Les avis défavorables concernent souvent les situations où le dossier se complexifie : demande d’explications sur une garantie, attente d’un retour humain, désaccord sur l’indemnisation ou suivi après la déclaration. Un assureur digital peut être fluide lorsque la demande est standardisée. Il peut sembler moins rassurant lorsqu’il faut reconstituer précisément les circonstances d’un sinistre.
Ne vous arrêtez donc pas à une seule note. Lisez plusieurs avis récents, positifs comme négatifs, puis repérez les faits concrets : type de contrat, nature du sinistre, franchise appliquée, délai de réponse et issue du dossier. Cette méthode est plus utile qu’un commentaire général sur le prix ou l’application.
Prix Lemonade : des repères à confronter à votre profil
Le tarif moyen annuel communiqué pour Lemonade est de 145,52 euros. Cette moyenne ne suffit pas à évaluer une offre. La ville, la surface, le capital mobilier, le statut d’occupant, les antécédents de sinistre, les options et la franchise font varier la prime.
| Profil assuré | Cotisation indiquée | Point à vérifier en priorité |
|---|---|---|
| Locataire meublé | 93,50 euros | Valeur du mobilier et responsabilité civile. |
| Locataire nu | 104,43 euros | Garanties locatives obligatoires et options choisies. |
| Propriétaire occupant | 246,31 euros | Étendue de la protection du bâtiment et des dépendances. |
| Propriétaire non-occupant | 123,11 euros | Couverture PNO entre deux locations ou en cas de vacance. |
Un prix bas n’a de sens que si les plafonds d’indemnisation correspondent à vos biens. Avant de comparer une cotisation avec celle d’un assureur traditionnel ou d’un autre acteur digital, alignez les paramètres : mêmes garanties, même franchise, même capital mobilier et mêmes exclusions. Sans cette vérification, deux devis apparemment similaires peuvent couvrir des risques très différents.
Garanties et franchise : le contrat compte plus que l’application
Lemonade propose des contrats d’assurance habitation, de multirisque habitation et de propriétaire non-occupant (PNO), avec des garanties et des options personnalisables. Cette modularité peut répondre à différents profils, mais elle impose de lire les conditions du devis avant validation. Portez une attention particulière aux dommages aux biens, à la responsabilité civile, au vol, aux dégâts des eaux et aux événements climatiques.
La franchise, le montant qui reste à votre charge
Le choix de la franchise permet d’ajuster le niveau de cotisation. Une franchise plus élevée peut réduire la prime annuelle, mais elle augmente la somme à payer lors d’un sinistre indemnisable. Prenez cette décision en fonction de votre budget. Une franchise faible sera souvent plus sécurisante si vous ne pouvez pas absorber une dépense imprévue.
Construire une carte de vos risques domestiques
Pensez votre logement comme un réseau de circulation plutôt que comme une simple adresse. Les arrivées d’eau, évacuations, gaines techniques, murs mitoyens et accès communs sont autant de points de passage du risque. Un dégât des eaux peut ainsi venir d’un voisin, d’une colonne commune ou d’une infiltration extérieure. Repérer ces zones avant la souscription aide à poser les bonnes questions sur la recherche de fuite, les dommages aux embellissements, la responsabilité et le suivi avec la copropriété.
Pour une colocation, une résidence secondaire ou un logement loué, vérifiez aussi que votre statut et l’usage du bien sont correctement déclarés. Une assurance adaptée à un locataire seul ne répond pas nécessairement aux besoins d’un bailleur ou d’un propriétaire qui n’occupe pas le logement.
Déclarer un sinistre : la promesse de rapidité à mettre en perspective
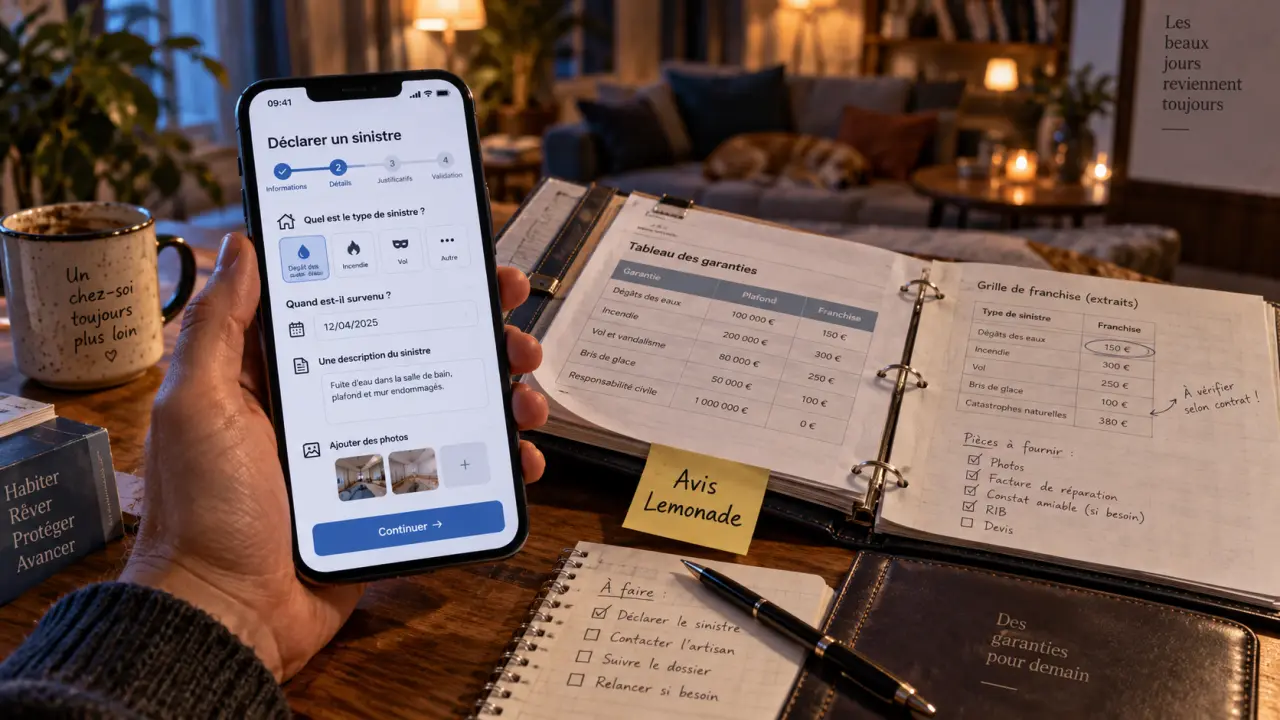
La déclaration de sinistre s’effectue via l’application mobile. Le parcours digital peut accélérer les premières étapes : transmission des informations, ajout de photos, suivi du dossier et échanges depuis l’espace client. Pour un incident simple, bien documenté et couvert, l’automatisation peut limiter l’attente.
Un sinistre important exige toutefois souvent des justificatifs supplémentaires, une estimation des dommages ou une coordination avec un tiers. Prenez des photos larges et détaillées, conservez les factures et les preuves d’achat, limitez l’aggravation des dégâts lorsque c’est possible, puis notez la date et les échanges réalisés. La qualité du dossier facilite son traitement, quel que soit l’assureur choisi.
- Relisez les garanties et les exclusions applicables au sinistre déclaré.
- Rassemblez les pièces utiles avant d’envoyer votre déclaration.
- Décrivez les faits avec précision, sans estimer trop vite le montant de l’indemnisation.
- Conservez une trace des messages et vérifiez la franchise prévue au contrat.
Pour quels profils Lemonade paraît la plus pertinente ?
Lemonade peut convenir à un locataire, à un propriétaire occupant ou à un bailleur PNO qui recherche une souscription rapide, une gestion centralisée sur mobile et une relation largement autonome. Cette offre peut aussi intéresser les personnes qui apprécient la personnalisation des garanties et de la franchise.
À l’inverse, un assuré qui privilégie un interlocuteur facilement joignable par téléphone, qui possède des biens de valeur, un logement atypique ou une situation patrimoniale complexe devra comparer attentivement plusieurs contrats. La fiabilité ne se résume pas à une note. Elle dépend de l’adéquation entre votre besoin, les garanties écrites, les plafonds, la franchise et votre capacité à gérer une partie des démarches en ligne.
En définitive, l’avis sur l’assurance Lemonade est plutôt favorable pour la simplicité d’usage, mais il doit rester nuancé concernant l’accompagnement des dossiers difficiles. Demandez un devis, contrôlez chaque ligne de couverture et comparez-le avec des offres présentant exactement les mêmes garanties avant de souscrire.