Publié par : Jean-Élie Pommier — Rédacteur spécialisé en législation
L’exonération de taxe foncière liée à l’âge concerne les propriétaires de plus de 75 ans au 1er janvier de l’année d’imposition, sous condition de ressources. Être retraité ne suffit donc pas : le revenu fiscal de référence et la situation du logement comptent aussi. Entre 65 et 75 ans, un dégrèvement de 100 euros peut s’appliquer. Et même avec une exonération, la taxe d’enlèvement des ordures ménagères peut rester due.
Le bon repère : votre âge au 1er janvier, pas votre départ en retraite
Il n’existe pas de suppression générale de la taxe foncière pour les retraités. Un propriétaire peut continuer à la payer après 80 ans si ses revenus dépassent les limites applicables. À l’inverse, certaines allocations ouvrent droit à une exonération sans attendre le seuil d’âge.
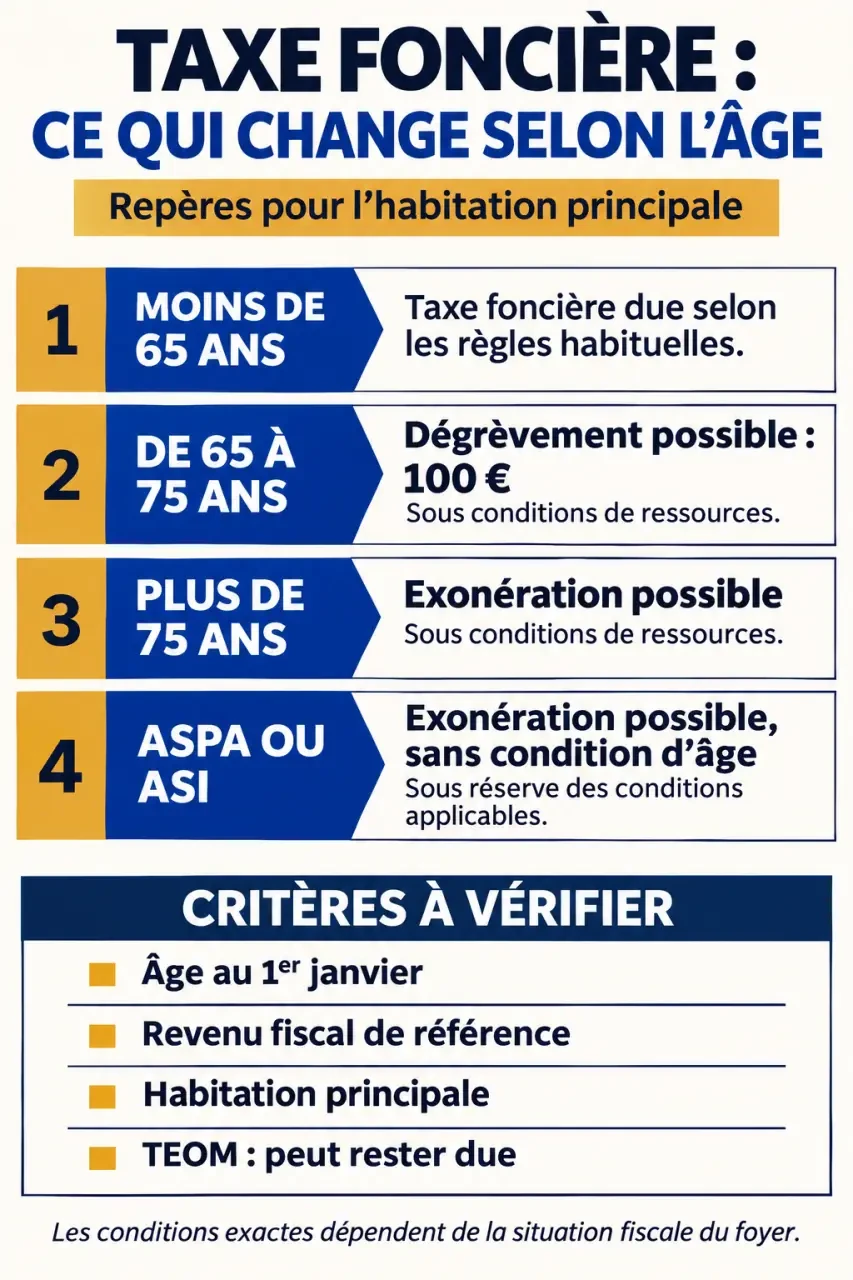
Pour l’exonération liée à l’âge, l’administration retient la situation au 1er janvier. Fêter ses 75 ans pendant l’année ne permet donc pas d’en bénéficier immédiatement. Une personne qui atteint cet âge en cours d’année pourra, sous réserve des autres conditions, entrer dans le dispositif l’année suivante.
La taxe foncière concerne en principe le propriétaire ou l’usufruitier, et non le locataire. Avant d’examiner l’âge, vérifiez donc qui est redevable de l’impôt. Dans un couple dont les membres ont des âges différents, la propriété du bien et la situation conjugale doivent aussi être prises en compte : une vérification auprès du service des impôts évite de conclure trop vite à une absence de droit.
| Situation | Avantage possible | Point à vérifier |
|---|---|---|
| Plus de 75 ans au 1er janvier | Exonération de taxe foncière | Ressources et logement concerné |
| Plus de 65 ans et au plus 75 ans au 1er janvier | Dégrèvement de 100 euros | Ressources et habitation principale |
| Titulaire de l’ASPA ou de l’ASI | Exonération sans condition d’âge | Conditions propres au dispositif |
| Foyer aux revenus modestes sans exonération | Plafonnement éventuel | Revenus, patrimoine fiscal et demande |
Les revenus à comparer : le RFR et le nombre de parts
Le montant mensuel de votre retraite ne suffit pas pour déterminer votre éligibilité. Il faut regarder le revenu fiscal de référence, ou RFR, indiqué sur votre avis d’impôt sur le revenu. Ce montant peut différer du revenu imposable, car il intègre certains revenus et réintégrations fiscales.
Pour une taxe foncière de l’année N, le revenu examiné est celui de l’année N-1. Le plafond varie selon le nombre de parts fiscales et le territoire. Ne comparez donc pas votre RFR à un seuil trouvé sans indication d’année ou prévu pour une autre composition de foyer.
Des repères chiffrés à vérifier pour l’année concernée
Pour 2026, Hexa Patrimoine indique les plafonds suivants en métropole. Ils constituent des repères à confronter au barème officiel applicable avant toute démarche, les seuils étant revalorisés et les montants publiés pouvant différer.
| Nombre de parts fiscales | Plafond de RFR indiqué pour 2026 |
|---|---|
| 1 part | 12 793 euros |
| 1,5 part | 16 209 euros |
| 2 parts | 19 625 euros |
| 2,5 parts | 23 041 euros |
| 3 parts | 26 457 euros |
Filien indique pour sa part 12 679 euros pour une personne seule en 2026. Cette divergence justifie de contrôler le plafond sur impots.gouv.fr, plutôt que de décider de votre éligibilité à partir d’un seul montant. Des plafonds particuliers existent également outre-mer.
Une rentrée d’argent exceptionnelle peut produire une onde fiscale décalée : un revenu perçu une année peut augmenter le RFR utilisé pour la taxe foncière suivante, alors que votre pension mensuelle n’a pas changé. Avant de conclure à une erreur, comparez les deux avis de revenus successifs. En cas de perte d’exonération pour dépassement du plafond, demandez aussi l’examen du maintien temporaire prévu par les textes : il peut comprendre deux années de maintien, puis des abattements de deux tiers et d’un tiers les deux années suivantes.
Exonération, réduction de 100 euros et plafonnement : trois effets différents
Les allocations qui peuvent ouvrir un droit sans attendre 75 ans
Les titulaires de l’allocation de solidarité aux personnes âgées, ASPA, ou de l’allocation supplémentaire d’invalidité, ASI, peuvent bénéficier d’une exonération pour leur habitation principale sans condition d’âge. Il ne faut pas leur appliquer mécaniquement le test de ressources prévu pour les personnes de plus de 75 ans : leur droit relève d’un dispositif distinct.
Les bénéficiaires de l’allocation aux adultes handicapés, ou AAH, peuvent également être exonérés, sous condition de revenu fiscal de référence. Percevoir une allocation liée au handicap ne dispense donc pas de vérifier les conditions précises applicables.
Un dégrèvement limité ou un calcul selon les revenus
Pour les personnes de plus de 65 ans et au plus 75 ans au 1er janvier, l’avantage lié à l’âge est un dégrèvement de 100 euros, sous condition de ressources, sur la taxe foncière de l’habitation principale. Ce n’est ni une exonération totale ni une réduction de moitié.
Le plafonnement est encore différent : il peut alléger la fraction de taxe foncière de l’habitation principale dépassant 50 % des revenus retenus. Il obéit à ses propres plafonds et conditions, notamment concernant l’impôt sur la fortune immobilière, et nécessite une demande. Son calcul ne consiste pas simplement à comparer votre avis à la moitié de vos pensions annuelles.
Le logement compte aussi, notamment après une entrée en EHPAD
L’habitation principale est le premier logement à examiner. Un bien mis en location ne bénéficie pas de l’exonération personnelle du propriétaire âgé au seul motif que celui-ci remplit les conditions d’âge et de revenus.
Pour les personnes de plus de 75 ans, l’exonération peut également concerner une résidence secondaire sous conditions. Ce cas mérite une vérification spécifique auprès du service des impôts, notamment pour son application : les règles ne doivent pas être transposées à tous les autres dispositifs.
Une entrée durable en maison de retraite ou en établissement de soins de longue durée ne fait pas nécessairement perdre l’avantage sur l’ancienne résidence principale. Son maintien est possible si vous en conservez la jouissance exclusive. Le logement ne doit notamment pas être loué ni mis gratuitement à la disposition de tiers. Signalez le changement de situation et faites confirmer votre droit avant toute nouvelle occupation du bien.
Un avis arrive encore : vérifier la TEOM avant de réclamer
L’exonération de taxe foncière ne supprime pas la taxe d’enlèvement des ordures ménagères, ou TEOM. Un avis comportant encore une somme à payer n’est donc pas forcément erroné. Regardez les lignes détaillées plutôt que le seul total.
L’exonération et le dégrèvement lié à l’âge sont normalement appliqués automatiquement lorsque l’administration connaît votre situation. Si l’avantage manque, contactez le centre des finances publiques indiqué sur l’avis ou utilisez la messagerie sécurisée de votre espace particulier.
- Précisez l’année contestée et l’adresse du logement.
- Joignez l’avis de taxe foncière et l’avis de revenus utile.
- Indiquez votre date de naissance, votre RFR et vos parts fiscales.
- Ajoutez, selon votre situation, un justificatif d’allocation ou d’hébergement en établissement.
Une réclamation ne suspend pas automatiquement le paiement : respectez l’échéance, sauf accord ou sursis obtenu. Pour vérifier les règles officielles, recherchez sur impots.gouv.fr la fiche « Mon âge me permet-il d’être exonéré de taxe foncière ? ». L’objectif est de faire contrôler ensemble l’âge, les ressources et le logement, plutôt que de demander une exonération sur le seul fondement de la retraite.